no crying in the casino
 Pyth Network
 NEAR Protocol
 Starknet
 Quantus
 Pearl
 Bitcoin

Ideas clave:
- La notificación de criptoimpuestos se amplía cuando 48 jurisdicciones empiecen a recopilar datos de transacciones CARF en 2026 para compartir información a partir de 2027.
- Los informes CARF cubren las bolsas, los corredores, los cajeros automáticos y algunos intermediarios DeFi. Esto incluye las operaciones entre criptomonedas, los intercambios de tokens y las transferencias de carteras.
- Un segundo grupo de 27 jurisdicciones empieza a recaudar el 1 de enero de 2027.
La información sobre criptofiscalidad se amplía a medida que 48 jurisdicciones empiezan a recopilar datos sobre cripto en 2026. Los datos respaldarán el Marco de Información sobre Criptoactivos (CARF) de la OCDE. El intercambio de información comenzará en 2027.
Las autoridades fiscales quieren que los informes sobre criptomonedas reflejen la transparencia utilizada en la banca. Los funcionarios describen el CARF como una herramienta para reducir la infradeclaración, mejorar los controles de cumplimiento y apoyar el trabajo contra el blanqueo de dinero.
Comienza la recogida de datos de criptoimpuestos
Desde el 1 de enero de 2026, los proveedores de cripto servicios de las jurisdicciones participantes están obligados a recopilar datos relacionados con el CARF para el cripto impuesto.
En este ámbito intervienen las bolsas centralizadas, los corredores, los operadores de cajeros automáticos de criptomonedas y algunas plataformas descentralizadas que desempeñan funciones de intermediación.
Los proveedores deben registrar la actividad que crea hechos imponibles, incluidas las conversiones de cripto a fiduciario y las operaciones entre diferentes tokens. Muchos regímenes también exigen registros de las transferencias a monederos autoalojados, ya que las autoridades pueden tratar estos movimientos como parte del seguimiento de las ganancias.
Las directrices de la OCDE vinculan el despliegue al trabajo dentro del G20 y los Estados miembros. Los líderes financieros del G20 impulsaron una acción coordinada a partir de 2021, y la OCDE finalizó las normas básicas del CARF en 2022.
Según una actualización de la OCDE de noviembre, muchos de los primeros países en adoptar la legislación ya la tienen en vigor o están a punto de aplicarla.
Qué deben informar las plataformas según las normas CARF
El CARF establece un modelo común de información que conecta las transacciones con la identidad del usuario y la residencia fiscal. Los proveedores de servicios deben recopilar datos verificados del usuario e información sobre su residencia. Esto puede incluir identificadores de contribuyentes según las normas nacionales.
Los informes cubren los valores de las transacciones, los tipos de activos, las marcas de tiempo y las contrapartes, si procede. El marco tiene como objetivo una amplia cobertura de la criptoactividad. Los registros incluyen intercambios con monedas fiduciarias y permutas entre criptoactivos.
Algunas jurisdicciones también exigen documentación para los grandes pagos de criptomonedas. Según las normas descritas en las orientaciones del mercado, los proveedores deben registrar los pagos basados en criptomonedas que superen los 50.000 $ y mantener detalles de apoyo para las autoridades fiscales.
Los primeros informes formales para el año civil 2026 se esperan para 2027, y algunos regímenes tienen como fecha límite de presentación mayo de 2027.
Aplicación escalonada del criptoimpuesto hasta 2027
La primera tanda de 48 jurisdicciones recopilará datos durante 2026 para intercambiarlos y procesarlos en 2027. Otras 27 jurisdicciones seguirán un camino posterior y empezarán a intercambiar información en 2028.
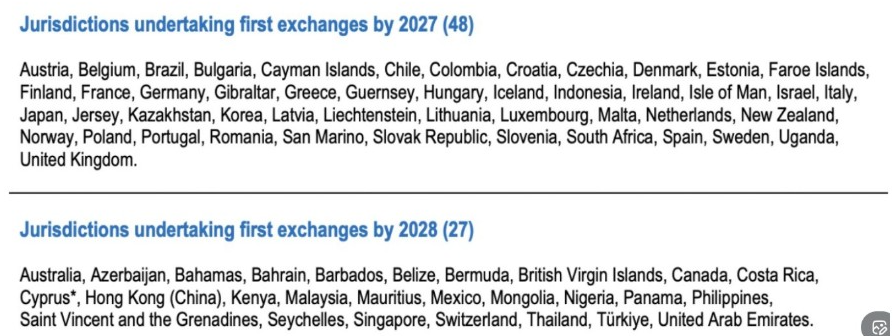
El segundo grupo incluye a Australia, Canadá, México y Suiza. Deben empezar a recopilar datos antes del 1 de enero de 2027. Hong Kong también pertenece a este grupo. Ha solicitado la opinión del público sobre las medidas de aplicación y los cambios en las normas de información.
El CARF se centra en las transacciones transfronterizas en las que los contribuyentes pueden operar a través de plataformas extraterritoriales. Las autoridades tienen previsto intercambiar información normalizada para que la fiscalidad basada en la residencia funcione incluso cuando la actividad se desarrolle fuera del país de origen.
El marco pretende colmar las lagunas creadas por la fragmentación de las normas de información entre las bolsas y los proveedores de monederos.
Aplicación de la ley en el Reino Unido y uso más amplio de los datos compartidos
La aplicación nacional comenzó en el Reino Unido el 1 de enero. HM Revenue and Customs amplió los requisitos de información para las plataformas de criptomonedas. Los proveedores deben obtener datos personales verificados, incluidos los números de la Seguridad Social u otras referencias de contribuyentes, en su caso.
Las normas británicas también cubren las operaciones entre tokens y las transferencias a monederos autoalojados, junto con los pagos de criptomonedas que superen los umbrales de notificación. Las plataformas que no cumplan la normativa pueden enfrentarse a sanciones de hasta 300 libras por usuario, según las citadas directrices de aplicación.
Al mismo tiempo, las personas pueden enfrentarse a investigaciones por no revelación deliberada. Los datos del CARF están diseñados para la administración fiscal, pero las autoridades pueden analizar patrones que apoyen el cumplimiento y la detección de riesgos.
Las empresas de cumplimiento de criptoimpuestos afirman que los registros combinados mejoran la visibilidad de los vínculos de propiedad. Los usuarios revelan conexiones cuando transfieren fondos a través de múltiples plataformas.
Las empresas de software de criptoimpuestos también informaron de que los informes estandarizados son capaces de vincular los datos de identidad con la actividad en la cadena. Allí, los proveedores de servicios ya disponen de datos verificados.
Las bolsas empezarán a intercambiar datos en 2027. Los reguladores pueden colaborar con las unidades de inteligencia financiera. Éstas actúan si sospechan de una actividad delictiva.