streamoors
 Celestia
 IGNITION
 Injective
 Pudgy Penguins
 LayerZero
 Quantus
La frontière entre banque et crypto vient de bouger d’un coup en France. La fintech Deblock annonce une levée de 30 millions d’euros pour bâtir ce qu’elle présente comme la première banque 100 % on-chain. Tour de table mené par Speedinvest, avec Commerzbank et plusieurs fonds européens à l’appui. L’idée est simple à énoncer et ambitieuse à exécuter. Un compte en euros classique, avec IBAN et carte, directement relié à un portefeuille crypto en autoconservation, et à des coffres DeFi pouvant servir jusqu’à 10 % d’intérêts annuels reversés en euros.
Dans ce paysage, Deblock veut devenir l’interface grand public d’une finance programmable, pendant que des projets comme Bitcoin Hyper ($HYPER) travaillent en profondeur sur l’infrastructure côté Bitcoin.
Une levée record qui fait changer de dimension Deblock
Cette levée de 30 millions d’euros est décrite comme le plus gros tour de table jamais réalisé par la crypto-banque. Aux manettes, on trouve Speedinvest en investisseur principal, accompagné de Commerzbank et de fonds comme Latitude, Headline, Hoxton ou encore Chalfen Ventures. Le message est clair. Deblock ne veut plus être vue comme une simple néobanque orientée crypto, mais comme un futur acteur bancaire à part entière, avec la blockchain comme colonne vertébrale.
La société revendique déjà plus de 300 000 clients, une croissance forte et un triplement de ses revenus récents. Cette traction donne du poids à l’ambition de devenir une banque on-chain de référence en Europe. La levée doit financer le renforcement des équipes produit et conformité, l’industrialisation de la plateforme et l’ouverture de nouveaux marchés. Une manière d’installer Deblock dans le paysage, face aux banques traditionnelles qui regardent encore la DeFi avec distance.
Un compte en euros relié à des coffres DeFi invisibles pour l’utilisateur
Le cœur du modèle Deblock tient dans une promesse simple à comprendre pour le grand public. Un compte courant en euros avec IBAN et carte bancaire, relié à un wallet crypto en autoconservation. Les clients gardent leurs clés, tandis que Deblock orchestre la partie réglementaire, les flux et le lien avec la blockchain.
La particularité forte vient des coffres DeFi. Les fonds déposés peuvent être placés sur des protocoles on-chain sélectionnés. Avec des rendements pouvant aller jusqu’à 10 % par an, puis redistribués directement en euros sur le compte. L’utilisateur n’a pas besoin de manipuler lui-même des smart contracts ou des interfaces complexes. Il voit simplement un “compte rémunéré” alimenté par la DeFi, sous le capot. Cette approche vise un public plus large que les seuls initiés crypto, tout en gardant la promesse d’une finance plus transparente et plus programmable.
MiCA, Banque de France et expansion européenne au centre du jeu
Si Deblock attire autant d’attention, c’est aussi parce que le projet se positionne très clairement sur le terrain de la régulation. La fintech est enregistrée comme prestataire de services sur actifs numériques. Elle dispose d’un statut d’établissement de monnaie électronique et s’inscrit déjà dans le cadre MiCA, avec le soutien de la Banque de France.
Cette base réglementaire permet à Deblock de penser plus loin que le seul marché français. La levée doit financer une expansion en Europe, avec des priorités affichées sur l’Allemagne et d’autres pays de la zone euro. Pour les autorités, Deblock devient un laboratoire grandeur nature. Une structure qui teste l’intégration de la DeFi dans un cadre bancaire lisible. Pour les banques classiques, c’est un signal. Clairement, la banque on-chain n’est plus un slogan, mais un modèle que des acteurs natifs du Web3 commencent à exécuter à grande échelle.
Bitcoin Hyper ($HYPER) : la Layer 2 Bitcoin qui veut rendre BTC vraiment programmable
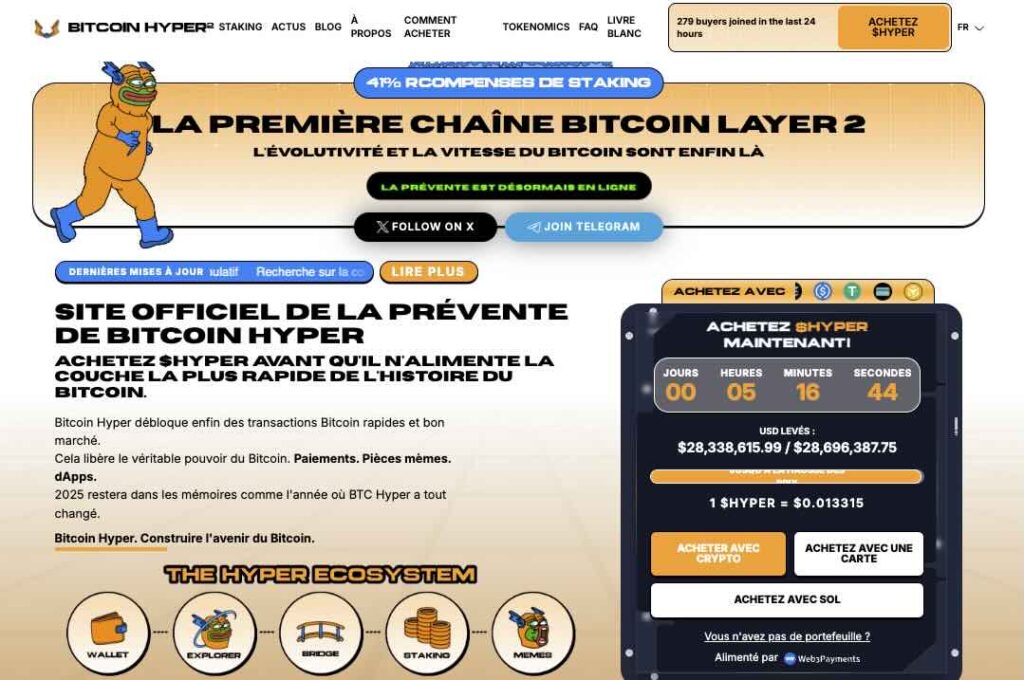
Pendant que Deblock construit un pont entre euros et DeFi, Bitcoin Hyper ($HYPER) travaille sur un autre maillon clé. Transformer Bitcoin en actif réellement programmable. Le projet se présente comme une Layer 2 adossée à Bitcoin, architecturée autour de la Solana Virtual Machine. Objectif. Offrir des transactions rapides et peu coûteuses, compatibles avec des dApps, tout en s’ancrant sur la sécurité de la couche principale BTC.
Le fonctionnement repose sur un pont canonique. Des BTC sont verrouillés sur la chaîne Bitcoin. En parallèle, un équivalent est émis sur la L2 Hyper. Ces “BTC hyperisés” circulent ensuite dans un environnement inspiré de Solana. Une exécution haute performance et des frais très bas. Ensuite, les transactions sont regroupées et validées sur Bitcoin grâce à des mécanismes de vérification avancés, incluant des preuves de type zero-knowledge.
Le jeton $HYPER est au centre de l’écosystème. Il sert à payer le gaz, à rémunérer le staking et à organiser la gouvernance. La prévente a déjà dépassé les 28 millions de dollars, avec un prix autour de 0,013 dollar et un rendement de staking mis en avant autour de 40 % pour les premiers utilisateurs.
En résumé, faire de Bitcoin Hyper une L2 de référence pour amener paiements, DeFi et applications sur un Bitcoin qui ne serait plus seulement une réserve de valeur, mais une brique centrale de la finance on-chain.
Participez à la prévente $HYPER !
Deblock, Bitcoin Hyper, une même mutation du système financier
La levée de 30 millions d’euros de Deblock marque un tournant pour la crypto en France. Elle montre qu’un acteur né dans l’univers Web3 peut désormais lever les mêmes montants qu’une fintech plus classique. Tout en assumant un modèle où le compte bancaire, le wallet en autoconservation et la DeFi cohabitent. Si le pari réussit, Deblock pourrait devenir la vitrine d’une nouvelle génération de services financiers. Autrement dit, plus transparents, plus modulaires, mais toujours encadrés par les régulateurs européens.
Dans le même temps, des projets d’infrastructure comme Bitcoin Hyper ($HYPER) préparent le terrain technique. En rendant BTC plus rapide, plus flexible et apte à supporter des usages DeFi ou dApps, ils offrent une brique complémentaire aux fintechs on-chain. L’un agit au niveau de l’interface utilisateur, l’autre au niveau des rails technologiques. Ensemble, ils dessinent un scénario où la finance programmable cesse d’être un concept de niche pour devenir une alternative crédible aux schémas bancaires traditionnels. Le mouvement est clairement lancé. Reste à voir qui gardera la trajectoire sur le long terme.