streamoors
 IGNITION
 Injective
 Quantus
 NEAR Protocol
 Pearl
 LayerZero
Wichtige Einblicke:
- US-Geldmarktfonds verzeichneten im vergangenen Jahr Nettomittelzuflüsse in Höhe von 902 Mrd. USD. Allein im Jahr 2025 erreichten die Zuflüsse bei Geldmarktfonds 200 Mrd. USD.
- Auswirkungen auf diese Liquidität, die in risikobehaftete Vermögenswerte fließt.
- Langfristige Untersuchungen haben ergeben, dass die 10-jährigen US-Anleihen zum Verbraucherpreisindex (CPI) plus 175 gehandelt werden, wobei die Inflation bei 2,5 % liegt, so dass dieses 10-jährige Papier bei 4,25 % liegt.
Die massiven Kapitalabflüsse in Geldmarktfonds (MMFs) waren ein Anzeichen dafür, dass die Anleger risikofreudige Anlagen wie Bitcoin schätzen.
Ein Blick auf die kumulierten, nachlaufenden 12-Monats-Ströme der US-Investmentfonds und ETFs, die Liquidität der risikobehafteten Aktiva und die 10-Jahres-VPI- und Inflationsraten in den USA könnten Aufschluss über die Natur der Märkte geben.
US-Geldmarktfonds Kapitalzufluss
In den vergangenen Quartalen wurden Geldmarktfonds mit 902 Mrd. Dollar aufgefüllt – und damit mehr als Anleihen mit 485 Mrd. Dollar und Aktien mit 443 Mrd. Dollar.
Diese Entwicklung war im Jahr 2025 besonders ausgeprägt, da etwa 200 Mrd. USD der Mittel in den Kassamarkt flossen. Bei Anleihen und Aktien blieben die Mittelzuflüsse jedoch weitgehend konstant.
Dies wurde dadurch bestätigt, dass die Zuflüsse in Geldmarktfonds bis Mitte 2024 zunehmen und bis Mai 2025 alle anderen Anlageklassen anführen werden.
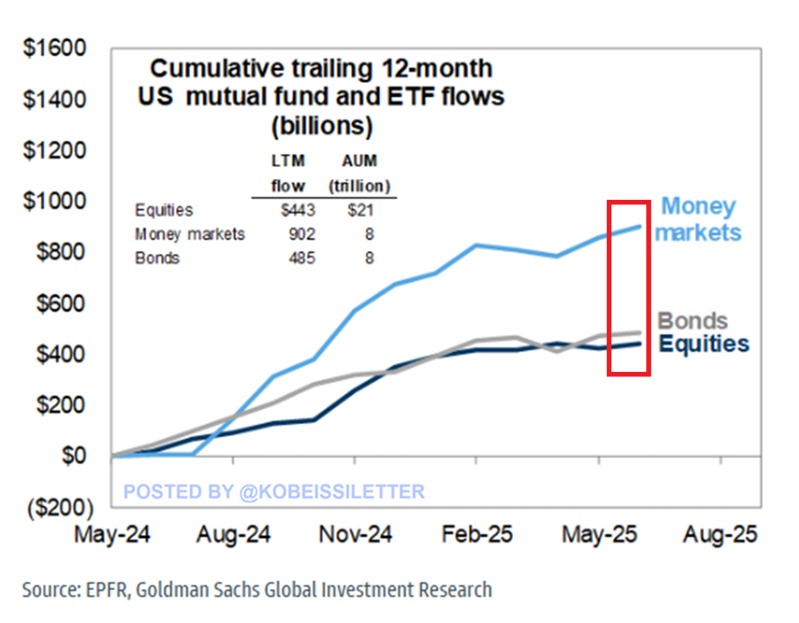
Anleihen und Aktien, deren Performance bis Anfang 2025 nahe beieinander lag, flachten ab. Die Umschichtung in bargeldähnliche Produkte war ein Zeichen von Risikoaversion.
Der Anstieg des Renditeumfelds und die Volatilität der Aktienbewegungen mit dem Risiko einer Abwertung der Anleihen trugen zur Flucht in die Sicherheit bei und machten das Halten von Bargeld attraktiver.
Sollten sich diese Makrotrends durchsetzen, könnte die anhaltende Dominanz der Geldmärkte in Richtung der Fonds auch im Jahr 2025 noch zu beobachten sein.
Auswirkung der Liquidität auf das Risiko der Vermögenswerte
Dieser Anstieg der Zuflüsse in Geldmarktfonds spiegelt eine starke Veränderung des Anlegerverhaltens wider, da das Kapital angesichts der makroökonomischen Unsicherheit nach Liquidität und kurzfristigen Renditegewinnen suchte.
Auch wenn diese Bewegung eine risikofreie Haltung implizierte, war es kein reiner Angsthandel, sondern ein strategischer Schritt.
Die Geldmärkte scheinen aufgrund der täglichen Liquidität und der Renditen flexibel zu sein, ohne dass sie von wackeligen Aktien abhängig sind oder dass die Zinssätze in die richtige Richtung gehen müssen.
Dennoch ist dieser Strom in die Stadt unmittelbar und direkt auf risikoreiche Anlagen gerichtet. Geringere Zuflüsse in Aktien und Anleihen können Gewinne verhindern oder verlangsamen.
Aber im Falle einer Stabilisierung der makroökonomischen Bedingungen oder einer Kehrtwende der Fed könnte dieses beiseitegelegte Bargeld zu einer starken Umschichtung in Risikoanlagen führen und Aufwärtsdruck ausüben.
Andererseits können langfristig hohe Zinsen und die Unklarheit wirtschaftlicher Fragen Kapital in Sicherheitsgeschäften binden, so dass die Risikowirtschaften unter Druck geraten.
Die Liquiditätsrotation wiederum verwandelt sich nicht nur in eine Absicherung, sondern auch in eine strategische Pause. Dieses Kapital könnte entweder umgeschichtet oder geparkt werden, was die Marktrichtung in den kommenden Monaten bestimmen würde.
U.S. 10-Jahres-Rendite bei 4,25% behindert Wachstum der Bitcoin-Reserven
Langfristige Rendite-Benchmarks üben auch Druck auf alternative Anlagen wie Bitcoin aus. Laut dem Rentenveteranen Bill Gross wurde die 10-jährige US-Staatsanleihe in der Vergangenheit zum Verbraucherpreisindex + 1,75% gehandelt.
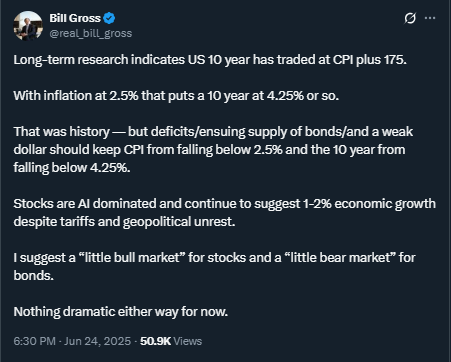
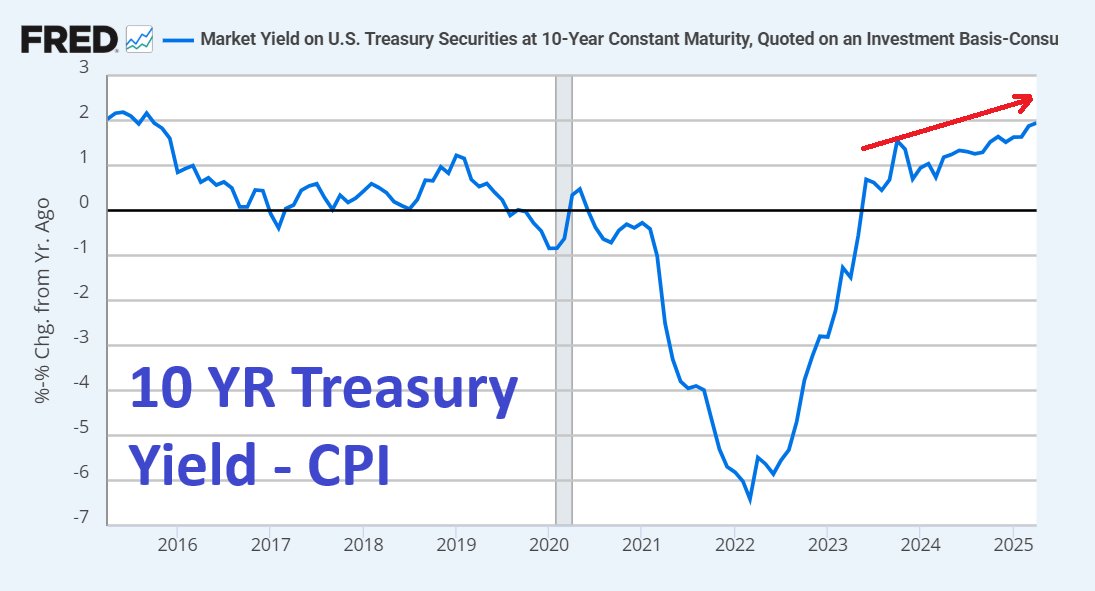
Bei einer Inflation von fast 2,5 % liegt die implizite faire Rendite damit bei 4,25 %. Die aktuellen realen Renditen haben sich deutlich ins Positive gedreht, was die Messlatte für nicht renditeträchtige Vermögenswerte wie Bitcoin höher legt.
Hohe reale Zinssätze erhöhen die Kreditkosten und schränken risikobehaftete Anlagen ein. Trotz der anhaltenden Defizitausgaben in den USA blieb die Nachfrage nach Staatsanleihen solide und verhinderte einen starken Rückgang des Verbraucherpreisindex.
Dieses Umfeld belastet die Finanzpolitik und könnte die Aktien- und Kryptomärkte gleichermaßen belasten. Während Tech-Aktien vom Rückenwind der KI profitieren könnten, könnte Bitcoin vor Herausforderungen stehen, wenn die makroökonomischen Bedingungen nicht nachlassen.
Dennoch könnten Bitcoin-Reserven als Absicherung attraktiv bleiben. Fiskalische Instabilität, Schuldenmonetarisierung und geopolitische Risiken sprechen für dezentrale Wertaufbewahrungsmittel.
Der Markt wandelt nun auf einem schmalen Grat zwischen der Dominanz von Bargeld und dem Wiederaufleben von Risiken. Wie und wann sich die Liquidität dreht, wird darüber entscheiden, ob die Bitcoin-Reserven wachsen – oder sich zurückziehen.
Haftungsausschluss
Dieser Artikel dient nur zu Informationszwecken und stellt keine Finanz-, Anlage- oder sonstige Beratung dar. Der Autor oder die in diesem Artikel erwähnten Personen sind nicht verantwortlich für finanzielle Verluste, die durch Investitionen oder den Handel entstehen können. Bitte recherchieren Sie selbst, bevor Sie finanzielle Entscheidungen treffen.