streamoors
 Altai the Tiger
 Sword Inu
 IGNITION
 no crying in the casino
 Quantus
 Pearl

Wichtige Einblicke:
- Die MSTR-Aktie gerät erneut stark unter Druck, da die Bitcoin-Bestände des Unternehmens mit 11,5 Milliarden Dollar im Minus sind.
- JPMorgan Chase hat eine vorsichtigere Haltung zur Strategie über Dividendenverpflichtungen eingenommen.
- Die Marktteilnehmer sind nach wie vor geteilter Meinung über die Aussichten von Strategy, wobei einige sagen, dass der BTC-Hebel des Unternehmens überschaubar ist.
Letzte Woche korrigierte der Kurs der MicroStrategy (MSTR)-Aktie um 18%, da die Firma von Michael Saylor zum ersten Mal seit vier Jahren 32 BTC verkaufte. Die MSTR-Aktie, die die Woche bei 120 $ beendete, steht nun vor einer großen Bewährungsprobe. Michael Saylor hat angedeutet, dass in dieser Woche noch ein weiterer Bitcoin-Kauf ansteht, während die Experten gemischte Meinungen über die weitere Entwicklung der Aktie haben.
Michael Saylor deutet einen weiteren Bitcoin-Kauf an
In seiner Nachricht am Sonntag, den 7. Juni, teilte der Strategievorsitzende Michael Saylor das 19. Bitcoin-Tracker-Update des Jahres 2026. Damit hat er erneut die Erwartungen auf einen weiteren Bitcoin-Kauf in den kommenden Tagen geschürt.
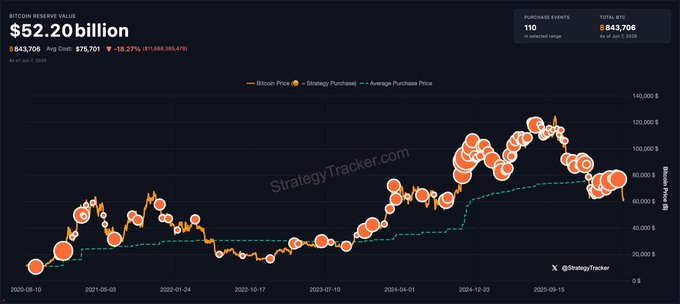
Laut dem letzten Update hält Strategy derzeit 843.706 BTC, die zu einem durchschnittlichen Kaufpreis von 75.701 $ pro Bitcoin erworben wurden. Die gesamte Bitcoin-Investition des Unternehmens beläuft sich auf etwa 63,87 Milliarden Dollar.
Auf der Grundlage der aktuellen Marktpreise wird der Bitcoin-Schatz von Strategy mit etwa 52,4 Milliarden Dollar bewertet. Damit sitzt der größte Bitcoin-Inhaber auf einem nicht realisierten Verlust von gewaltigen 11,5 Milliarden Dollar.
Die Auswirkungen auf die MSTR-Aktie sind deutlich sichtbar. Marktdaten zufolge ist die Bitcoin-Position von Strategy derzeit um etwa 17% gefallen, obwohl das Unternehmen seit fast sechs Jahren Bitcoins anhäuft. Im gleichen Zeitraum hat der S&P 500 um etwa 116% zugelegt.
Inmitten dieser Entwicklungen ist der Kurs der MSTR-Aktie derzeit um gewaltige 77% gegenüber seinem Allzeithoch gefallen. Dies spiegelt die Besorgnis der Anleger über das erhebliche Bitcoin-Engagement der Strategie und den gesamten Kryptomarkt wider.
JPMorgan’s Meinung zur Entwicklung der MSTR-Aktie
In den letzten Monaten ist der Kurs der MSTR-Aktie steil nach unten gegangen und hat um 35% korrigiert, wobei er von seinem Höchststand von 190 $ ganz nach unten gefallen ist. Damit hat die Aktie alle Gewinne vom April wieder eingebüßt. Darüber hinaus liegen auch die 2026 erzielten Gewinne derzeit bei minus 24%.
Der Bankenriese JPMorgan hat den jüngsten Verkauf von 32 BTC durch Strategy in Frage gestellt. Sie stellten fest, dass der Verkauf zwar relativ gering ausfiel, aber Zweifel aufkommen ließ, ob die Firma von Michael Saylor mit weiteren Verkäufen fortfahren würde.
Nach Angaben der Bank reichen die derzeitigen Barreserven von Strategy aus, um nur etwa 6,3 Monate der Dividendenzahlungen zu decken. JPMorgan schätzt, dass das Unternehmen mit jährlichen Dividendenverpflichtungen in Höhe von ca. 1,7 Mrd. $ konfrontiert ist, die an seine Vorzugsaktien gebunden sind.
Daher hat JPMorgan seine Haltung zu Kryptowährungen und MSTR von positiv auf vorsichtig geändert. Sie begründeten dies mit Bedenken hinsichtlich der langfristigen Finanzierungsstrategie der Strategie und ihrer möglichen Auswirkungen auf den breiteren Kryptowährungsmarkt.
Außerdem ist JPMorgan auch nicht optimistisch, was die Verabschiedung des CLARITY Act in den Vereinigten Staaten angeht. Der Bankenriese glaubt, dass die Wahrscheinlichkeit, dass das CLARITY-Gesetz in diesem Jahr verabschiedet wird, um 50% geringer ist.
Experten sagen, wie es mit der Strategie weitergeht
Die Marktexperten sind unterschiedlicher Meinung, wie sich die MSTR-Aktie in Zukunft entwickeln kann. Jiang Zhuoer, der CEO des chinesischen Minenbetreibers BTCTOP, ist der Ansicht, dass es unwahrscheinlich ist, dass Strategy zu einem bedeutenden Nettoverkäufer von Bitcoin wird.
Laut Zhuoer hat Strategy einen starken Anreiz, seinen langjährigen Ruf am Markt zu bewahren. Er argumentierte, dass selbst wenn BTC auf 30.000 $ fallen würde, der Verschuldungsgrad des Unternehmens nur von etwa 5 % auf etwa 10 % steigen würde, was er als überschaubar bezeichnete.
Der Geschäftsführer von BTCTOP verteidigte auch das Finanzierungsmodell für die Vorzugsaktien von Strategy. Er erklärte, dass der Verkauf von Teilen seiner früheren, kostengünstigeren Bitcoin-Bestände buchhalterische Gewinne generieren könnte, um die Zinszahlungen für seine STRC-Vorzugsaktien zu finanzieren.
Er fügte hinzu, dass die Erlöse aus neuen STRC-Emissionen dann für den weiteren Kauf von Bitcoin verwendet werden könnten. Dies wird es der Firma von Michael Saylor ermöglichen, ihre Strategie der Nettoakkumulation weiter zu verfolgen.
Auf der anderen Seite sagte der erfahrene Händler Eugene Ng Ah Sio, dass er sich weitgehend aus dem Kryptowährungsmarkt zurückgezogen und seinen Fokus auf US-Aktien verlagert hat. Er hat sich negativ über Strategy und das Bitcoin-Akquisitionsmodell geäußert und argumentiert, dass der Ansatz des Unternehmens Anzeichen von Überlastung erkennen lässt.