streamoors
 Altai the Tiger
 Sword Inu
 IGNITION
 no crying in the casino
 Quantus
 Pearl

Aperçu des principaux éléments :
- La Bourse de Londres lance un DMI basé sur Azure pour tokeniser les fonds et les actifs privés.
- MembersCap lève des fonds par l’intermédiaire de MCM Fund 1, et Archax agit en tant que prête-nom.
- La plateforme s’étendra aux obligations, aux matières premières et aux actions après les pilotes.
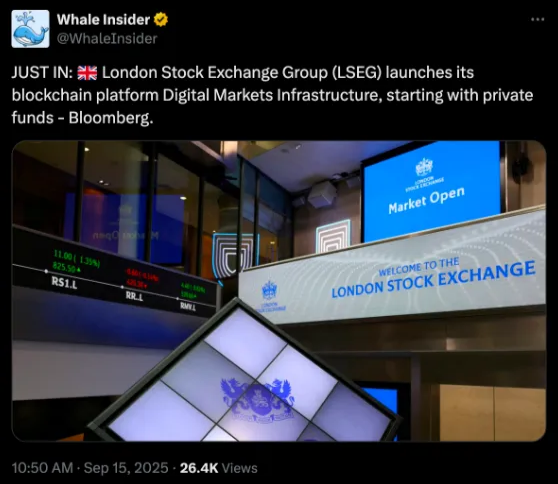
Le London Stock Exchange Group a lancé une plateforme blockchain, Digital Markets Infrastructure (DMI). Elle a déjà procédé à sa première levée en direct. En novembre 2021, memberscap a levé des fonds dans son fonds MCM 1 tokenisé via DMI, par l’intermédiaire de la bourse londonienne Archax en tant que prête-nom.
LSEG a indiqué qu’elle étendrait la plateforme à d’autres classes d’actifs en plus des fonds privés. S’appuyant sur Microsoft et fonctionnant sur Azure, DMI numérise l’ensemble du cycle de vie des actifs, y compris l’émission, le règlement post-négociation et le service après-vente.
LSEG intègre sa Digital Markets Infrastructure (DMI) dans Workspace afin de rationaliser l’accès aux données des marchés privés.
Les investisseurs professionnels disposent ainsi d’une plateforme unifiée pour découvrir et analyser les opportunités d’investissement privé. Le groupe présente le déploiement comme une infrastructure sur le marché, mais pas comme un jeu de crypto-monnaie.
L’importance pour les marchés privés
La nature fragmentée et lente des fonds privés les rend difficiles d’accès. Le DMI vise à accélérer le règlement, à améliorer l’audit et à accroître l’accessibilité.
Pour ce faire, il transfère l’émission et le service sur la chaîne, en utilisant la propriété fractionnée. Les protections institutionnelles évoluent à mesure que la réglementation mondiale s’intensifie. Le rôle d’Archax en tant que prête-nom réglementé par la FCA permet de combler les lacunes auxquelles de nombreux programmes pilotes ont été confrontés.
Le Royaume-Uni prépare le terrain depuis deux ans. Le projet de tokenisation des fonds dans le secteur et les initiatives de bac à sable du Royaume-Uni fournissent une feuille de route pour les véhicules tokenisés conformément à la législation existante.
Ces documents n’ont pas vu d’obstacle essentiel à la première étape des fonds tokénisés. Toutefois, les exigences en matière de gouvernance et d’archivage sont satisfaites. Le DMI entre dans cette fenêtre politique.
La plateforme DMI permet la tokenisation des intérêts des fonds et gère la distribution primaire, l’onboarding et le servicing sur des grands livres distribués. Elle prend également en charge les opérations post-négociation, rationalisant ainsi le cycle de vie complet des actifs.
Malgré son fondement blockchain, DMI reste interopérable avec les systèmes financiers traditionnels. Azure offre l’échelle et les contrôles de sécurité que les banques et les gestionnaires d’actifs connaissent déjà.
LSEG prévoit d’étendre sa plateforme en y ajoutant des obligations, des matières premières et des actions. Cette démarche vise à en faire un lieu d’échange multi-actifs pour les instruments tokénisés.
Les premiers acteurs ont de la crédibilité. La première levée de fonds a été réalisée par MembersCap. EJF Capital a rejoint la plateforme DMI et prévoit de lancer plusieurs fonds. C’est le signe d’un passage de programmes pilotes à un pipeline d’investissement durable.
L’image de la concurrence se dessine
Les grands opérateurs de salles de marché se délocalisent au même rythme. Le Nasdaq avait demandé à autoriser la négociation de titres tokénisés dans le même carnet d’ordres que les cotations classiques.
La DTC se chargerait alors de la compensation et du règlement. Le dépôt propose que la tokenisation puisse être incorporée dans le cadre de la protection du système de marché national. Les dernières mesures prises par LSEG montrent que le plus grand propriétaire de bourse d’Europe investit dans des infrastructures réelles, et pas seulement dans des modèles théoriques.
Cela témoigne d’un engagement sérieux en faveur de la transformation des marchés financiers par le biais d’une innovation concrète. Selon le Financial Times, LSEG avait des projets de plomberie de bout en bout pour les marchés financiers.
Ils ont cherché à relier la blockchain à la plomberie du marché des capitaux au lieu de l’attacher à une seule étape de la chaîne. Cette différence est importante pour l’adoption, car les émetteurs et les investisseurs ont besoin d’une couverture du cycle de vie, et non de projets pilotes isolés.
La Bourse de Londres exploite le grand potentiel du marché
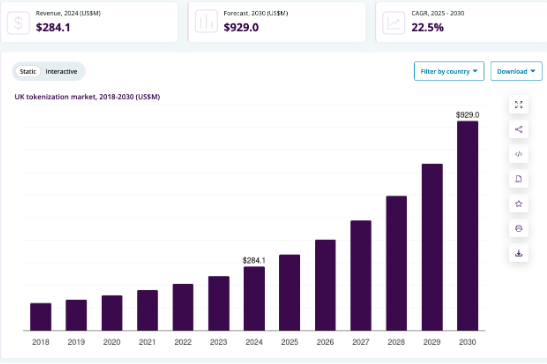
Les graphiques de dimensionnement du marché sont toujours divergents, mais suivent une tendance à la hausse au milieu d’un T2 chancelant. Les revenus de la tokenisation au Royaume-Uni s’élèvent à environ 284,1 millions de dollars en 2024. Ils pourraient également atteindre 929,0 millions de dollars d’ici 2030.
Cela correspond à peu près au taux de croissance annuel moyen de 18,4. Cette tendance correspond à une montée en puissance progressive, basée sur les infrastructures, par opposition à une montée en puissance spéculative.
Dans le monde entier, les estimations varient entre la prudence et l’ampleur. McKinsey prévoit que les actifs symbolisés dans les catégories traditionnelles pourraient atteindre près de 2 billions de dollars d’ici à 2030. Cette estimation exclut les crypto-monnaies et se concentre uniquement sur les instruments financiers autres que les crypto-monnaies.
D’autres études font état d’une opportunité de 16 000 milliards d’euros d’ici 2030 si la tokenisation des actifs du monde réel se généralise. La diffusion souligne le fait que la politique, la préparation des infrastructures et les processus institutionnels dicteront la pente des courbes d’adoption.
L’interprétation de ces graphiques en termes de LSEG permet de tirer trois conclusions. Tout d’abord, la tranche britannique est sur le point d’augmenter de plus de 10 %. D’autre part, DMI peut s’emparer des commissions d’émission et de gestion au fur et à mesure que les volumes se déplacent.
Deuxièmement, même dans des scénarios prudents, les rails de base devraient être construits aujourd’hui puisque l’efficacité du règlement est un effet d’échelle. Troisièmement, la hausse est liée à la croissance multi-actifs, ce qui est exactement l’orientation que LSEG prétend donner à DMI.