Zerebro
 Bitcoin
 Pudgy Penguins
 NEAR Protocol
 Quantus
 Pearl
 ZKsync
L’Assemblée nationale a voté le 31 octobre un amendement transformant l’IFI en « impôt sur la fortune improductive », un changement majeur qui élargit l’assiette aux actifs comme l’or, certains contrats d’assurance-vie en fonds euros, et même la crypto, avec l’objectif affiché d’orienter l’épargne vers l’économie réelle. Le texte doit encore poursuivre son parcours parlementaire, mais la fiscalité du patrimoine français entre dans une zone de turbulence.
Ce que change réellement l’amendement
Le cœur du dispositif est simple dans sa promesse et complexe dans ses effets : élargir l’ancien IFI à des biens jugés « improductifs » et appliquer un taux forfaitaire. Plusieurs versions circulent, mais la logique dominante retient un taux unique de 1 %, là où l’IFI fonctionnait jusqu’ici par barème progressif. Le rendement attendu pour l’État reste, à ce stade, difficile à chiffrer.
Le périmètre s’étend au-delà de la pierre non productive : métaux précieux, œuvres, véhicules de collection, et, point sensible, une partie des contrats d’assurance-vie en fonds euros, ainsi que la crypto pour les patrimoines concernés. Cette bascule rompt avec l’idée que le simple « stationnement » d’épargne sur des supports sécurisés resterait neutre fiscalement.
Reste la ligne de flottaison. Les débats ont fait émerger deux bornes : un seuil d’assujettissement à 2 millions d’euros dans la version d’origine, abaissé à 1,3 million lors des discussions. La navette parlementaire tranchera, mais l’incertitude suffit déjà à modifier les anticipations des contribuables visés.
Qui paierait, et avec quels effets ?
La mesure vise explicitement à récompenser l’investissement productif. Logements loués selon des critères précis, capital d’entreprises, innovation. Sur le papier, l’intention est lisible. Dans la pratique, on touche à la première tirelire du pays, l’assurance-vie, 2 084 milliards d’euros d’encours dont une large part investie en dette publique. Taxer davantage le fonds euros, c’est jouer avec un rouage qui finance aussi l’État.
Les assureurs, logiquement, tirent la sonnette d’alarme. Une surtaxation des supports sécurisés pourrait pénaliser la collecte, renchérir le coût de financement obligataire et, ironie du sort, décourager l’épargne longue qu’on prétend orienter. Les banques privées, elles, pointent un autre risque, plus diffus mais redoutable pour l’investissement : l’instabilité fiscale, déjà vécue comme une prime de risque à part entière.
Côté crypto, l’impact est plus ciblé. Seuls les patrimoines dépassant le seuil seraient concernés, mais le symbole compte. En associant « improductivité » et crypto, on rebat une fois encore les cartes de la légitimité économique de cet écosystème. De quoi inciter les détenteurs fortunés à professionnaliser la détention (véhicules corporate, diversification productive) plutôt que de réduire l’exposition pure et simple.
PolitiFi en tête et la prévente PepeNode
La nuit dernière a offert un contre-pied révélateur. Après plusieurs séances hésitantes, le marché crypto a rebondi d’environ 2,1 %, tandis que les jetons « PolitiFi » signaient une envolée de 15,7 %, meilleure performance sectorielle du moment. Dans ce sillage, un projet capte l’attention : PepeNode ($PEPENODE), qui fusionne jeu et minage pour inaugurer un modèle « mine-to-earn » virtuel. L’idée est de transformer une activité technique et énergivore en expérience accessible, où l’utilisateur assemble des nœuds virtuels pour accroître sa puissance de calcul et générer des gains en Pepe (PEPE), Fartcoin (FARTCOIN) ou jetons apparentés.
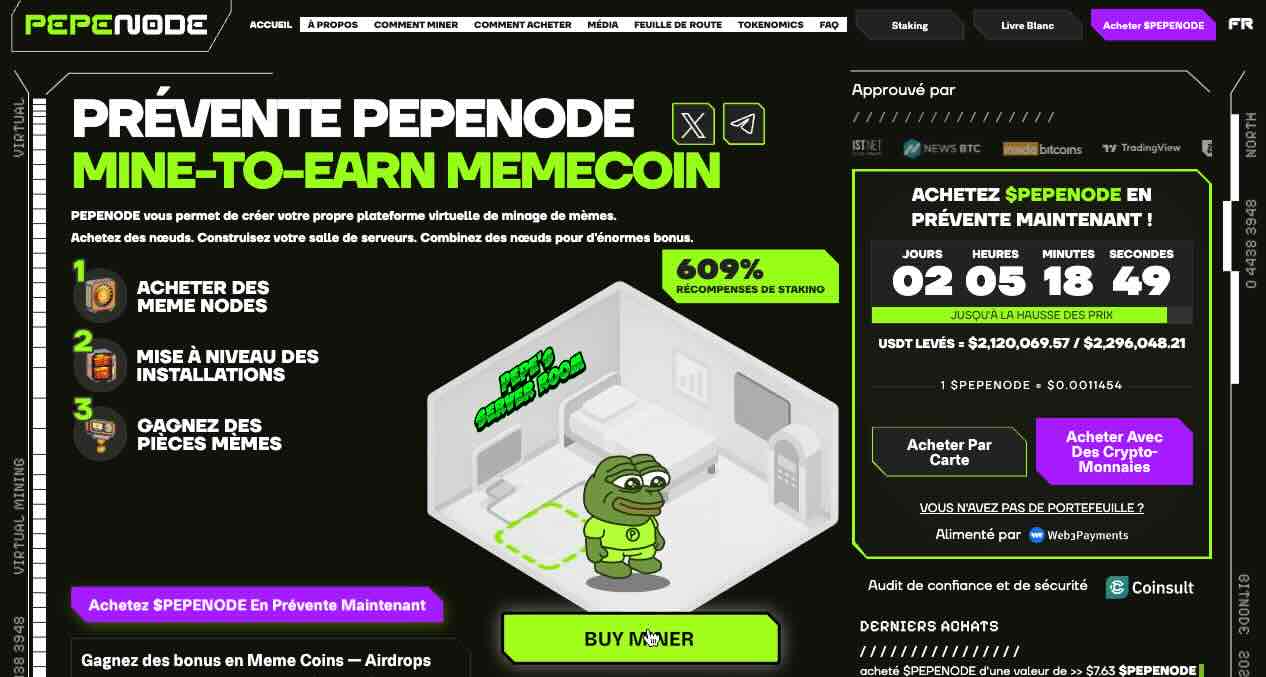
Le dispositif bouscule les codes du mining classique. Plus de matériel ni d’électricité à financer côté utilisateur, mais une économie interne animée par le jeton PEPENODE, utilisé pour améliorer son infrastructure, acheter des éléments et optimiser la production virtuelle. La prévente s’affiche à 0,0011454 $, avec moins de 48 heures avant un passage de palier, tempo serré qui crée un effet d’aimant pour les amateurs de « growth stories ».
Le contexte fiscal français donne, paradoxalement, un relief stratégique à ce type d’initiatives. Si l’on considère que le « mine-to-earn » gamifié s’apparente davantage à un service productif qu’à une simple détention d’actifs, des investisseurs fortunés pourraient y voir une façon de réallouer une partie de leur exposition crypto vers des mécanismes plus « actifs ». La prudence s’impose néanmoins : la qualification exacte, fiscale et comptable, dépendra des textes finaux et des modalités de détention.
Ce nouvel impôt ne tuera pas l’investissement par nature. Il le forcera à se justifier. Entre un cadre fiscal en recomposition et un marché crypto qui innove par à-coups, la ligne de crête est étroite, mais praticable pour qui prépare ses marges de manœuvre maintenant, et choisit ses expositions avec méthode.