Bitcoin
 ZKsync
 Pudgy Penguins
 Pearl
 Quantus
 Starknet
 NEAR Protocol

Aperçu des principaux éléments
- Le cours de l’action NVIDIA a reculé jusqu’à un niveau de soutien crucial.
- Il a achevé le schéma de rupture et de retour.
- Certains catalyseurs notables, comme la croissance de ses revenus, laissent présager un rebond.
Le prix de l’action NVIDIA a baissé pour la quatrième séance consécutive, tombant à son niveau le plus bas depuis le 7 mai. Ce recul fait suite à des bénéfices trimestriels élevés et semble être dû en grande partie à des prises de bénéfices après une forte hausse en début d’année.
Malgré cette baisse, les indicateurs techniques suggèrent que le titre s’est approché d’une zone de soutien importante que les traders continuent de surveiller de près.
Le cours de l’action NVIDIA retente un niveau de rupture majeur
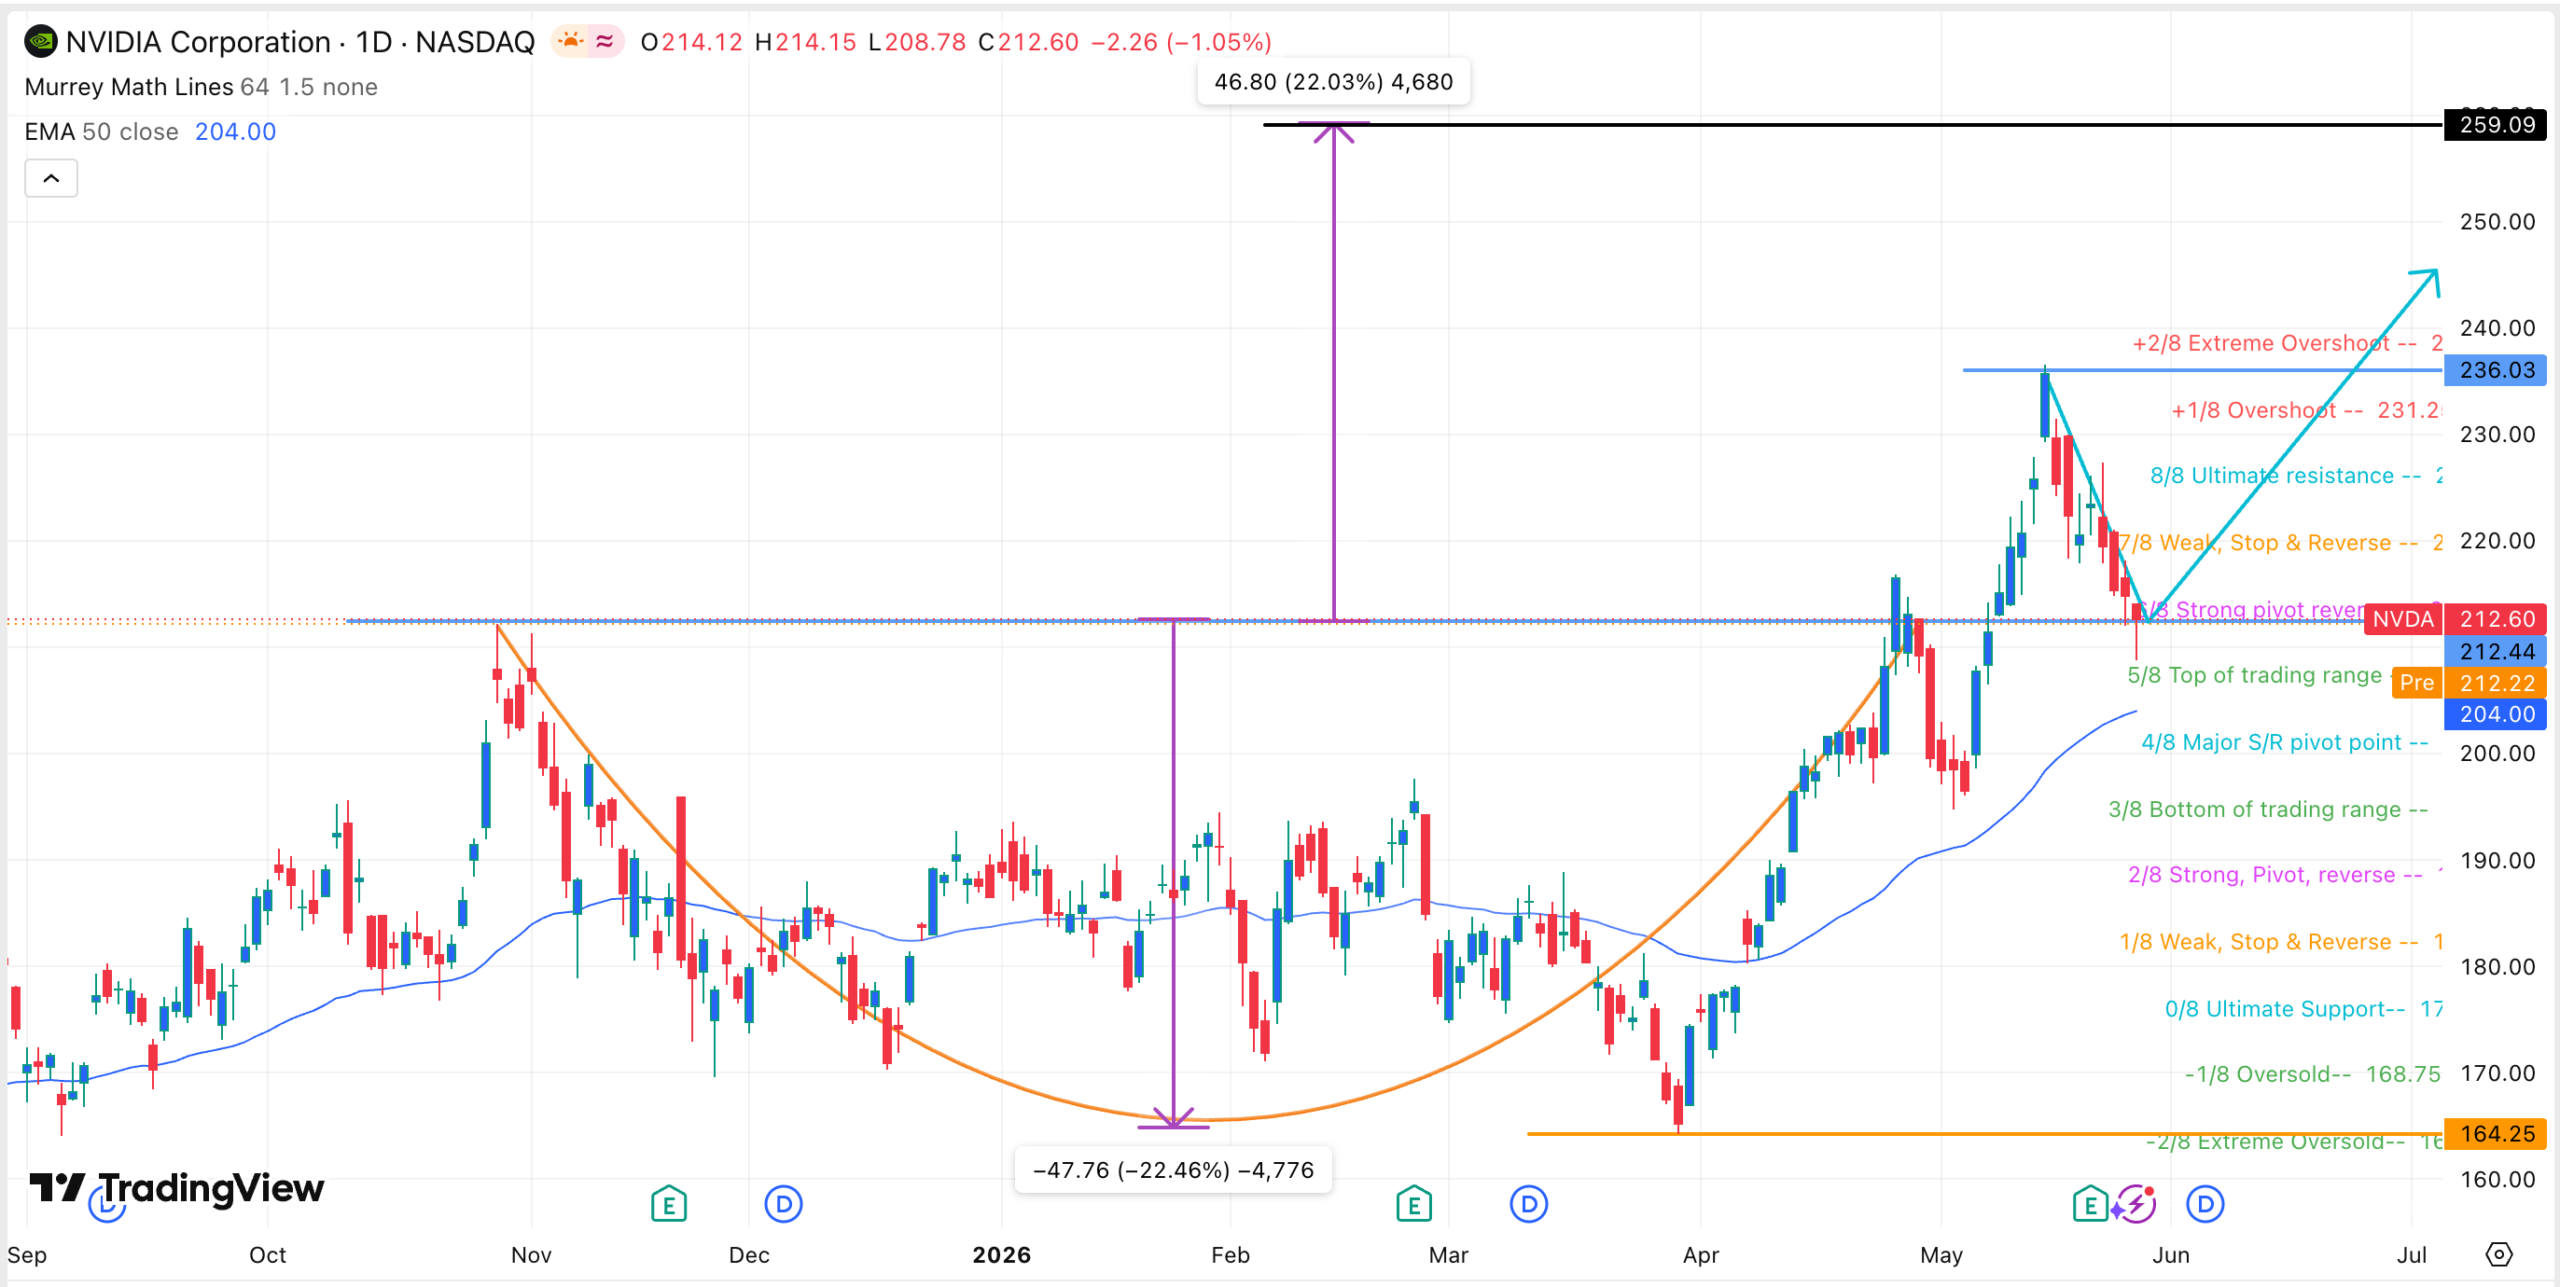
Le graphique journalier montre que le prix de l’action NVDA s’est effondré ces derniers jours. Ironiquement, ce recul a commencé après que la société a publié des résultats financiers solides la semaine dernière.
Un examen plus approfondi de ce graphique montre que ce recul s’inscrit dans le cadre d’un schéma “break-and-retest”, un signe de continuation courant dans l’analyse technique. Dans ce cas, l’action a retesté le support clé à 212,60 $, le côté supérieur de la configuration en forme de tasse et d’anse. Ce prix a également coïncidé avec le pivot fort, niveau d’inversion de l’outil Murrey Math Lines.
C&H est un signe de continuation courant qui se compose d’une résistance horizontale, d’un fond arrondi et d’un pullback. Dans le cas présent, la coupe a une profondeur de 23 %. En mesurant la même distance à partir du côté supérieur de la coupe, on obtient un objectif de 260 dollars, bien plus élevé que les 212 dollars actuels.
Les perspectives haussières deviendront caduques si le prix tombe en dessous du point pivot majeur S/R à 200 $. Un passage en dessous de ce niveau invalidera les prévisions haussières et laissera présager une baisse plus importante.
NVIDIA fait feu de tout bois
L’effondrement actuel du cours de l’action NVDA se produit alors que les investisseurs prennent leurs bénéfices après avoir grimpé de 45 % par rapport à son plus bas niveau en mars de cette année. Il est courant que les actions et autres actifs se replient après avoir connu une forte hausse, car les investisseurs prennent leurs bénéfices.
Pourtant, en réalité, il y a des signes que NVIDA fonctionne à plein régime, avec des catalyseurs clés qui devraient la pousser à la hausse à long terme. Par exemple, les derniers résultats ont montré que ses activités ont continué à croître au premier trimestre.
Son chiffre d’affaires a bondi de 85 % au premier trimestre, dépassant les 80 milliards de dollars, et la direction prévoit un chiffre d’affaires annuel de 91 milliards de dollars au deuxième trimestre. L’entreprise devrait ensuite franchir la barre des 100 milliards de dollars de chiffre d’affaires au troisième trimestre.
NVIDIA profite de la demande croissante pour ses GPU, qui sont devenus les plus avancés dans l’industrie de l’IA. En outre, la société a créé Compute Unified Device Architecture (CUDA), un logiciel qui active les GPU NVIDIA pour le traitement général. CUDA est l’étalon-or de son secteur, battant des solutions similaires telles que AMD ROCm et OpenAI’s Triton.
Les analystes sont optimistes et pensent que NVIDIA a encore de la marge pour se développer dans les années à venir, à mesure que l’essor de l’IA se poursuit. Après cette étape, il est probable qu’elle aura un rôle à jouer dans l’ère de l’informatique quantique.
L’un des domaines de croissance est la Chine, où des entreprises comme Alibaba, Tencent et JD ont été autorisées à acheter ses puces H200 moins avancées. Jensen Huang pense que la Chine peut générer plus de 50 milliards de dollars de revenus annuels pour l’entreprise.
L’entreprise dispose également d’une plus grande marge de manœuvre pour se développer dans le secteur des processeurs, qui a commencé à exploser. La demande de CPU est stimulée par la croissance continue des agents d’intelligence artificielle.
Plus important encore, malgré toutes ces mesures, NVIDIA se négocie toujours à un prix avantageux. Si son ratio cours/bénéfice (PE) sur douze mois (TTM) de 33 est un peu élevé, son multiple à terme est de 22.
Ce multiple est légèrement inférieur à la moyenne de 22 de l’indice S&P 500. De plus, l’entreprise possède l’un des meilleurs multiples de la règle des 40. Elle prévoit une croissance de 70 % de son chiffre d’affaires et une marge bénéficiaire nette de 55 %. Cela lui confère un multiple de 125 %, et c’est l’une des raisons pour lesquelles la plupart des analystes sont optimistes à l’égard de l’entreprise.