streamoors
 Celestia
 Injective
 Pudgy Penguins
 Pearl
 NEAR Protocol
 Quantus
Les banques américaines entrent officiellement dans l’arène crypto. La Fed, l’OCC et le FDIC autorisent désormais les établissements à détenir et garder des Bitcoin et autres cryptos fort potentiel pour leurs clients.
On peut donc dire au revoir au temps durant lequel seuls les prestataires spécialisés s’en occupaient. Les géants bancaires sont désormais autorisés à offrir ce service. À condition bien sûr de respecter des standards rigoureux de cybersécurité et de conformité . Un signal fort qui pourrait transformer la perception institutionnelle de la crypto et ouvrir la porte à une adoption massive.
Qu’est-ce que ça change vraiment ?
Le changement est considérable. Les banques US ne se contentent plus de regarder la crypto de loin, elles sont officiellement habilitées à la garder pour leurs clients. La Fed, l’OCC et la FDIC ont publié des directives précises pour encadrer cette évolution.
Un feu vert d’une telle ampleur n’est jamais lancé sans conditions : pour proposer ce service, les banques doivent mettre en place des infrastructures ultra-robustes, des protocoles de sécurité à toute épreuve, recruter des équipes spécialisées, et se conformer à toutes les normes AML/BSA/OFAC. Fini le bricolage : chaque aspect, des coffres-forts numériques au suivi des transactions, doit être béton.
Pour l’utilisateur, cette nouvelle donne veut dire beaucoup. On peut désormais confier ses BTC, ETH ou autres cryptos à une banque avec la sécurisation et la traçabilité d’un acteur régulé. Un retour vers une crypto plus stable, plus professionnelle mais aussi encadrée.
Vers une adoption crypto de masse et une explosion des cryptos fort potentiel ?
Le virage réglementaire est bluffant : plus question d’observer la crypto de loin, les stablecoins, paiements crypto et autres outils Web3 deviennent des produits attendus, bientôt intégrés aux applis bancaires mainstream. Fini les wallets obscurs, la crypto se prépare à entrer dans votre appli bancaire comme n’importe quel service de paiement.
Évidemment, les banques y vont prudemment. JPMorgan laisse déjà ses clients acheter du Bitcoin, même sans le stocker, tandis que Bank of America, Citigroup ou Morgan Stanley mènent des tests et explorent des stablecoins internes.
En revanche, dès que les géants se lanceront pleinement, l’effet domino sera inévitable : d’autres institutions suivront, et la crypto deviendra partie intégrante de la finance grand public.
Bitcoin Hyper ($HYPER) : La DeFi au cœur de Bitcoin, et l’une des cryptos fort potentiel à saisir en 2025
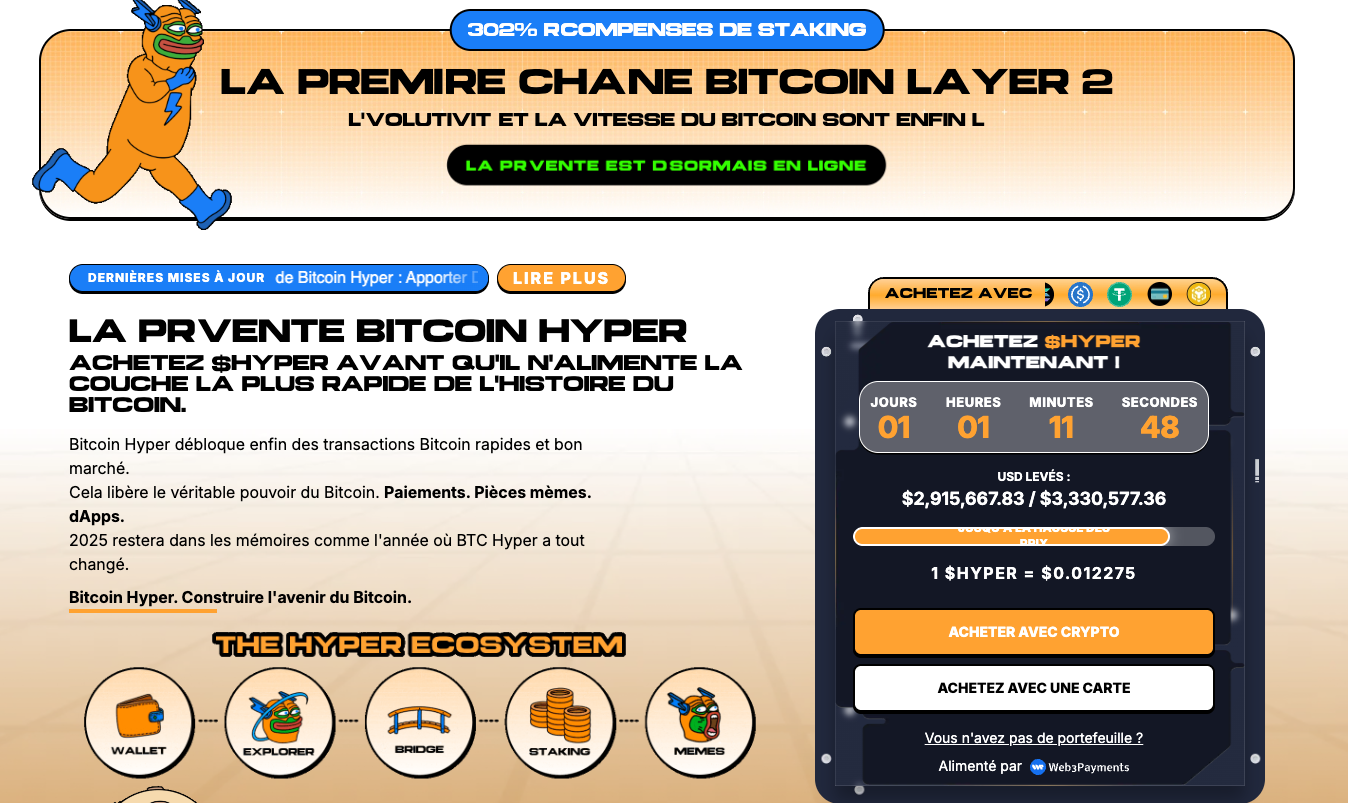
Bitcoin Hyper a l’oreille bien tendue vers ce nouveau paradigme et accentue son écoute. En combinant sécurité BTC, compatibilité EVM/Solana, et smart contracts, il offre une solution DeFi ancrée dans les standards institutionnels. C’est tout de même une belle démonstration de puissance.
Suivre aveuglément la vague? Hors de question : il mise sur la fiabilité institutionnelle, avec une architecture alléchante conçue pour séduire les banques, fonds et régulateurs. Son projet de devenir une passerelle robuste entre Bitcoin et DeFi, lui permet de capter parfaitement l’air du temps où la crypto devient un pilier mainstream. Stratégie, attraction et ambition, $HYPER est promis à un bel avenir.
- Tokenomics limpide : offre de 21 milliards, 30 % trésorerie, 25 % marketing, 20 % liquidité, 15 % rewards, 10 % équipe verrouillée
- Staking généreux : APY entre 350 % et 380 %, un boost pour les premiers participants .
- Axé sur la sécurité, la transparence et la conformité, $HYPER est déjà en presale avec un pont BTC – Layer 2 fonctionnel
Pourquoi acheter $HYPER aujourd’hui ?
- Solution DeFi ancrée dans Bitcoin
- Compatible EVM + Solana, flexible
- Distribution équilibrée et claire
- Staking attractif et engagé
- Designé pour marché régulé proche
Acheter HYPER au meilleur prix dès aujourd’hui !
Conclusion
Ce virage réglementaire bouscule tout : les stablecoins, paiements en crypto et autres services Web3 ne sont plus de la science-fiction, mais bien attendus dans les applis bancaires grand public . Sur le côté les portefeuilles obscurs, vos cryptos pourraient bientôt se gérer depuis la même app que vos comptes épargne.
Bien sûr, les banques jouent la prudence. JPMorgan, Bank of America ou Morgan Stanley testent, explorent des partenariats, et se préparent graduellement . Mais une fois que les titans se lancent, l’effet domino sera imparable. Adoption massive, mainstream, le tout sous supervision et ça pourrait arriver plus vite qu’on ne croit.