streamoors
 IGNITION
 Injective
 Aerodrome Finance
 ZKsync
 Collector Crypt
 Sui
MoneyGram déploie une application centrée sur les stablecoins, d’abord en Colombie, avec l’objectif de moderniser les envois d’argent. L’app permet de recevoir et de conserver des dollars tokenisés (USDC) sur la blockchain Stellar. Le pari est clair : moins de friction, plus de vitesse, et une passerelle directe entre cash et crypto. Dans ce décor, un wallet natif Web3 comme Best Wallet n’offre-t-il pas, pour certains usages, un terrain de jeu plus large que l’app d’un géant du transfert d’argent ?
Ce que MoneyGram vient réellement de lancer
MoneyGram a commencé par la Colombie avec une app où l’USDC sert d’unité de compte et de réserve. Les fonds arrivent quasi instantanément, restent en dollars numériques, puis peuvent être dépensés ou convertis. C’est un basculement stratégique. Le stablecoin devient l’épine dorsale de l’expérience, et plus seulement un tuyau caché en coulisse.
Ce choix s’appuie sur l’infrastructure Stellar et sur l’expertise on/off-ramp de MoneyGram, déjà rodée via “Ramps”, un réseau qui connecte des portefeuilles à la conversion cash dans 170+ pays. L’idée est d’ouvrir un couloir entre billets, USDC et retraits physiques, sans exiger un compte bancaire. C’est une extension logique des ponts Stellar–MoneyGram lancés ces dernières années.
Il existe toutefois des garde-fous. La disponibilité varie selon les juridictions, les frais dépendent des montants et des modes de paiement, et les délais restent soumis aux horaires des partenaires. Bref, l’innovation tient la corde, mais la conformité garde la main. MoneyGram le précise noir sur blanc dans son centre d’aide dédié au wallet USDC.
Face-à-face fonctionnel : où Best Wallet se démarque
L’app de MoneyGram vise d’abord les transferts internationaux et l’épargne en dollars stables dans des économies volatiles. Best Wallet, lui, revendique une place au cœur du Web3 quotidien : self-custody, multi-chaînes, et compatibilité dApps. L’utilisateur garde ses clés, gère ses actifs, et circule d’un protocole à l’autre. Ce n’est pas le même réflexe produit, ni la même promesse.
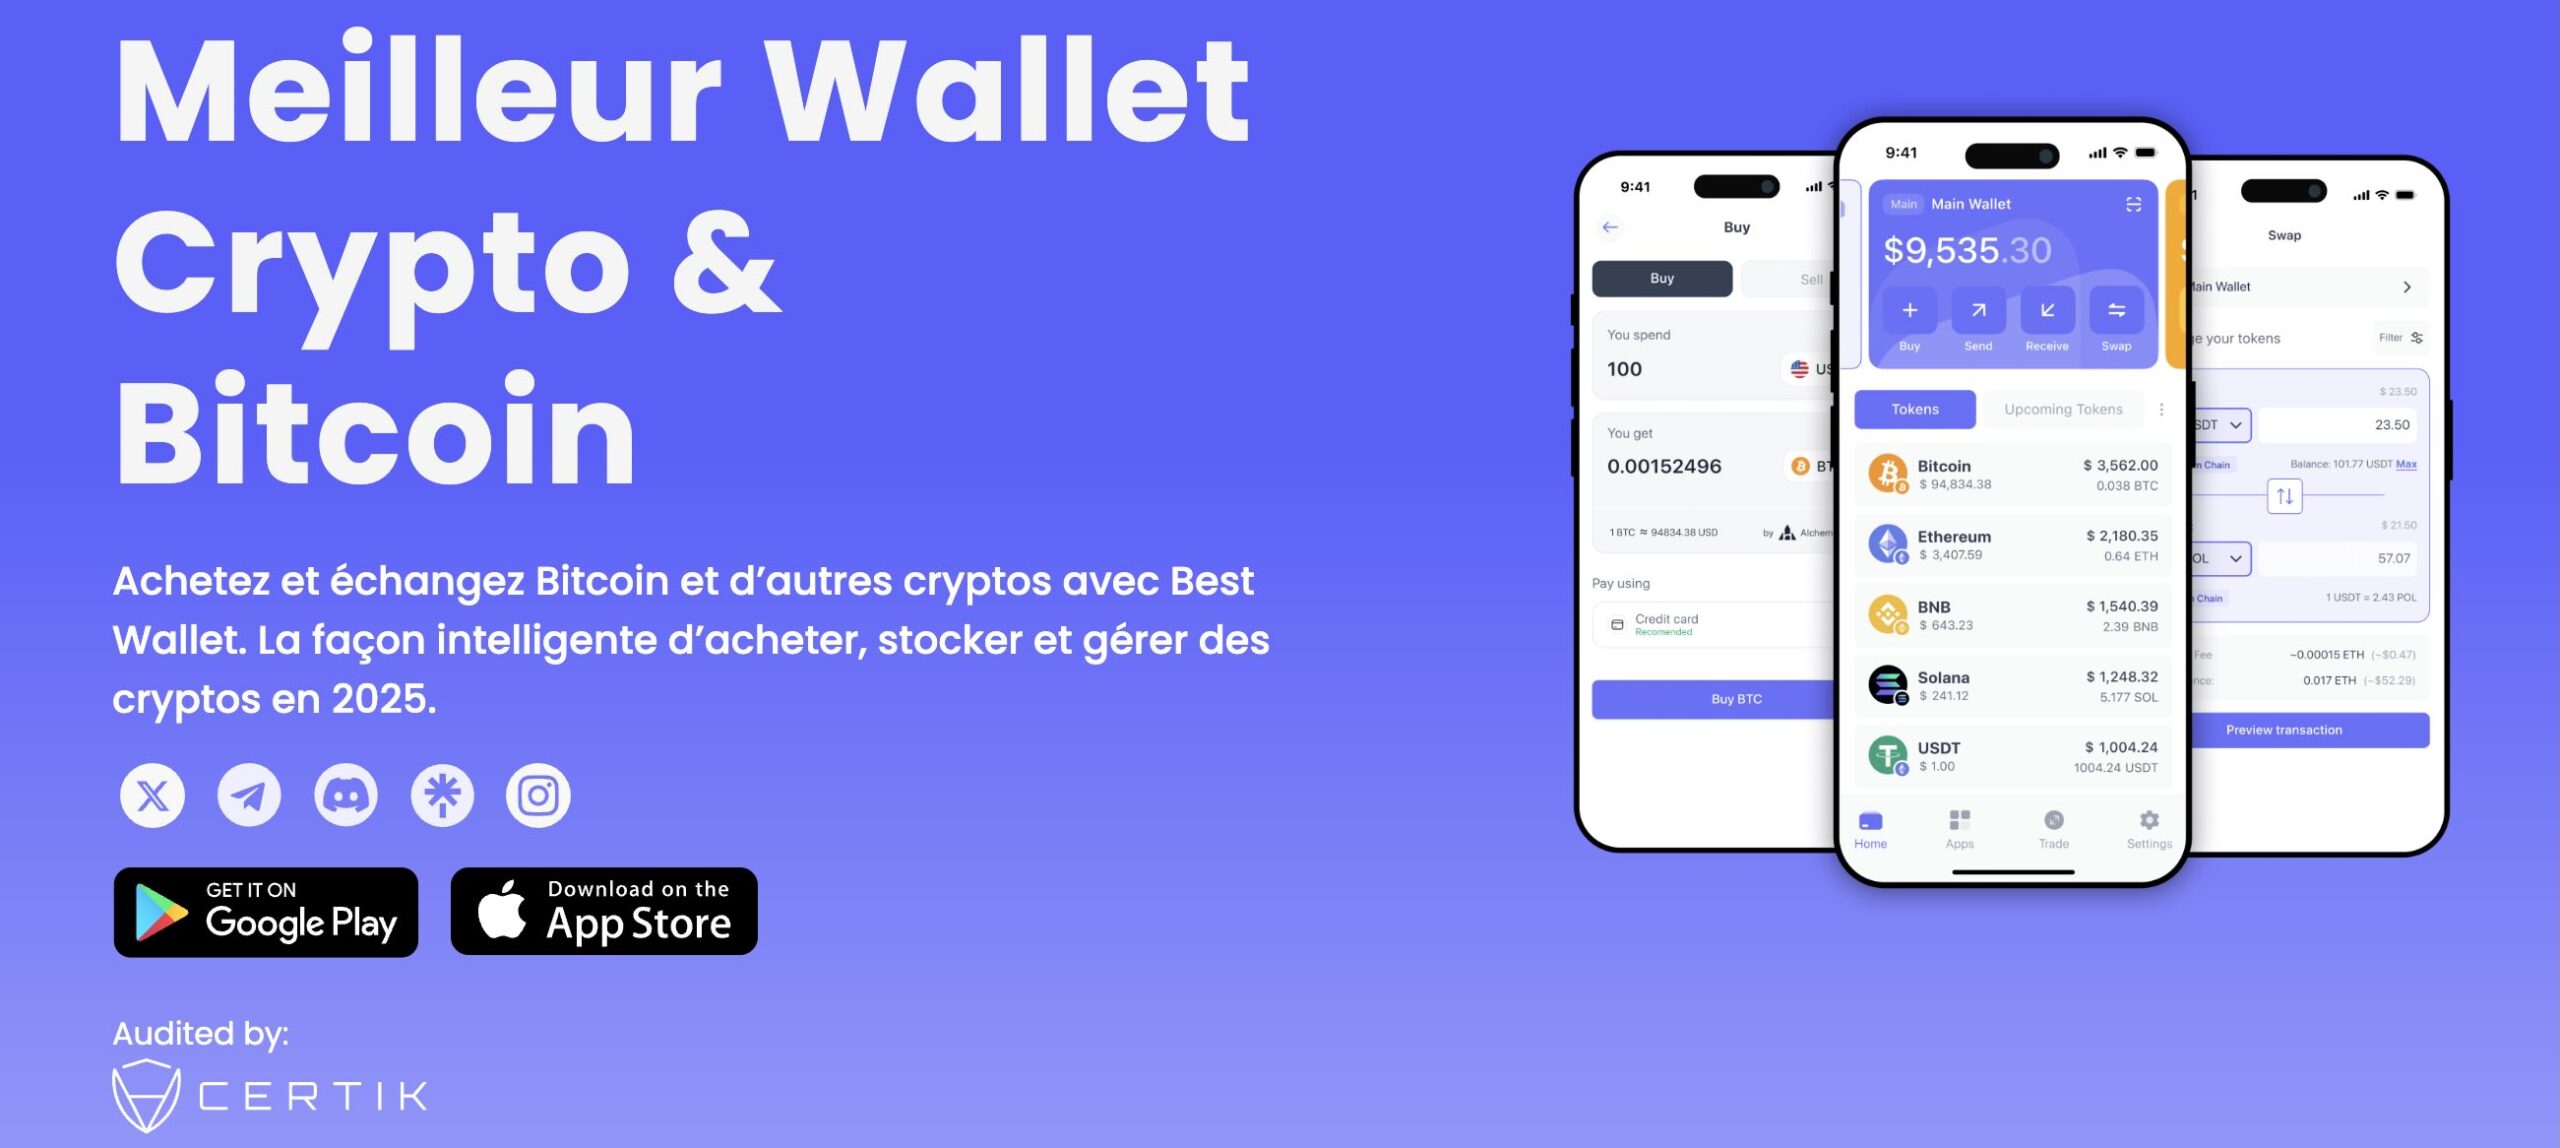
Côté sécurité, Best Wallet met en avant une authentification biométrique et multifactorielle. L’approche cherche l’équilibre entre la robustesse proche d’un hardware wallet et l’ergonomie d’une app mobile. L’ambition est de rendre la souveraineté sur les clés réellement praticable, sans tutoriels à rallonge ni branchements exotiques.
Sur les flux, la comparaison est intéressante. MoneyGram excelle dans le cash-in/cash-out physique et l’accès grand public. Best Wallet parle plutôt d’un hub Web3 : suivi de portefeuille, exécution on-chain, et passerelles vers des usages comme le staking ou les paiements crypto-natifs. En d’autres mots, l’un domestique les stablecoins pour la remittance, l’autre tente d’orchestrer l’expérience crypto de bout en bout. Les deux mondes se touchent, mais ne se recouvrent pas totalement.
Le token $BEST : utilité concrète ou simple bonus ?
Le rôle annoncé du token $BEST dépasse le badge communautaire. Réductions de frais dans l’écosystème, accès anticipé à certaines fonctionnalités, et mécanismes d’incitation pour encourager l’usage actif du wallet. Ce type de design crée un cercle vertueux si, et seulement si, l’utilité in-app devient quotidienne.
La question qui tue n’est pas “y a-t-il un token ?”, mais “qu’apporte-t-il que l’on ne puisse pas désactiver sans casser le produit ?”. Un bon schéma passe par une émission disciplinée, une distribution lisible et des droits clairs (gouvernance, crédits d’usage, éventuels boosts). L’investisseur avisé regarde les calendriers de vesting aussi attentivement que les promesses marketing.
Dans ce cadre, la prévente BEST peut jouer le rôle d’amorçage. Elle fédère une base d’utilisateurs-propriétaires qui ont intérêt à ce que l’app soit utilisée au quotidien, pas seulement au moment d’un airdrop. C’est l’exact opposé d’un wallet “jetable” ouvert le temps d’un transfert.
Participez à la prévente de $BEST !
Comment choisir aujourd’hui
Si votre priorité est d’envoyer de l’argent à l’étranger, de le recevoir en dollars stables, puis de le retirer en cash dans un réseau physique reconnu, l’app MoneyGram coche déjà les cases. Le lancement en Colombie sert de pilote avant d’autres marchés, avec USDC comme socle. Attendez-vous à un déploiement progressif, rythmé par les contraintes locales.
Si vous vivez plutôt dans l’écosystème crypto, que vous jonglez avec plusieurs chaînes, que vous cherchez une self-custody simple et des intégrations Web3 natives, Best Wallet devient pertinent. La prévente BEST ajoute un angle “skin in the game” : contribuer tôt, utiliser souvent, et capter une partie de la valeur si l’usage s’installe.
Au fond, il n’y a pas de duel à somme nulle. MoneyGram fait entrer les stablecoins dans le quotidien des remittances, avec une distribution physique que peu d’acteurs peuvent égaler. Best Wallet, lui, pousse la logique crypto-native et l’appropriation individuelle. Le choix reflète votre besoin principal : transfert grand public ici et maintenant, ou souveraineté et amplitude Web3. Idéalement, les deux se complètent. L’important reste de tester prudemment, de vérifier la disponibilité locale et de garder à l’esprit que les frais, comme les règles, ne sont jamais figés.