Dacity Coin
 Celestia
 Pudgy Penguins
 Injective
 Solana
 Sui
 Starknet

Aperçu des principaux éléments :
- Arthur Hayes prédit qu’une augmentation du crédit de 15 billions de dollars modifiera la politique monétaire des États-Unis.
- Le contrôle de la courbe des taux pourrait relancer les prêts aux petites banques régionales.
- Le bitcoin pourrait s’envoler à mesure que le dollar s’affaiblit sous l’effet de l’expansion massive de la Fed.
Arthur Hayes est le cofondateur et l’ancien directeur général de BitMEX. Il pense qu’un changement majeur de la politique monétaire américaine pourrait se produire sous une administration Trump. Ce changement pourrait impliquer une impression monétaire agressive de la part de la Réserve fédérale. Arthur Hayes suggère que cela pourrait avoir un impact significatif sur les marchés financiers.
Hayes a évoqué le programme économique proposé par Buffalo Bill Bessent dans un essai récent. Il a comparé la coordination des taux d’intérêt entre la Fed et le Trésor pendant la Seconde Guerre mondiale. À l’époque, la Fed a maintenu les taux d’intérêt stables sur toute la courbe des rendements.
M. Hayes estime que les outils existants de la Fed pourraient injecter plus de 15 000 milliards de dollars dans l’économie américaine d’ici à 2028. Selon lui, cette expansion massive du crédit remodèlerait la dynamique financière. Selon lui, elle pourrait faire grimper la valeur du bitcoin jusqu’à 3,4 millions de dollars aujourd’hui.
Ce qui a changé entre 1942-1951 et aujourd’hui-Arthur Hayes
L’analyse de M. Hayes, qui a récemment prédit une chute du marché, commence par l’accord entre le Trésor et la Fed pour la période 1942-1951. À l’époque, la Fed limitait les bons du Trésor à court terme à 0,675 % et les obligations à long terme à 2,5 %.
La courbe de rendement historique était raide et bien contrôlée. En revanche, la courbe actuelle est plus plate, bien que les rendements à court et à long terme restent supérieurs à 4 %.
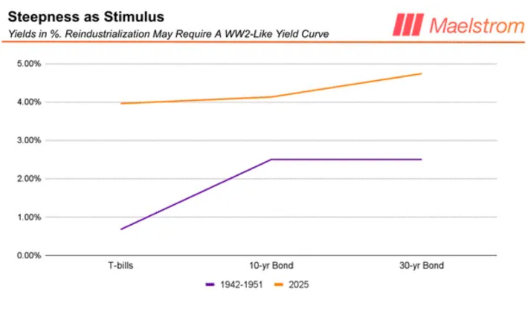
Dans le passé, cette pente a permis aux banques régionales d’accorder des prêts rentables aux petites et moyennes entreprises (PME). Celles-ci représentent environ 46 % de l’emploi aux États-Unis.
En revanche, l’aplatissement actuel de la courbe dissuade ce type de prêt. En outre, le crédit est concentré entre les mains de grandes entreprises et d’emprunteurs institutionnels. Selon M. Hayes, la courbe à haut rendement des années 1940 est un modèle de réindustrialisation de l’économie américaine.
Le gouvernement peut réduire le coût du service de sa dette en augmentant le prix à long terme des emprunts. Les taux à court terme sont maintenus à un niveau bas pour stimuler les prêts bancaires aux petites entreprises. Cela permet également de soutenir les initiatives de politique industrielle à grande échelle.
Mécanismes : Comment la Fed pourrait assurer le contrôle de la courbe des rendements
Hayes note que la Fed peut utiliser son instrument contemporain pour reproduire le contrôle de la courbe des rendements (YCC) utilisé dans les années 1940. La Fed fixait les rendements à court terme en déterminant le taux d’intérêt payé sur les réserves (IORB) et les taux d’emprunt de la fenêtre d’escompte.
La Fed peut acheter des titres du Trésor à long terme dans le cadre de son compte de marché ouvert (SOMA). Ces achats peuvent être pratiquement illimités afin de contrôler les niveaux de rendement. Cette stratégie permet également d’accroître considérablement le bilan de la Fed.
Une telle stratégie permettrait aux banques régionales de disposer d’une marge de crédit plus sûre, notamment pour les prêts à court et à long terme. La génération de crédit pourrait ainsi être directement transmise aux PME au lieu de passer par des institutions non bancaires ou des marchés de capitaux.
Le cadre Hayes considère qu’il s’agit d’un passage d’un système de crédit axé sur Wall Street à un système de prêt axé sur Main Street. Il considère qu’il s’agit d’une inversion de décennies de financiarisation. Hayes établit un lien entre le changement potentiel de politique et l’influence politique sur les principales institutions financières.
Il désigne le Conseil des gouverneurs de la Réserve fédérale (FBOG) comme un acteur central. Le Federal Open Market Committee (FOMC) est à l’origine de ce changement. Le FBOG crée l’IRB. Il réglemente les banques en les surveillant. Le FOMC contrôle également les opérations d’open-market, telles que le SOMA.
Le Conseil des gouverneurs de la Réserve fédérale (FBOG) compte actuellement sept membres. M. Hayes note que les gouverneurs alignés sur M. Trump occupent désormais trois sièges en raison des récentes démissions et confirmations.
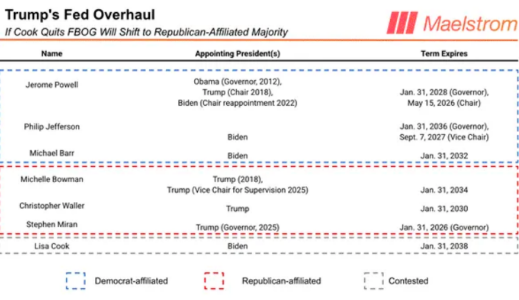
Un quatrième siège pourrait devenir vacant au début de l’année 2026. Cela pourrait également permettre à Trump d’avoir la majorité et de faire pression sur le FOMC pour qu’il s’adapte à ses politiques. M. Hayes estime que les gouverneurs de la Fed peuvent influencer une baisse du taux des fonds fédéraux.
Elles pourraient le faire en fixant l’intérêt sur les soldes de réserve (IORB) en dessous de la fourchette cible. Cela crée des opportunités d’arbitrage pour les banques, ce qui pousse le FOMC à ajuster sa politique.
Il souligne également le rôle du FBOG dans l’approbation des présidents des banques de district qui sont affectés au FOMC. Trump pourrait obtenir une majorité de sept voix au sein du FOMC en remaniant le leadership à des postes clés. Cela lui permettrait d’exercer une forte influence sur la politique monétaire américaine d’ici à la mi-2026.
M. Hayes prévient que la création monétaire à grande échelle et les rendements fixes pourraient affaiblir le dollar américain. Il y voit une menace pour sa valeur par rapport à l’or et aux autres monnaies fiduciaires. Des phénomènes similaires se sont produits entre les années 1940 et 1970.
Le dollar a perdu de sa force pendant cette période et l’or a été considérablement réévalué. Selon lui, le cours du bitcoin est l’un des actifs les plus bénéfiques dans cet environnement.
Il souligne que l’objectif de 3,4 millions de bitcoins n’est pas une prévision stricte mais une prévision directionnelle. Cependant, il montre l’asymétrie des actifs réels par rapport à une croissance monétaire vigoureuse.
M. Hayes prévoit que la valeur du bitcoin pourrait être multipliée par 30 dans le cadre de ces politiques de la Fed. Il estime que son prix pourrait atteindre environ 115 000 dollars.