Pearl
 Zylo Ecosystem
 Sui
 Starknet
 Pons
 NEAR Protocol
 Quantus
En 2025, les États-Unis (USA) sont au cœur d’une bataille monétaire décisive entre trois forces : les stablecoins, la CBDC (monnaie numérique de banque centrale), et les banques traditionnelles. Avec plus de 180 milliards de dollars en circulation, les stablecoins comme USDT et USDC bouleversent le système financier mondial. Face à cette montée en puissance, la Réserve fédérale accélère ses tests sur un dollar numérique (CBDC), tandis que les banques américaines luttent pour préserver leur rôle historique d’intermédiaire. Cette confrontation redéfinit l’avenir du dollar et l’architecture financière des USA pour les décennies à venir
Le Congrès débat fébrilement d’un cadre légal pour les stablecoins. Les républicains favorisent une régulation légère pour l’innovation. Les démocrates exigent des garde-fous bancaires stricts. Le blocage politique laisse le champ libre à Tether et Circle.
L’explosion des stablecoins et leurs menaces
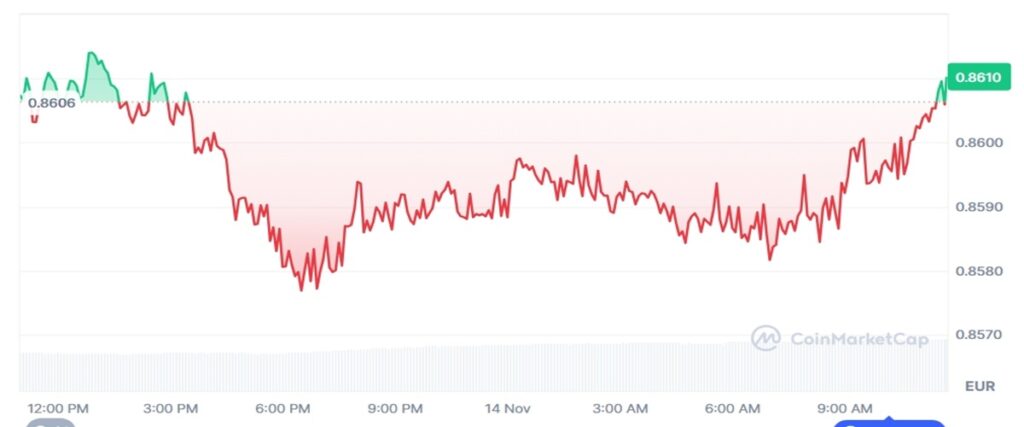
Tether USDT domine avec 110 milliards de capitalisation mondiale. Cette monnaie privée circule librement sans contrôle bancaire strict. Les transactions quotidiennes dépassent les 50 milliards de dollars sur l’ensemble des blockchains. On parle d’un volume équivalent aux paiements des banques.
Avec USDC, Circle gère plus de 35 milliards et s’impose chez les investisseurs pro. Grâce aux audits mensuels, les entreprises américaines ont confiance dans la stabilité des réserves. Cette transparence permet l’intégration dans les trésoreries d’entreprise. Coinbase et d’autres plateformes poussent agressivement l’adoption d’USDC.
Les stablecoins contournent complètement le système bancaire pour les paiements. Une transaction USDT coûte 1 dollar contre 25 dollars pour un virement Swift. L’efficacité des stablecoins menace directement les revenus des banques liés aux paiements. Le monopole des banques perd progressivement son emprise sur les paiements internationaux qui ripostent. Face à cette montée en puissance des stablecoins, les banques réagissent.
Le projet CBDC de la Fed face à la résistance
Depuis 2022, la Fed explore le potentiel d’un dollar numérique à travers des tests ciblés. Ce type de CBDC donnerait à l’État une visibilité totale sur les flux financiers de chaque citoyen. La Fed pourrait programmer l’expiration de certains dollars numériques. Cette forme de contrôle soulève de fortes préoccupations chez ceux qui veillent aux droits fondamentaux.
Plusieurs élus républicains, dont Tom Emmer et Ted Cruz, s’opposent à la CBDC, qu’ils considèrent comme un potentiel instrument de surveillance gouvernementale. Les banques craignent d’être évincées de leur rôle d’intermédiaire. Le projet est freiné par une alliance surprise, en dépit de son importance géopolitique.
La Chine accélère le déploiement de son yuan numérique, guidée par des ambitions géopolitiques et économiques affirmées. Cette avancée technologique remet en question la domination mondiale du dollar. Les pays émergents adoptent progressivement le e-CNY pour éviter Swift. La Fed perd du terrain face à l’inaction politique des États-Unis.
Les banques contre-attaquent avec leurs solutions
JPMorgan lance JPM Coin pour ses clients institutionnels uniquement. Cette stablecoin privée reste cantonnée au système bancaire classique. Les échanges entre grandes entreprises dépassent le milliard de dollars par jour.
Le stablecoin privé fonctionne toujours dans les limites du système bancaire. Le volume atteint 1 milliard de dollars quotidien entre grandes entreprises. Cette approche préserve le rôle d’ intermédiaire des banques.
Les banques américaines développent collectivement des rails blockchain permissionnés. Ces réseaux fermés excluent volontairement le grand public. L’infrastructure évolue, mais le contrôle reste central, freinant toute ouverture à l’innovation.
Le lobbying bancaire et la régulation en tension
Le lobbying bancaire monte en puissance : les stablecoins sont poussés vers une régulation bancaire stricte. Le pouvoir politique pousse à soumettre les stablecoins aux normes des banques. Les barrières protègent les banques. Tether et Circle contre-attaquent par un lobbying massif. Face à ce climat incertain, plusieurs outils d’analyse stratégique émergent pour guider les décisions..
Bitcoin Hyper et Pepenode : comprendre les enjeux monétaires
Comprendre cette bataille nécessite une veille réglementaire permanente. Un travail que Bitcoin Hyper examine chaque proposition législative liée aux stablecoins. Les régulations orientent vos choix d’investissement. Les dynamiques macroéconomiques, elles, se traduisent en réalités de marché.
Les analystes de Bitcoin Hyper suivent les décisions de la Fed sur la CBDC. Vous adaptez votre stratégie selon les annonces officielles. Les hypothèses de déploiement ou de retrait sont prises en compte. Cette analyse guide vos décisions d’allocation durable.
Participer à la prévente BITCOIN HYPER!
Et en parallèle nous avons, Pepenode expliquant l’impact concret de chaque développement monétaire. Vous lisez les signaux réglementaires, ajustez votre cap, et tournez les crises en avantage.
Les tensions bancaires boostent les stablecoins. Vous les anticipez et ajustez votre stratégie. La communauté Pepenode analyse les scénarios à fond. Les spécialistes du droit vous aident à anticiper les votes et à placer vos actifs au bon moment.législatif, pendant que vous positionnez vos actifs en amont des échéances parlementaires. Cette stratégie partagée permet d’agir avant les autres, loin des réponses improvisées.
Participer à la prévente PEPENODE!
Les scénarios pour 2026
Quand les règles sont bien définies, les stablecoins gagnent en légitimité et en adoption.. L’USDC et les autres acteurs conformes voient leur capitalisation exploser. Les banques intègrent désormais les stablecoins à leurs services. En l’absence de CBDC fédérale, le dollar numérique privé s’impose comme référence.
Le scénario CBDC impose un dollar numérique gouvernemental. Les stablecoins privés sont interdits ou lourdement régulés. La Fed contrôle directement la monnaie numérique citoyenne. Bitcoin devient un refuge contre cette surveillance.
Le statu quo prolonge le blocage. Les stablecoins évoluent toujours sans règles claires. Les banques voient leur rôle traditionnel s’éroder progressivement.. Le marché s’auto-régule dans un vide juridique dangereux.
Conclusion
La bataille monétaire américaine se joue maintenant entre trois visions. Les stablecoins offrent innovation et efficacité sans permission. Le CBDC garantit le contrôle gouvernemental et la surveillance. Les banques défendent leur monopole à travers le lobbying. Le résultat redéfinira durablement le dollar pour les prochaines décennies.