Dacity Coin
 Quantus
 Celestia
 Bitcoin
 Pearl
 Hyperliquid
 Pons

Aperçu des principaux éléments :
- La déclaration des taxes sur les crypto-monnaies s’étend, 48 juridictions commençant à collecter les données des transactions CARF en 2026 pour un partage d’informations à partir de 2027.
- Les rapports du CARF couvrent les bourses, les courtiers, les distributeurs automatiques de billets et certains intermédiaires DeFi. Cela comprend les échanges de crypto-fiat à crypto-fiat, les échanges de jetons et les transferts de portefeuilles.
- Un deuxième groupe de 27 juridictions commencera à collecter des données à partir du 1er janvier 2027.
La déclaration fiscale des crypto-monnaies se développe, 48 juridictions commençant à collecter des données sur les crypto-monnaies en 2026. Ces données viendront appuyer le cadre de déclaration des crypto-actifs de l’OCDE (CARF). Le partage d’informations débutera en 2027.
Les autorités fiscales souhaitent que les déclarations relatives aux cryptomonnaies reflètent la transparence utilisée dans le secteur bancaire. Les fonctionnaires décrivent le CARF comme un outil permettant de réduire la sous-déclaration, d’améliorer les contrôles de conformité et de soutenir le travail de lutte contre le blanchiment d’argent.
Début de la collecte des données fiscales sur les crypto-monnaies
Depuis le 1er janvier 2026, les fournisseurs de services de crypto-monnaie des juridictions participantes sont tenus de recueillir des données liées au CARF pour la taxe sur les crypto-monnaies.
La sphère comprend des bourses centralisées, des courtiers, des négociants, des opérateurs de cryptomonnaies et certaines plateformes décentralisées qui assurent des fonctions d’intermédiation.
Les fournisseurs doivent enregistrer les activités qui créent des événements imposables, y compris les conversions de crypto-fiat et les transactions entre différents jetons. De nombreux régimes exigent également des enregistrements pour les transferts vers des portefeuilles auto-hébergés, car les autorités peuvent considérer ces mouvements comme faisant partie du suivi des gains.
Les orientations de l’OCDE établissent un lien entre le déploiement et les travaux menés au sein du G20 et des États membres. Les dirigeants financiers du G20 ont préconisé une action coordonnée à partir de 2021, et l’OCDE a finalisé les règles fondamentales du CARF en 2022.
Selon une mise à jour de l’OCDE datant de novembre, de nombreux pays ayant adopté rapidement une législation ont déjà mis en place une législation ou sont sur le point de la mettre en œuvre.
Ce que les plateformes doivent déclarer en vertu des règles de la CARF
Le CARF établit un modèle commun de déclaration qui relie les transactions à l’identité de l’utilisateur et à sa résidence fiscale. Les prestataires de services doivent collecter des informations vérifiées sur l’utilisateur et sa résidence. Il peut s’agir d’identifiants de contribuables en vertu des règles nationales.
Les rapports couvrent les valeurs des transactions, les types d’actifs, les horodatages et les contreparties, le cas échéant. Le cadre vise une large couverture de l’activité cryptographique. Les enregistrements comprennent les échanges avec les monnaies fiduciaires et les swaps entre crypto-actifs.
Certaines juridictions exigent également une documentation pour les paiements importants en crypto-monnaie. Selon les règles décrites dans les orientations du marché, les fournisseurs doivent enregistrer les paiements en crypto-monnaies dépassant 50 000 dollars et conserver les détails justificatifs pour les autorités fiscales.
Les premiers rapports officiels pour l’année civile 2026 sont attendus en 2027, certains régimes prévoyant de les soumettre en mai 2027.
Mise en œuvre progressive de la taxe sur les cryptomonnaies jusqu’en 2027
Un premier groupe de 48 juridictions collectera des données en 2026 pour les échanger et les traiter en 2027. Vingt-sept autres juridictions suivront une voie plus tardive et commenceront à échanger des informations en 2028.
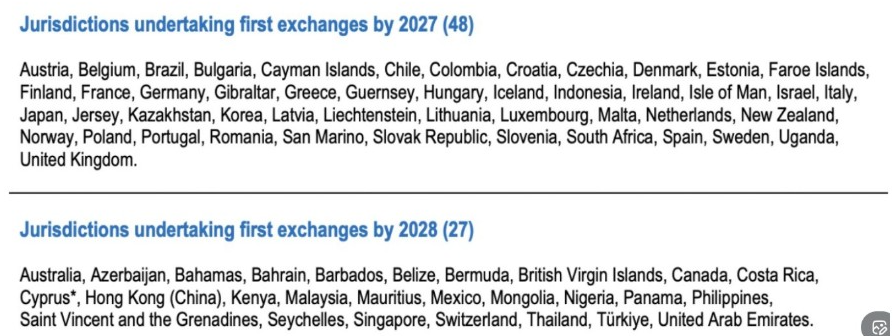
Le deuxième groupe comprend l’Australie, le Canada, le Mexique et la Suisse. Ils doivent commencer à collecter des données d’ici le 1er janvier 2027. Hong Kong fait également partie de ce groupe. Il a sollicité l’avis du public sur les étapes de mise en œuvre et les modifications des normes de déclaration.
Le CARF se concentre sur les transactions transfrontalières dans le cadre desquelles les contribuables peuvent effectuer des opérations par l’intermédiaire de plates-formes extraterritoriales. Les autorités prévoient d’échanger des informations normalisées afin que l’imposition basée sur la résidence fonctionne même lorsque l’activité se déroule en dehors du pays d’origine.
Ce cadre vise à combler les lacunes créées par la fragmentation des règles de déclaration entre les bourses et les fournisseurs de portefeuilles.
Application de la loi au Royaume-Uni et utilisation plus large des données partagées
L ‘application nationale a commencé au Royaume-Uni le 1er janvier. L’administration fiscale et douanière (HM Revenue and Customs) a élargi les exigences en matière de déclaration pour les plateformes de crypto-monnaie. Les fournisseurs doivent obtenir des détails personnels vérifiés, y compris les numéros d’assurance nationale ou d’autres références de contribuables, le cas échéant.
Les règles britanniques couvrent également les transactions entre tokens et les transferts vers des portefeuilles auto-hébergés, ainsi que les paiements en crypto-monnaies qui dépassent les seuils de déclaration. Les plateformes qui ne se conforment pas à ces règles peuvent se voir infliger des pénalités pouvant atteindre 300 livres par utilisateur, selon les directives d’application citées.
Dans le même temps, les individus peuvent faire l’objet d’enquêtes pour non-divulgation délibérée. Les données du CARF sont conçues pour l’administration fiscale, mais les autorités peuvent analyser des schémas qui facilitent le contrôle de la conformité et des risques.
Les entreprises spécialisées dans la conformité fiscale des crypto-monnaies affirment que les enregistrements combinés améliorent la visibilité des liens de propriété. Les utilisateurs révèlent les liens lorsqu’ils transfèrent des fonds sur plusieurs plateformes.
Les entreprises de logiciels de taxation des crypto-monnaies ont également indiqué que les rapports normalisés sont capables de relier les données d’identité à l’activité de la chaîne. Les fournisseurs de services disposent déjà de données vérifiées.
Les bourses commenceront à échanger des données en 2027. Les régulateurs peuvent se concerter avec les cellules de renseignement financier. Elles agissent si elles soupçonnent une activité criminelle.