Dacity Coin
 Zcash
 Sui
 Injective
 Quantus
 Pearl
 NEAR Protocol

Ключевые выводы:
- Артур Хейс предсказывает, что кредитный всплеск на 15 триллионов долларов изменит монетарную политику США.
- Регулирование кривой доходности может оживить кредитование небольших региональных банков.
- Биткойн может взлететь, когда доллар ослабнет под воздействием масштабной экспансии ФРС.
Артур Хейс – соучредитель и бывший генеральный директор BitMEX. Он считает, что при администрации Трампа может произойти серьезный сдвиг в денежно-кредитной политике США. Это изменение может включать агрессивное печатание денег Федеральной резервной системой. Хейс считает, что это может существенно повлиять на финансовые рынки.
Хейс написал об экономической программе, предложенной Буффало Биллом Бессентом, в недавнем эссе. Он сравнил координацию процентных ставок между ФРС и Казначейством во время Второй мировой войны. В то время ФРС удерживала процентные ставки на одном уровне по всей кривой доходности.
Хейс считает, что существующие инструменты ФРС могут влить в экономику США более 15 триллионов долларов к 2028 году. Он предполагает, что такая масштабная кредитная экспансия изменит финансовую динамику. По его словам, это может поднять стоимость Биткойна до уровня 3,4 миллиона долларов сегодня.
Что изменилось между 1942-1951 гг. и сегодняшним днем – Артур Хейз
Анализ Хейса, который недавно предсказал падение рынка, начинается с Соглашения между Казначейством и ФРС 1942-1951 гг. Тогда ФРС ограничила краткосрочные казначейские векселя до 0,675%, а долгосрочные облигации – до 2,5%.
Историческая кривая доходности была крутой и хорошо контролируемой. В отличие от этого, текущая кривая более плоская, хотя и краткосрочная, и долгосрочная доходность остается выше 4%.
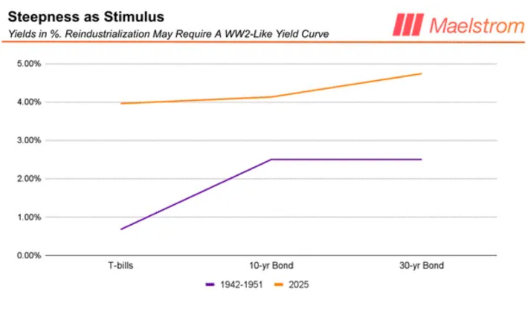
Такая крутизна в прошлом позволяла региональным банкам выгодно кредитовать малый и средний бизнес (МСБ). На них приходится около 46% занятости в США.
Напротив, нынешняя более плоская кривая препятствует такому кредитованию. Кроме того, кредиты сосредоточены в руках крупных предприятий и институциональных заемщиков. По словам Хейса, высокодоходная кривая 1940-х годов – это пример того, как можно реиндустриализировать экономику Соединенных Штатов.
Правительство может снизить стоимость обслуживания своих долгов, повысив долгосрочную цену заимствования денег. Краткосрочные ставки поддерживаются на низком уровне, чтобы стимулировать банковское кредитование малого бизнеса. Это также помогает поддерживать масштабные инициативы в области промышленной политики.
Механизмы: Как ФРС может обеспечить контроль над кривой доходности
Хейс отмечает, что ФРС может использовать свой современный инструмент, чтобы повторить контроль кривой доходности (YCC), использовавшийся в 1940-х годах. ФРС удерживала краткосрочную доходность, устанавливая процентную ставку по резервам (IORB) и ставки заимствования через дисконтное окно.
ФРС может покупать долгосрочные казначейские ценные бумаги в рамках своего Системного счета открытого рынка (SOMA). Эти покупки могут быть практически неограниченными, чтобы контролировать уровень доходности. Эта стратегия также значительно расширяет баланс ФРС.
Такая стратегия обеспечит региональным банкам более надежную маржу кредитования, например, краткосрочное и долгосрочное кредитование. Это позволит напрямую передавать кредиты МСП, а не через небанковские учреждения или рынки капитала.
Фреймер Хейс видит в этом переход от кредитования, ориентированного на Уолл-стрит, к кредитованию, ориентированному на Мэйн-стрит. Он рассматривает это как обращение вспять десятилетий финансиализации. Хейс связывает потенциальный сдвиг в политике с политическим влиянием на ключевые финансовые институты.
Он указывает на Совет управляющих Федеральной резервной системы (FBOG) как на центрального игрока. Федеральный комитет по операциям на открытом рынке (FOMC) управляет этими изменениями. FBOG учреждает IORB. Он регулирует деятельность банков, наблюдая за ними. Кроме того, FOMC контролирует операции на открытом рынке, такие как SOMA.
В настоящее время Совет управляющих Федеральной резервной системы (FBOG) состоит из семи членов. Хейс отмечает, что в связи с недавними отставками и утверждениями три места теперь занимают губернаторы, поддерживающие Трампа.
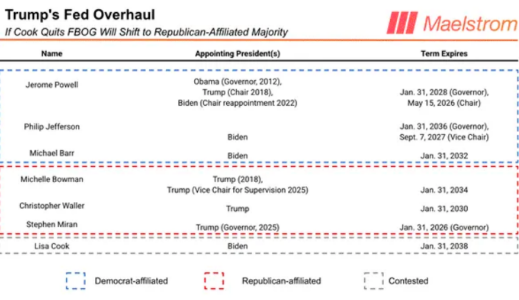
Существует потенциальное четвертое место, которое может стать вакантным к началу 2026 года. Это также может позволить Трампу получить большинство голосов и оказать давление на FOMC, чтобы тот согласился с его политикой. Хейс считает, что управляющие ФРС могут повлиять на снижение ставки по федеральным фондам.
Они могут сделать это, установив процент на остатки резервов (IORB) ниже целевого диапазона. Это создаст арбитражные возможности для банков, что заставит FOMC скорректировать свою политику.
Он также подчеркивает роль FBOG в утверждении президентов окружных банков, которые ротируются в FOMC. Трамп может получить большинство в FOMC в 7 голосов, изменив руководство на ключевых позициях. Это позволит ему оказывать сильное влияние на денежно-кредитную политику США к середине 2026 года.
Хейс предупреждает, что масштабное создание денег и фиксированная доходность могут ослабить доллар США. Он видит в этом угрозу его стоимости по сравнению с золотом и другими фиатными валютами. Подобное происходило в период с 1940-х по 1970-е годы.
За это время доллар потерял свою силу, а золото было значительно переоценено. По его словам, цена Биткойна – один из самых выгодных активов в этих условиях.
Он подчеркивает, что целевой показатель Биткойна в 3,4 миллиона – это не строгий, а направленный прогноз. Однако он демонстрирует асимметрию твердых активов при активном денежном росте.
Хейс прогнозирует, что при такой политике ФРС стоимость Биткойна может вырасти в 30 раз. По его оценкам, его цена может достичь примерно 115 000 долларов.