streamoors
 IGNITION
 Sui
 Quantus
 Bitcoin
 Pearl
 Solana

Wichtige Einblicke:
- Die Krypto-Einnahmen von Robinhood stiegen im 2. Quartal 2025 um 98% im Vergleich zum Vorjahr.
- Coinbase hat die Umsatzziele für das 2. Quartal verfehlt und meldete niedrigere Abonnementgewinne.
- Strategy hat einen Gewinn von 14 Milliarden Dollar erzielt und damit die hohen Verluste des letzten Jahres wettgemacht.
Robinhood verzeichnete im Jahresvergleich starke Zuwächse beim Krypto- und Optionshandel, während Coinbase die Schätzungen der Wall Street verfehlte. Strategy schockte mit einem Gewinnsprung von 14 Mrd. $ und bot Kryptoanlegern einen gemischten, aber aufschlussreichen Blick darauf, wie Q2 die breitere Marktlandschaft prägte.
Robinhood verzeichnet starkes Wachstum der Krypto-Einnahmen in Q2
Robinhood, Coinbase und Strategy haben am 2. August ihre Ergebnisse für das 2. Quartal veröffentlicht und dabei deutliche Unterschiede in der Performance des Kryptosektors festgestellt. Robinhood verzeichnete einen 98-prozentigen Anstieg der Krypto-Handelseinnahmen im Vergleich zum Vorjahr, während Coinbase die Ziele der Wall Street verfehlte und niedrigere Abonnementgewinne meldete. Strategy schockierte die Märkte mit einem operativen Gewinn von 14 Milliarden Dollar und machte damit die hohen Verluste des letzten Jahres wett.
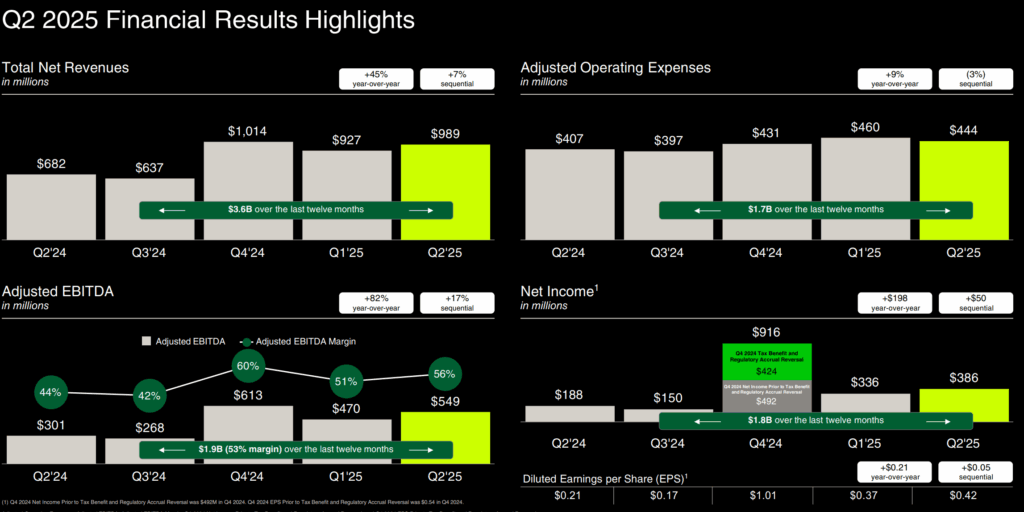
Robinhood erwirtschaftete im 2. Quartal 2025 einen Gesamtnettoumsatz von 989 Millionen Dollar. Kryptotransaktionen trugen 160 Millionen Dollar bei, was fast eine Verdoppelung gegenüber dem Vorjahr bedeutet. Das Unternehmen meldete außerdem einen Anstieg des Nettogewinns um 105 Prozent auf 386 Millionen Dollar und ein Wachstum des Gewinns pro Aktie um 100 Prozent. Das Gesamtvermögen der Plattform erreichte 279 Milliarden Dollar, ein Plus von 99 Prozent im Vergleich zum Vorjahr.
Das bereinigte EBITDA von Robinhood belief sich auf 549 Millionen Dollar, was einem Anstieg von 82 Prozent gegenüber Q2 2024 entspricht. Das Unternehmen verzeichnete 1,5 Millionen neue Robinhood Gold-Abonnenten und erreichte damit eine Gesamtzahl von 3,5 Millionen. Die Nettoeinlagen kletterten im Quartal auf 13,8 Milliarden Dollar, was einer Wachstumsrate von 41 Prozent über die letzten 12 Monate entspricht.
Scott Melker schrieb auf X, dass “Robinhood an der Innovations- und Einzelhandelsfront gewinnt”. Er fügte hinzu, dass die Plattform sich einen klaren Weg für verbraucherorientierte Angebote bahnt, im Gegensatz zu Coinbase, das sich weiterhin auf Institutionen konzentriert.
Coinbase verfehlt Umsatzziele der Wall Street
Coinbase meldete für das 2. Quartal einen Umsatz von 1,497 Milliarden Dollar und blieb damit hinter den Erwartungen der Analysten von 1,594 Milliarden Dollar zurück. Im Vergleich zum Vorquartal bedeutete dies einen Rückgang um 26 Prozent. Der Nettogewinn des Unternehmens belief sich auf 1,4 Milliarden Dollar, was durch Marktwertgewinne begünstigt wurde, aber das bereinigte EBITDA sank auf 512 Millionen Dollar von 930 Millionen Dollar in Q1.
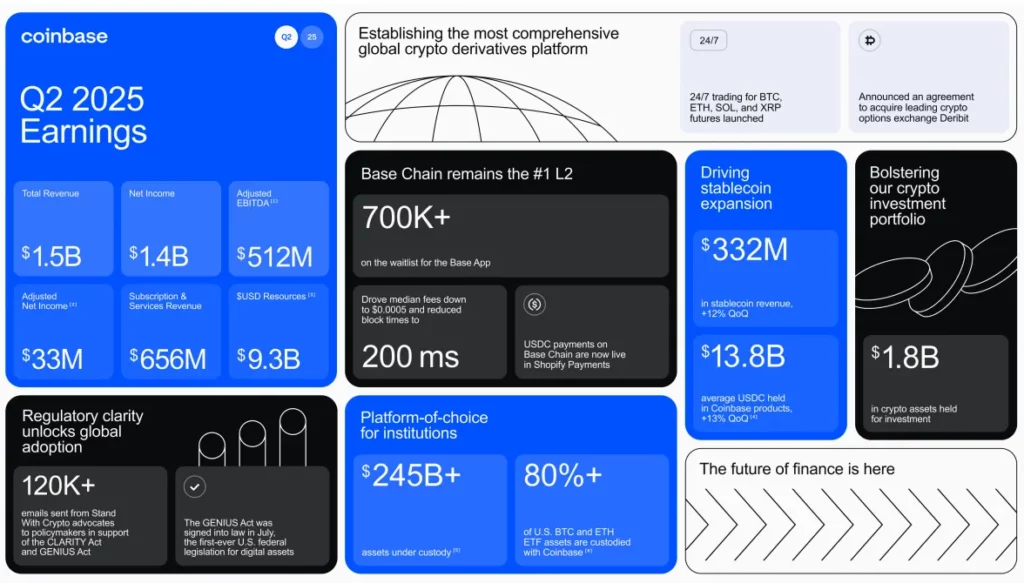
Die Einnahmen aus Abonnements und Dienstleistungen beliefen sich auf 656 Millionen Dollar, nach 698 Millionen Dollar in Q1. Das institutionelle Depotvermögen von Coinbase wuchs auf 245 Mrd. $, verglichen mit 212 Mrd. $ im Vorquartal. Dennoch gelang es dem Unternehmen nicht, die Wall Street mit seinem niedrigeren bereinigten Nettogewinn von 33 Mio. $ zu beeindrucken, verglichen mit 527 Mio. $ in Q1.
Coinbase bestätigte auch eine Sicherheitsverletzung, die in künftigen Quartalen zwischen 180 und 400 Millionen Dollar kosten könnte. Diese Information war im Aktionärsbrief nicht enthalten, tauchte aber in der SEC-Einreichung auf. Die Coinbase-Aktie gab im nachbörslichen Handel nach der Bekanntgabe des Fehlbetrags nach.
Melker wies darauf hin, dass “Robinhood Coinbase im Einzelhandel ausmanövriert, aber bei der Verwahrung immer noch dominiert”. Er führte an, dass Coinbase 80 Prozent der ETF-Krypto-Verwahrung hält und 8 der 10 größten öffentlichen Firmen mit Bitcoin-Engagement bedient.
Strategie von Verlust auf $14B Gewinn umgestellt
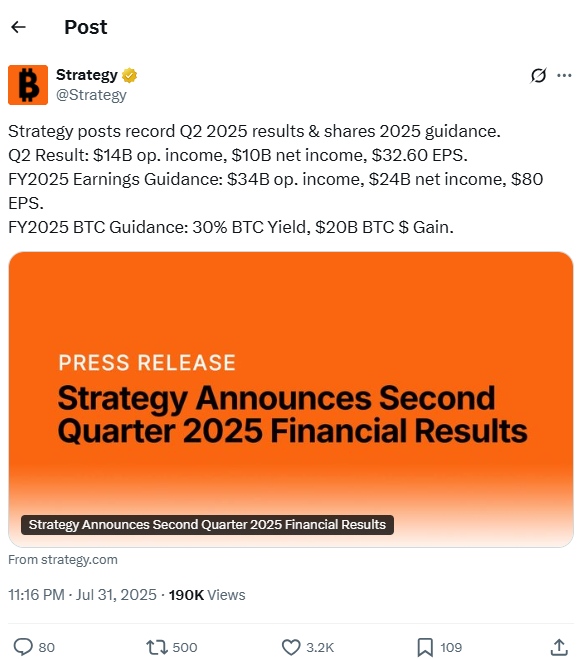
Strategy, die Krypto-Infrastruktur- und Investmentfirma, lieferte die größte Überraschung der Woche. Es verzeichnete ein operatives Ergebnis von 14,03 Mrd. $, nach einem Verlust von 200 Mio. $ in Q2 2024. Das Unternehmen verzeichnete einen Gewinn pro Aktie von 32,52 $, nach einem Verlust von 16,49 $ in Q1. Das EPS übertraf die Prognosen um mehr als 35.000 Prozent.
Der Umsatz stieg auf 114,49 Millionen Dollar, ein Plus von 3,1 Prozent im Vergleich zum Vorquartal. Die Bruttomarge des Unternehmens lag bei 68,8 Prozent und damit leicht unter der Marge von 72,2 Prozent in Q2 2024. Strategy beendete das Quartal mit 50,1 Millionen Dollar in bar, ein Anstieg um 12 Millionen Dollar gegenüber Dezember 2024.
CEO Michael Saylor wies darauf hin, dass das Unternehmen ein neues Wertpapier namens STRC aufgelegt hat, eine Vorzugsaktie mit variablem Zinssatz, die institutionellen Anlegern Rendite und Stabilität bieten soll. In einem Brief erklärte er, dass “STRC unsere Kapitalmarktplattform erweitert” und “die Reichweite der Bitcoin-Wirtschaft ausdehnt”.
Strategy kündigte im Juli ein At-the-Market (ATM) Angebot in Höhe von 4,2 Milliarden Dollar für STRC an. Saylor bestätigte, dass die Mittel für den Kauf von mehr Bitcoin verwendet werden sollen.
Coinbase hat mit Gegenwind zu kämpfen, während Robinhood an Fahrt gewinnt
Coinbase schien in der Mitte der rückläufigen Marktaktivität und des steigenden Wettbewerbs gefangen zu sein. Trotz der Reserven von über 100.000 ETH meldete das Unternehmen einen Krypto-Portfoliobestand von nur 1,8 Mrd. $, was nur einen leichten Anstieg gegenüber 1,3 Mrd. $ in Q1 bedeutet. Die USD-Ressourcen sanken auf 9,3 Milliarden Dollar, nach 9,9 Milliarden Dollar.
Im Vergleich dazu verzeichnete Robinhood über alle Produktlinien hinweg breitere Gewinne. Der Optionshandel brachte 265 Millionen Dollar ein und der Aktienhandel 66 Millionen Dollar, beides über 60 Prozent mehr als im Vorjahr. Die Nettozinserträge stiegen um 25 Prozent auf 357 Millionen Dollar, während die Gesamtbetriebskosten nur um 12 Prozent stiegen.
Die unterschiedlichen Ergebnisse verdeutlichen einen Stimmungswandel bei den Anlegern. Coinbase hat sich stark auf seine institutionelle Präsenz und die Verwahrung von Krypto-ETFs gestützt, konnte aber seinen Marktanteil im Privatkundengeschäft nicht verteidigen. Die doppelte Stärke von Robinhood bei Kryptowährungen und traditionellen Produkten schien das Unternehmen als Favorit im Privatkundengeschäft zu positionieren.
Melker sagte, die Dynamik von Robinhood mache das Unternehmen zu einem wahrscheinlichen Kandidaten für die Aufnahme in den S&P 500 in den kommenden Quartalen. Er merkte an, dass “Coinbase trotz seiner langfristigen Positionierung einen härteren Weg vor sich hat”.
Ergebnisse bilden die Grundlage für Preiserhöhungen im 3.
Nachdem die Ergebnisse des 2. Quartals veröffentlicht wurden, konzentrierten sich die Anleger darauf, wie sich die Unternehmen für die zweite Jahreshälfte positioniert haben. Das Einlagenwachstum und die Abonnentenbasis von Robinhood bildeten eine solide Grundlage für eine weitere Expansion im Privatkundengeschäft. Die Anhäufung von Bitcoin und die Einführung von STRC durch Strategy verstärkten die optimistischen Erwartungen für institutionelle Kapitalzuflüsse.
Coinbase stand unter dem Druck, das Umsatzwachstum wiederherzustellen und sich von seinem Cybersecurity-Vorfall zu erholen. Die Fähigkeit von Coinbase, die Vorherrschaft bei der ETF-Verwahrung aufrechtzuerhalten und die Einnahmen aus dem Dienstleistungsgeschäft zu steigern, könnte für die Performance im 3. Jeder weitere Fehltritt könnte das Vertrauen der Anleger untergraben, während Robinhood und Strategy ihre Gewinne konsolidieren.
Der Kryptomarkt ist mit gemischten Gefühlen in den August gestartet, aber die Händler werden genau beobachten, wie jeder der großen Drei darauf reagiert. Die nächste Runde der Gewinne und On-Chain-Daten wird zeigen, ob Coinbase wieder Fuß fassen kann oder ob Robinhood und Strategy weiter vorrücken.