Altai the Tiger
 IGNITION
 streamoors
 Sword Inu
 NEAR Protocol
 Injective
 Quantus

Ideas clave
- Cinco datos estadounidenses programados del 5 al 9 de enero podrían cambiar los mercados.
- Los datos del ISM manufacturero y de servicios encabezan la semana.
- Las nóminas no agrícolas del viernes canalizan todas las señales en una sola impresión.
Cinco datos estadounidenses programados del 5 al 9 de enero podrían alterar la dirección del mercado, ya que los inversores vigilan el impulso económico y las señales de la política de la Reserva Federal.
La secuencia incluye datos del ISM manufacturero y de servicios, informes de empleo y discursos de la Fed. Los mercados operan en función de la transmisión de datos a la respuesta de la Fed a las condiciones de liquidez, más que en función de las expectativas de recorte de tipos.
Los mercados de criptomonedas muestran una volatilidad entre 3 y 5 veces superior a la de la renta variable ante las señales macroeconómicas.
Los datos del ISM manufacturero y de servicios inician la semana
Los datos estadounidenses comienzan el lunes 5 de enero con la publicación del PMI Manufacturero ISM. El índice sirve como indicador adelantado del impulso económico y de la presión inflacionista.
La lectura de noviembre fue de 48,2 y es el séptimo mes consecutivo de contracción. El dato muestra un descenso del 58% del PIB del sector.
El sector manufacturero se enfrenta a la debilidad de la demanda en áreas intensivas en capital, como la maquinaria, los metales y los semiconductores. Las empresas están retrasando los pedidos debido a la incertidumbre arancelaria y a la debilidad de la demanda.
La Reserva Federal vigila el ISM como indicador del crecimiento del PIB. Una lectura por debajo de las expectativas indica una debilidad al principio del ciclo que podría reforzar la idea de una mayor relajación de la Reserva Federal.
La reacción del mercado varía según la clase de activos. Las acciones se mueven entre un 0,5 y un 1% con la publicación, mientras que los bonos se mueven a la inversa, con lecturas más bajas que producen rendimientos más bajos. Las criptomonedas siguen a la renta variable con una volatilidad de 2-3 veces. El dólar se fortalece con las ganancias, ya que un mayor crecimiento reduce las necesidades de relajación.
El martes 6 de enero se publica el PMI de Servicios del ISM junto con un discurso del presidente de la Fed, Tom Barkin. Los servicios representan más del 80% de la actividad económica estadounidense, por lo que esta publicación es más importante que los datos manufactureros.
Los datos de empleo y los discursos de la Fed convergen el miércoles
El miércoles 7 de enero chocan tres datos fundamentales de Estados Unidos. ADP Employment Change proporciona una medida del empleo en el sector privado que a menudo difiere de los datos oficiales.
Los mercados utilizan esta publicación como precursora de las nóminas no agrícolas del viernes. Una lectura débil de ADP por debajo de 50.000 sugiere que el informe oficial de empleo no se publicará, lo que revalorizará inmediatamente al alza las probabilidades de recorte de tipos en marzo.
Los datos JOLTS de Ofertas de Empleo revelan la estructura subyacente del mercado laboral. Las ofertas de empleo se han contraído bruscamente, y los datos de noviembre muestran una debilidad sostenida después de que los 7,18 millones de ofertas de julio marcaran el mínimo de nueve años.
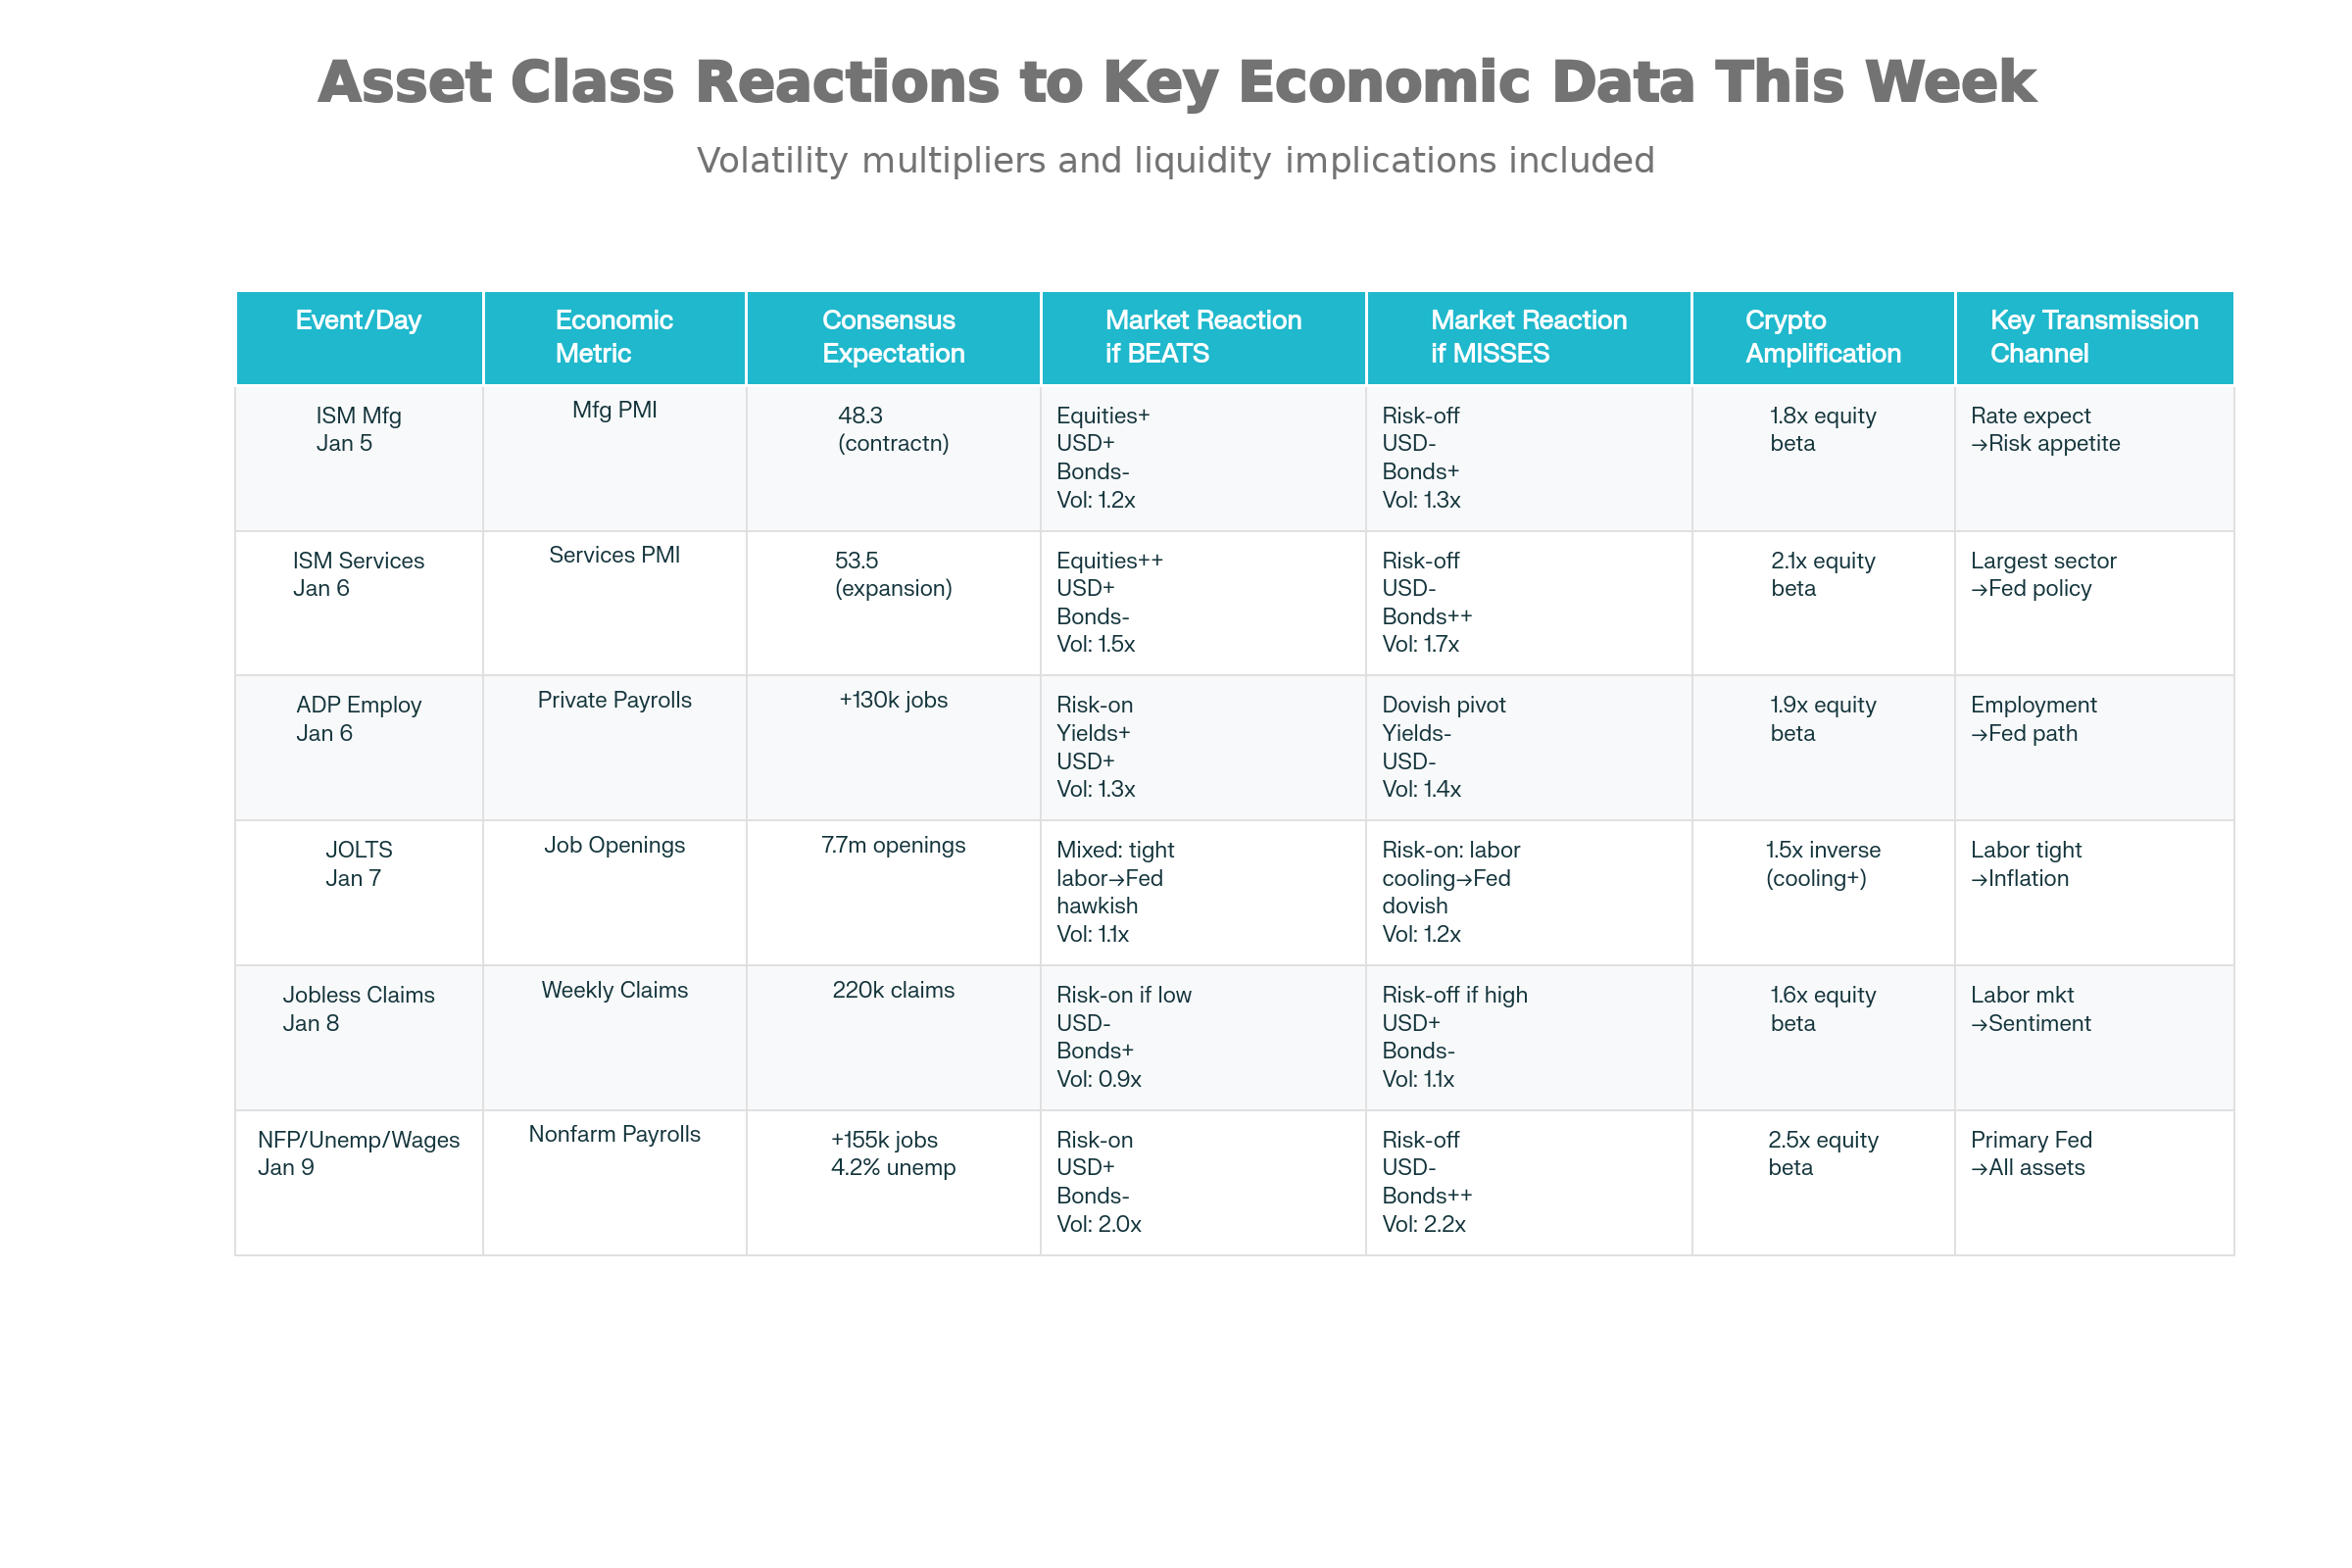
La disminución de las ofertas de empleo indica un crecimiento salarial más lento y una menor presión al alza sobre la inflación. Las lecturas más bajas del JOLTS aumentan la probabilidad de un ciclo de flexibilización.
Los mercados de criptodivisas muestran una gran sensibilidad a la debilidad de JOLTS. Los fallos de ADP provocan oscilaciones diarias del 2-4% en los precios del Bitcoin.
El tono de Bowman conlleva una menor volatilidad inmediata, pero un impacto a más largo plazo para la confianza institucional. Los tres comunicados del miércoles crean colectivamente un importante potencial de movimiento del mercado.
Las solicitudes de subsidio de desempleo y el crédito al consumo señalan los niveles de tensión
El jueves 8 de enero se publican las Peticiones Iniciales de Subsidio por Desempleo y el Crédito al Consumo. Las peticiones de subsidio de desempleo parecen engañosamente tranquilas, pero tienen un importante poder de señalización.
Unas cifras de solicitudes por debajo de 220.000 indican que el riesgo de despido sigue contenido, lo que apoya el paradigma de pocas contrataciones y pocos despidos. Un aumento de las solicitudes por encima de 250.000 indicaría que los recortes de tipos de la Fed están afectando a las decisiones de contratación.
El crédito al consumo mide la capacidad de endeudamiento y gasto de los hogares. El descenso de la disponibilidad de crédito al consumo en préstamos para automóviles y tarjetas de crédito sugiere que los bancos están endureciendo las condiciones de préstamo. La métrica sirve como señal clásica de tensión de liquidez.
La combinación exige una respuesta inmediata de la Fed mediante mayores recortes o la ampliación del balance. Esta prueba de resistencia fuerza la mano de la Fed hacia la relajación cuantitativa.
Las criptomonedas rara vez reaccionan directamente a las demandas, pero el deterioro del crédito al consumo desencadena liquidaciones a medida que se extiende el sentimiento de aversión al riesgo.
Las nóminas no agrícolas encabezan la semana de datos clave en EE.UU.
El viernes 9 de enero se publican las Nóminas No Agrícolas, la Tasa de Desempleo y la Ganancia Media por Hora. La publicación de las NFP es el punto central de todos los datos semanales de Estados Unidos.
El consenso prevé que se creen 55.000 puestos de trabajo en diciembre, frente a los 64.000 de noviembre. Se espera que la tasa de desempleo disminuya del 4,6% al 4,5%.
La economía necesita ahora unos 15.000 puestos de trabajo al mes para mantener la tasa de desempleo, frente a los 50.000 puestos de trabajo al mes de años anteriores.
Una impresión de 55.000 empleos sigue siendo fuerte según los estándares de equilibrio actuales y no es señal de recesión.
La aceleración de los salarios impulsa a la Fed a hacer hincapié en la preocupación por la inflación y a dudar sobre los recortes. La desaceleración de los salarios apoya un giro de la Fed hacia la relajación.
Actualmente, los mercados valoran en un 50% la probabilidad de un recorte en marzo. Unas NFP débiles por debajo de 40.000 podrían elevar las probabilidades de marzo por encima del 70%, desencadenando subidas de riesgo en las criptomonedas y la renta variable.