streamoors
 Injective
 Pudgy Penguins
 Celestia
 Pearl
 Sui
 Bitcoin

Основные сведения
- Пять событий, связанных с данными по США, запланированных на период с 5 по 9 января, могут изменить ситуацию на рынках.
- Данные ISM по производству и услугам возглавляют неделю.
- В пятницу данные по заработной плате в несельскохозяйственном секторе сведут все сигналы к единому отпечатку.
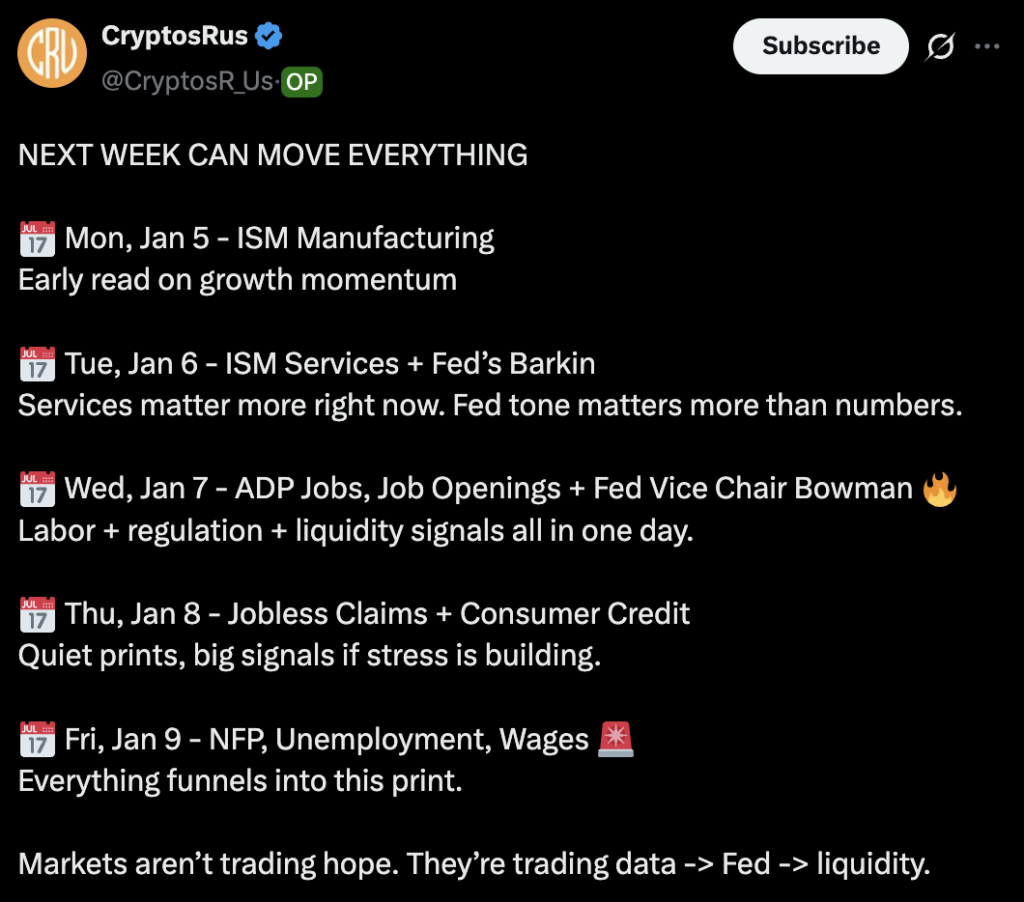
Пять событий, связанных с данными по США, запланированных на период с 5 по 9 января, могут изменить направление движения рынка, поскольку инвесторы следят за динамикой экономики и сигналами политики Федеральной резервной системы.
Последовательность включает данные ISM по производству и услугам, отчеты по занятости и выступления представителей ФРС. Рынки торгуются на данных, передающих реакцию ФРС на условия ликвидности, а не на ожиданиях снижения ставки.
Криптовалютные рынки демонстрируют в 3-5 раз большую волатильность, чем акции, в ответ на макросигналы.
Данные ISM по производству и услугам открывают неделю.
События в США начинаются в понедельник, 5 января, с выхода индекса PMI для производственной сферы от ISM. Этот индекс служит опережающим индикатором экономической динамики и инфляционного давления.
Ноябрьские показатели составили 48,2, и это седьмой месяц подряд сокращения. Опубликованные данные свидетельствуют о снижении 58% ВВП сектора.
Производственный сектор сталкивается со слабостью спроса в капиталоемких областях, включая машиностроение, металлы и полупроводники. Предприятия откладывают заказы из-за неопределенности с тарифами и слабого спроса.
Федеральный резерв следит за ISM как за косвенным показателем роста ВВП. Показатели ниже ожидаемых сигнализируют о слабости в начале цикла, что может усилить аргументацию в пользу более глубокого смягчения ФРС.
Реакция рынка варьируется в зависимости от класса активов. Акции изменяются на 0,5-1% в зависимости от отпечатка, в то время как облигации изменяются обратно пропорционально: более низкие показатели приводят к снижению доходности. Криптовалюта следует за акциями с 2-3-кратной волатильностью. Доллар укрепляется на фоне “ударов”, поскольку более высокие темпы роста снижают потребность в смягчении.
Во вторник, 6 января, выходит индекс PMI для сферы услуг ISM, а также выступление президента ФРС Тома Баркина. На сферу услуг приходится более 80% экономической активности США, что делает этот релиз более значимым, чем данные по производству.
Данные по занятости и выступления представителей ФРС сходятся в среду
В среду, 7 января, в США столкнутся три важнейших события, связанных с данными. ADP Employment Change предоставляет показатель занятости в частном секторе, который часто расходится с официальными данными.
Рынки используют этот релиз как предвестник пятничного отчета по занятости в несельскохозяйственном секторе. Слабое показание ADP ниже 50 000 предполагает, что официальный отчет о занятости будет провален, что сразу же повысит шансы на снижение ставки в марте.
Данные JOLTS Job Openings показывают базовую структуру рынка труда. Число открытых вакансий резко сократилось, причем данные за ноябрь демонстрируют устойчивую слабость после того, как июльские 7,18 млн. открытых вакансий достигли девятилетнего минимума.
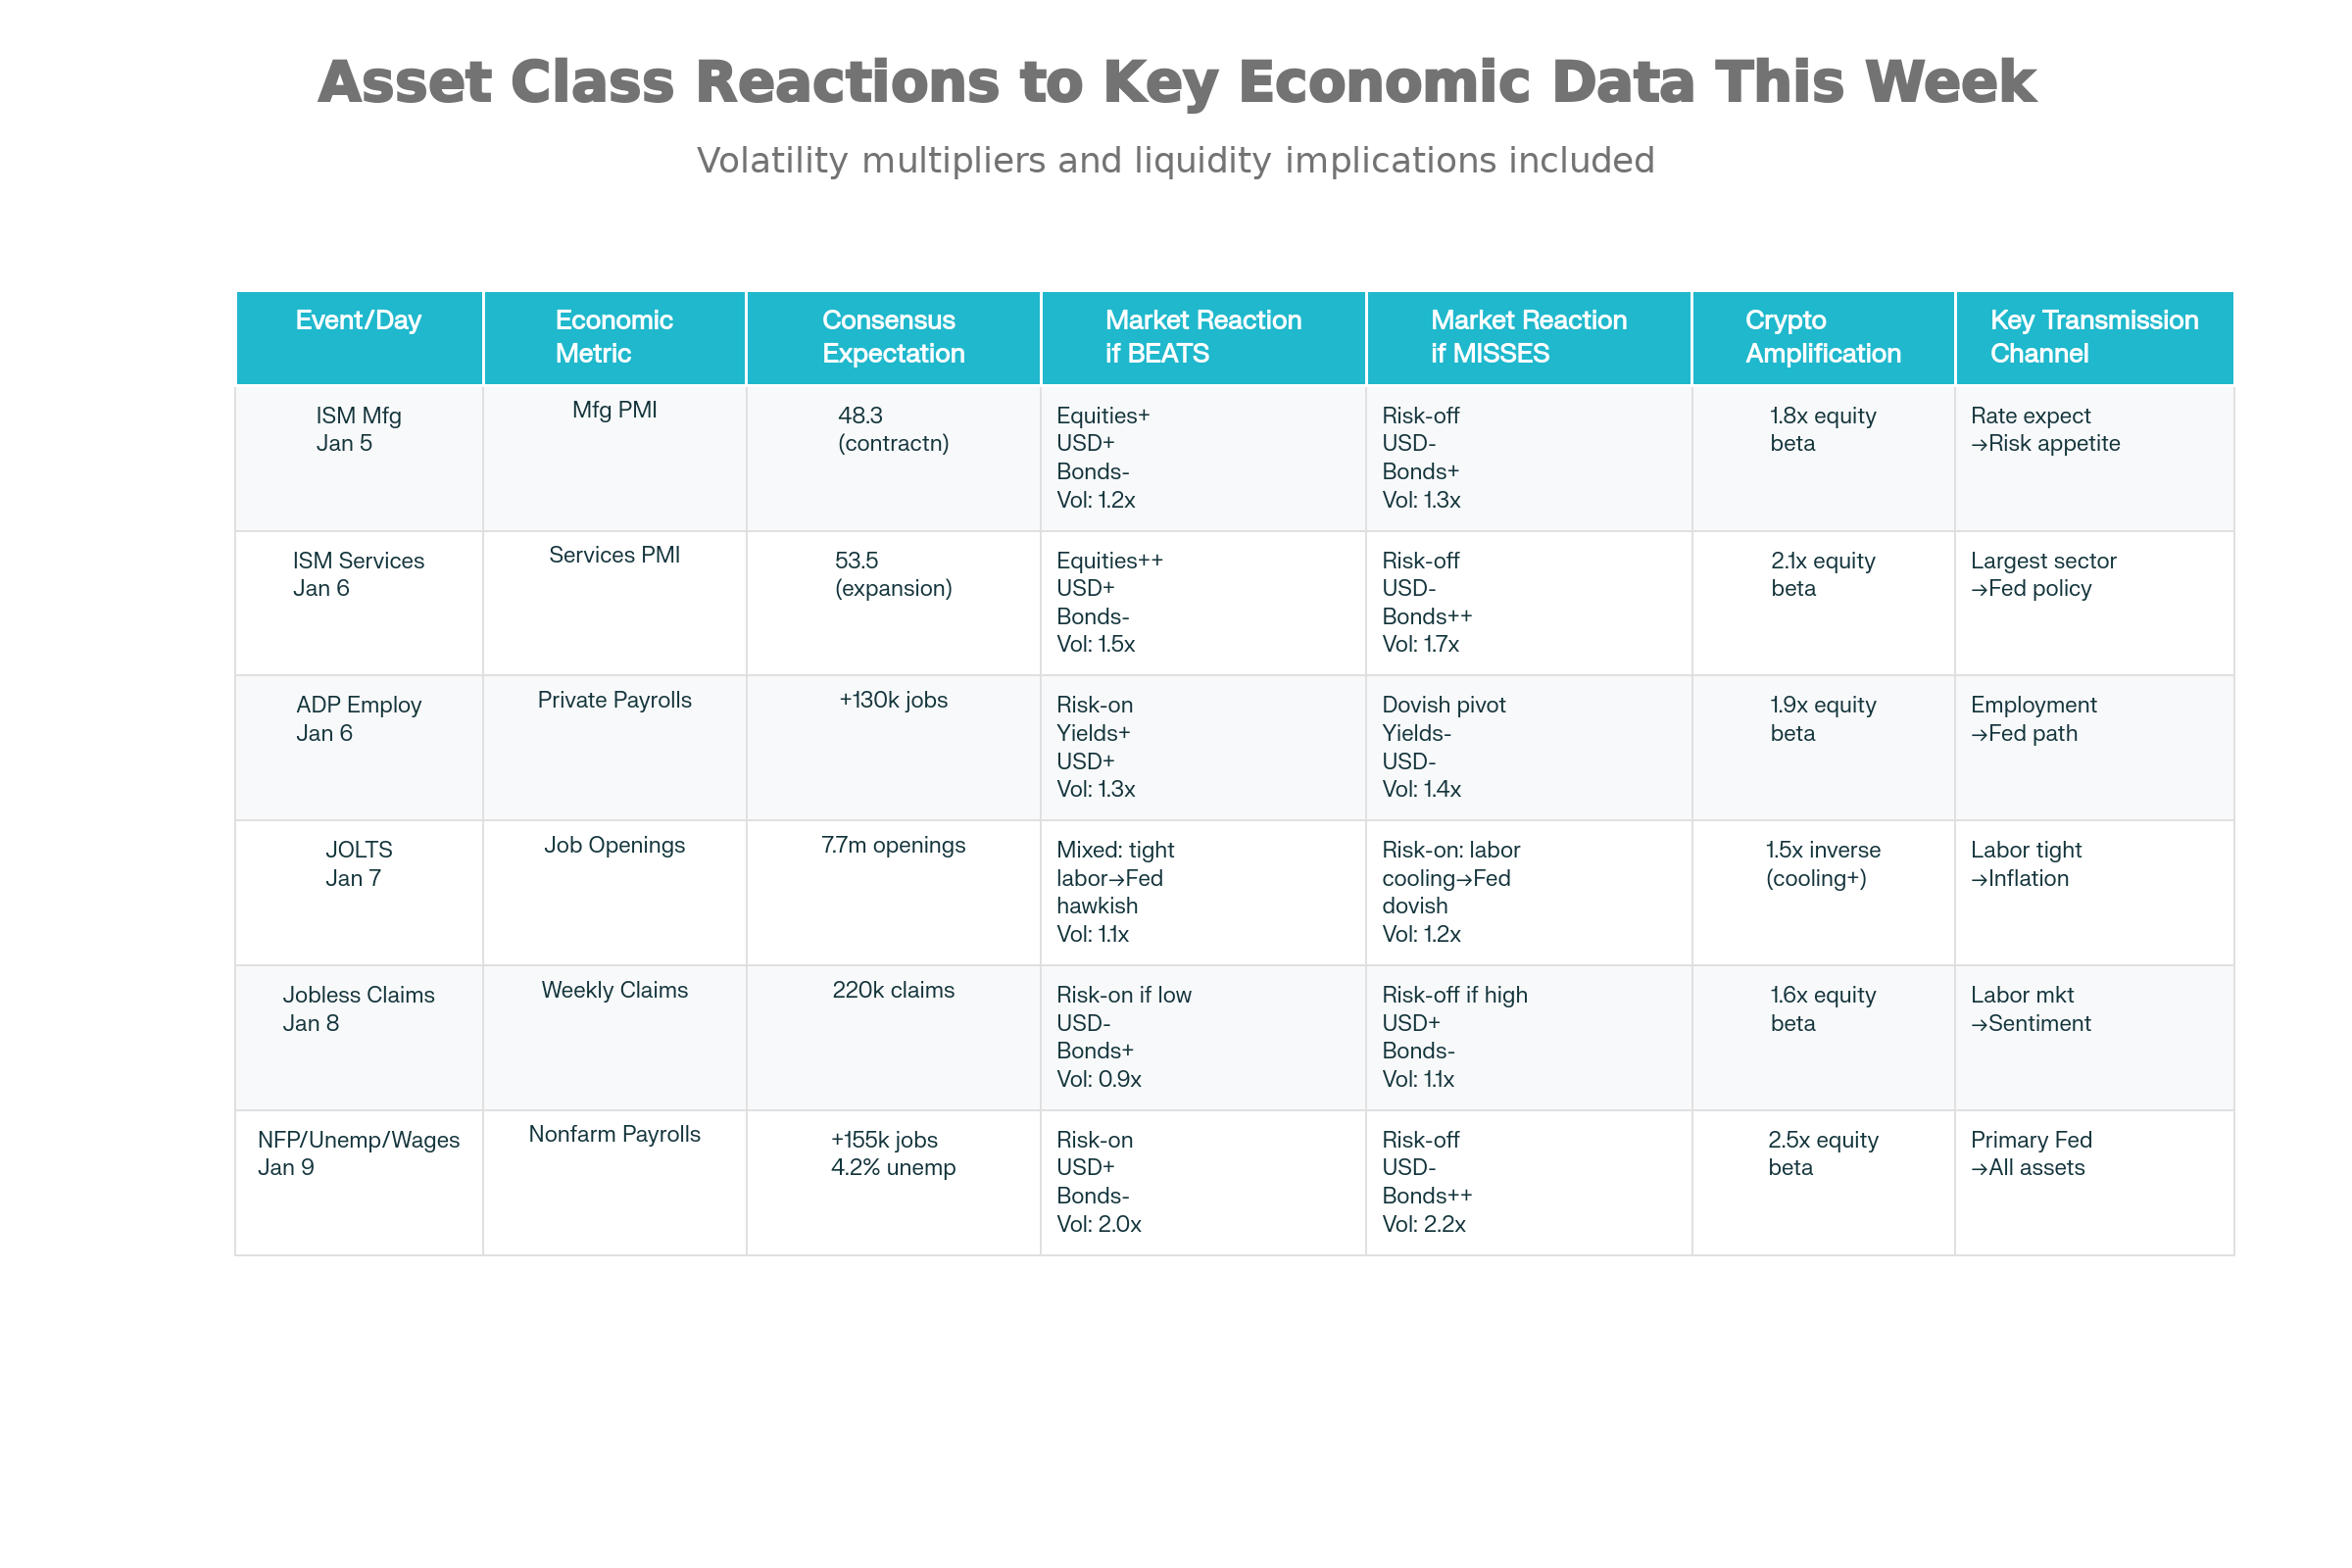
Снижение количества открытых вакансий сигнализирует о замедлении роста заработной платы в будущем и снижении повышательного давления на инфляцию. Более низкие показатели JOLTS повышают вероятность цикла смягчения.
Криптовалютные рынки демонстрируют высокую чувствительность к слабости JOLTS. Промахи ADP вызывают 2-4%-ные дневные колебания цен на Биткойн.
Тон Боумана несет в себе меньше немедленной волатильности, но более долгосрочное влияние на институциональную уверенность. Три релиза среды в совокупности создают значительный потенциал для движения рынка.
Заявки на пособие по безработице и потребительский кредит сигнализируют об уровне стресса
В четверг, 8 января, выходят данные по первичным заявкам на пособие по безработице и потребительскому кредиту. Заявки на пособие по безработице кажутся обманчиво тихими, но они несут в себе значительную силу сигнала.
Устойчивый низкий уровень заявлений на пособие по безработице ниже 220 000 говорит о том, что риск увольнений остается сдержанным, поддерживая парадигму “мало нанимают – мало увольняют”. Рост числа заявок выше 250 000 свидетельствует о том, что снижение ставки ФРС сказывается на решениях о найме.
Потребительский кредит измеряет возможности домохозяйств по заимствованию и расходованию средств. Снижение доступности потребительских кредитов в сфере автокредитования и кредитных карт говорит о том, что банки ужесточают условия кредитования. Эта метрика служит классическим признаком дефицита ликвидности.
Такая комбинация требует от ФРС немедленной реакции в виде более значительных сокращений или расширения баланса. Этот стресс-тест заставляет ФРС склониться к количественному смягчению.
Криптовалюта редко реагирует непосредственно на заявления, но ухудшение потребительского кредита провоцирует ликвидацию по мере распространения настроений, связанных со снижением риска.
Данные по заработной плате в несельскохозяйственном секторе завершают неделю важнейших событий в США
В пятницу, 9 января, выходят данные по занятости в несельскохозяйственном секторе, уровню безработицы и средней почасовой оплате труда. Выход NFP является центральным событием для всех еженедельных американских данных.
Консенсус прогнозирует создание 55 000 рабочих мест в декабре, по сравнению с 64 000 в ноябре. Ожидается, что уровень безработицы снизится с 4,6% до 4,5%.
Сейчас экономике требуется примерно 15 000 рабочих мест в месяц для поддержания уровня безработицы, что ниже, чем 50 000 рабочих мест в месяц в предыдущие годы.
Опубликование 55 000 вакансий остается сильным по текущим равновесным стандартам и не предвещает рецессии.
Ускорение темпов роста заработной платы побуждает ФРС делать акцент на проблемах инфляции и колебаться в отношении сокращений. Замедление роста заработной платы поддерживает поворот ФРС к смягчению.
В настоящее время рынки оценивают вероятность мартовского сокращения ставки в 50%. Слабый NFP ниже 40 000 может поднять вероятность мартовского сокращения выше 70%, что спровоцирует рискованное ралли в криптовалютах и акциях.