streamoors
 Altai the Tiger
 Sword Inu
 IGNITION
 no crying in the casino
 Quantus
 Pearl

Ideas clave
- La Ley de Claridad del Mercado de Activos Digitales dividió la supervisión entre la SEC y la CFTC, aclarando las funciones del cripto mercado estadounidense.
- Las stablecoins se enfrentan a límites estrictos, y se les prohíbe generar rendimientos, salvo recompensas programáticas basadas en la actividad.
- Las reacciones del sector son dispares, elogiando la claridad de la innovación pero advirtiendo de que las cargas de cumplimiento pueden favorecer a los grandes actores.
La Ley de Claridad del Mercado de Activos Digitales se acercó a su aprobación el 15 de enero, después de que el Comité Bancario del Senado publicara un borrador bipartidista. El proyecto de ley, de 278 páginas, proponía un marco federal para las criptomonedas, las stablecoins y las finanzas descentralizadas, con el objetivo de aclarar la supervisión entre los reguladores estadounidenses y reducir la incertidumbre del mercado.
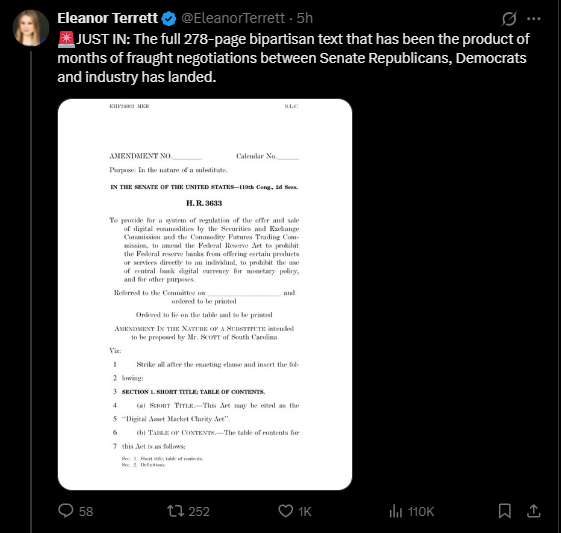
La Ley pretende lograr un equilibrio entre la innovación y la protección del consumidor. Aborda riesgos como la financiación ilícita y la inestabilidad del mercado. Está previsto que el proyecto de ley se revise el 15 de enero. Los legisladores esperan que refuerce el liderazgo de Estados Unidos en el sector de la tecnología financiera.
La Ley de Claridad del Mercado de Activos Digitales divide la supervisión de la SEC y la CFTC
La Ley divide la supervisión entre la Comisión del Mercado de Valores (SEC) y la Comisión de Comercio de Futuros de Materias Primas (CFTC). La SEC regulará los “activos auxiliares”. Se trata de fichas cuyo valor depende del trabajo de los originadores o afiliados.
Se tratarán como valores, con restricciones de divulgación y reventa. La CFTC regulará las “materias primas digitales”. Se trata de fichas descentralizadas que obtienen su valor de la adopción y el uso. La CFTC supervisará los mercados al contado y las plataformas de negociación.
El proyecto de ley define los “activos digitales” en sentido amplio. Incluye elementos fungibles y no fungibles en libros de contabilidad distribuidos. Los “protocolos DeFi” se definen como sistemas automatizados sin control central. “Stablecoins” se definen principalmente para su uso en pagos, incluidas las versiones extraterritoriales vinculadas a EEUU.
Los tokens no fungibles (NFT) gozan de un puerto seguro. No se tratan como valores si representan derechos de propiedad únicos, como el arte o los objetos de colección. Las NFT producidas en masa o fraccionadas están excluidas.
Cómo regula las stablecoins la Ley de Claridad del Mercado de Activos Digitales
La Ley está organizada en nueve títulos. El Título I exige información para los originadores de activos auxiliares. Esto incluye detalles económicos, riesgos y datos financieros. Los requisitos se escalonan según el tamaño de la captación de fondos. Se aplican exenciones si se certifica la descentralización.
El Título II refuerza las normas contra el blanqueo de dinero de la Ley del Secreto Bancario. Se aplica a corredores, bolsas y quioscos. También crea pilotos para el intercambio de información y estudia actividades ilícitas como las mezcladoras.
El Título III establece normas para DeFi. Exige programas de gestión de riesgos y medidas de ciberseguridad. Permite retener transacciones hasta 180 días por actividad sospechosa.
El Título IV cubre las innovaciones bancarias. Las entidades pueden realizar operaciones de custodia, préstamo y apuesta sin autorización previa. Pueden utilizar márgenes de cartera conjuntos entre clases de activos. Las stablecoins no pueden generar intereses ni rendimientos, salvo recompensas programáticas basadas en la actividad.
El Título V crea un “Cajón de arena de la microinnovación” conjunto SEC-CFTC. Permite probar nuevas tecnologías con exenciones limitadas. La caja de arena tiene un límite de 20 millones de dólares y dos años.
El Título VI protege a desarrolladores y usuarios. Los creadores de software están protegidos de la responsabilidad por el código no controlable. Los derechos de autocustodia se afirman con la “Ley de conservar tus monedas”. El Título VII proporciona salvaguardas en caso de quiebra. Los activos digitales se tratan como propiedad del cliente.
El Título VIII exige información educativa sobre riesgos e insolvencia, y el Título IX crea un Comité Consultivo Mixto. Ordena la elaboración de normas en el plazo de un año.
Exenciones y reacciones
Una disposición clave exime a determinados tokens de las normas sobre activos auxiliares. Podrán acogerse los tokens que respalden productos cotizados en bolsa (ETP) que coticen en bolsas de valores nacionales antes del 1 de enero de 2026.
Esto podría agilizar el tratamiento de Bitcoin, Ethereum, XRP, Solana, Litecoin, Hedera, Dogecoin y Chainlink, si sus ETF al contado se lanzan antes de la fecha límite. Estos activos serían tratados como materias primas sin cambios retroactivos.
Las cláusulas éticas descalifican a los originadores con condenas por delitos graves relacionados con el fraude o el uso de información privilegiada. El proyecto de ley anula las leyes estatales contradictorias para los activos exentos a nivel federal, pero permite la aplicación estatal en caso de fraude. En el ámbito internacional, promueve la cooperación en materia de normas y exige informes sobre el cumplimiento en el extranjero.
Las reacciones de la industria son diversas. La senadora Cynthia Lummis instó a los demócratas a hacer avanzar el proyecto de ley, citando la innovación y la protección del consumidor como beneficios clave. Los analistas elogiaron la claridad de las recompensas por estacas y los puertos seguros para los promotores.
Los críticos advirtieron de las cargas de cumplimiento y de la extralimitación de la lucha contra el blanqueo de capitales. Algunos argumentaron que el marco llega “14 años tarde” y puede favorecer a los grandes operadores.
Si se aprueba, la Ley entrará en vigor 360 días después de su promulgación. Los partidarios creen que reducirá la incertidumbre, impulsará la competitividad y protegerá contra las estafas y la insolvencia.
Las enmiendas pueden abordar cuestiones como la doble imposición sobre las apuestas o la ampliación de los rendimientos de las stablecoin. Con la proximidad de las elecciones de mitad de mandato, el futuro del proyecto de ley depende del compromiso bipartidista en el Congreso.