Zylo Ecosystem
 Pearl
 Walrus
 Derive
 Quantus
 Aerodrome Finance
 Sui
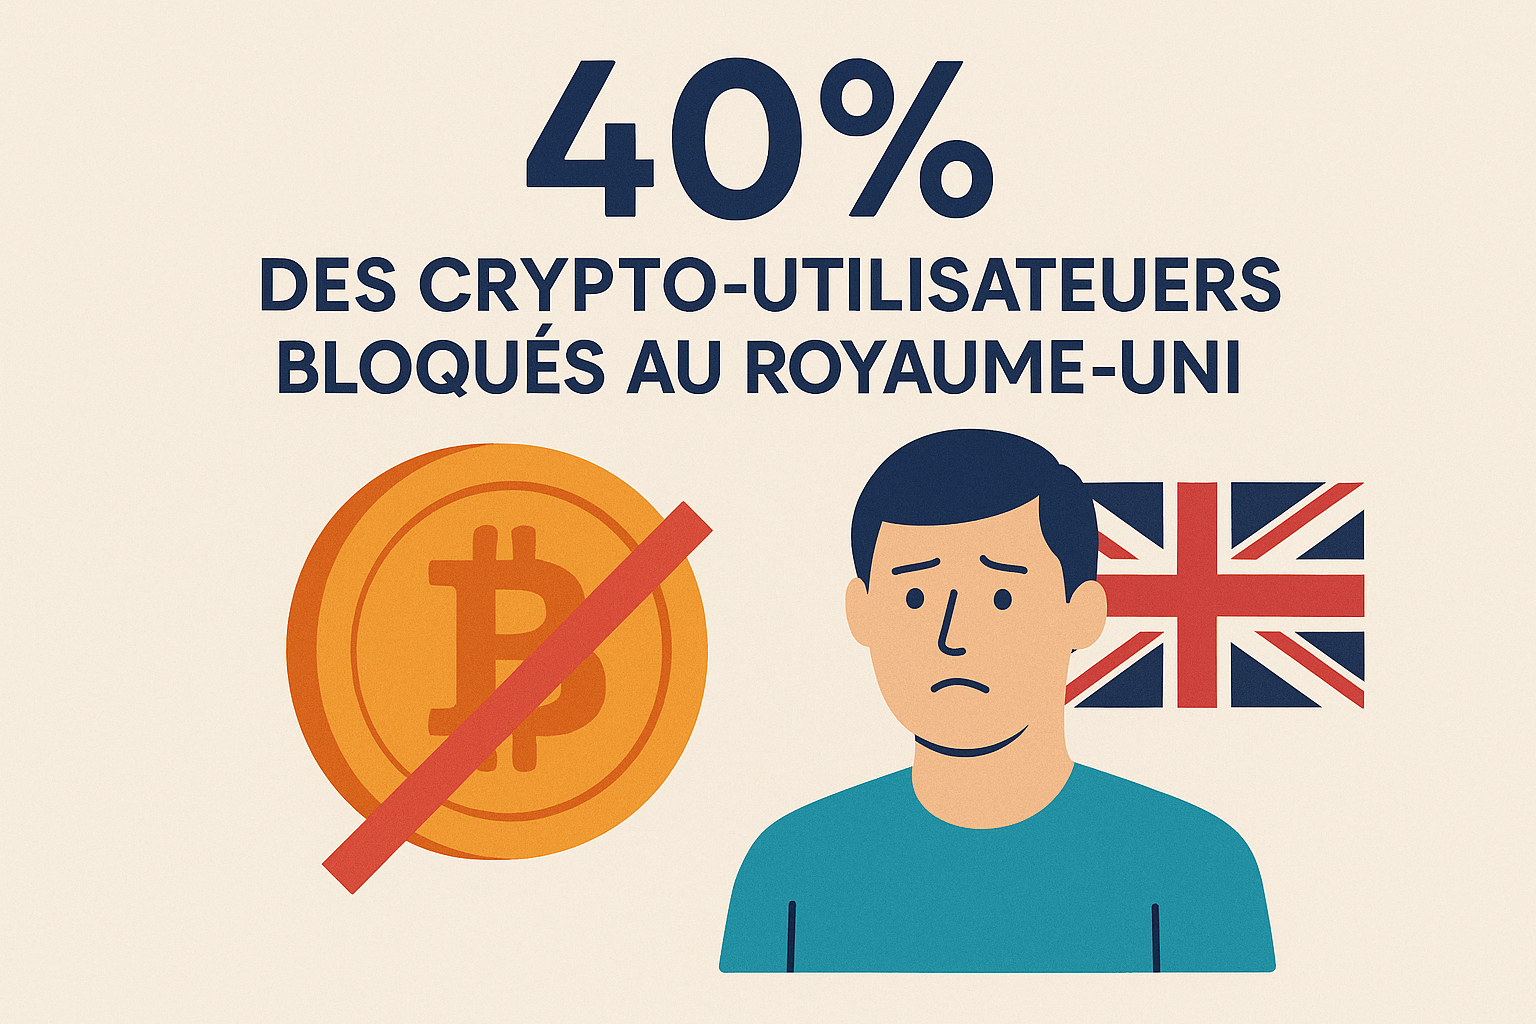
Au Royaume-Uni, une part significative des investisseurs en crypto se heurte à leur propre banque. Paiements retardés, virements refusés, frictions à répétition. À l’heure où Londres ambitionne de s’imposer comme hub des actifs numériques, ces blocages freinent l’adoption et alimentent la frustration.
Des paiements bancaires qui paralysent l’écosystème
Le constat est net : 40 % des utilisateurs britanniques de cryptomonnaies affirment que leur banque a bloqué ou retardé un paiement vers un prestataire crypto. Autrement dit, la légalité du trading ne suffit pas si l’accès aux rails financiers reste entravé. Les frictions bancaires deviennent un risque d’exclusion.
Le phénomène ne se limite pas à quelques cas isolés. Chase UK ou NatWest, par exemple, invoquent la lutte contre la fraude pour durcir leurs contrôles. À cela s’ajoute une contrainte réglementaire : l’interdiction d’acheter des cryptos à crédit, cartes comprises. Résultat, même des clients solvables se voient freinés dans leurs transactions.
Les conséquences se lisent rapidement dans les comportements : près d’un tiers des clients concernés déposent une plainte auprès de leur banque, et plus d’un tiers changent d’établissement. Dans l’opinion, le clivage est réel : certains approuvent la vigilance des banques, d’autres dénoncent des pratiques anti-consommateurs.
Le Royaume-Uni à la traîne face à ses concurrents
Ce malaise dépasse le seul terrain bancaire. D’anciens responsables politiques, désormais proches de l’industrie, alertent sur le risque d’un retard stratégique pour la City. Le pays affiche une ambition claire, mais la traduction concrète reste hésitante.
Le cas des stablecoins en dit long : le marché mondial est dominé par des unités adossées au dollar, tandis que les versions en livre sterling restent marginales. Une absence qui limite l’influence internationale de la monnaie britannique et réduit l’attractivité locale pour les projets d’envergure.
Des progrès existent, le régulateur affine sa doctrine, ouvre des canaux encadrés, mais ils peinent à compenser l’expérience quotidienne des utilisateurs. Tant que les on-ramps en livres sterling resteront instables, l’écosystème britannique avancera avec un frein à main partiellement serré.
Best Wallet : un détour hors des rails bancaires
Face à ces blocages, les solutions non-custodial trouvent un écho croissant. Best Wallet, récemment certifié par WalletConnect, illustre cette tendance avec deux ajouts notables : le support de Solana et l’intégration de swaps Bitcoin on-chain.
D’un côté, Solana, réseau parmi les plus actifs du marché, devient accessible nativement pour l’envoi, l’achat ou l’échange de tokens. De l’autre, l’échange de BTC natif, longtemps absent, est désormais possible via Rubic. L’idée est simple : permettre aux utilisateurs crypto d’opérer en multichaîne sans passer par des intermédiaires bancaires parfois capricieux.
Pour certains, ce type d’outils n’est qu’un pis-aller, utile à des usagers avertis mais loin de résoudre la question structurelle des on-ramps en livres sterling. Pour d’autres, ils incarnent une réponse pragmatique : redonner de la fluidité à un quotidien crypto souvent grippé par les banques.
Participez à la prévente de BestWallet en achetant des $BEST
Vers une redéfinition de la relation banque-crypto ?
Reste la question de fond : comment concilier protection du consommateur, innovation et compétitivité internationale ? Pour l’instant, les pratiques jugées excessives par une partie du marché provoquent un effet boomerang : les clients contournent, se détournent ou migrent. Le système financier y perd en confiance, l’écosystème crypto en lisibilité.
Une sortie par le haut passerait par un cadre clair, prévisible et proportionné aux risques réels. Plusieurs juridictions l’ont déjà compris : plus de lisibilité, plus d’investissement, moins d’arbitrage réglementaire. Le Royaume-Uni, lui, avance mais donne encore l’impression de temporiser.
En attendant, les utilisateurs privilégient le pragmatisme. Ils choisissent des portefeuilles qui leur rendent la main, quitte à s’éloigner du système bancaire traditionnel. Si Londres veut rester une capitale financière à part entière, elle devra traduire son ambition crypto en expérience utilisateur tangible. Les 40 % de paiements bloqués ne sont pas une fatalité : ils sont un signal.