Zylo Ecosystem
 Walrus
 Bitcoin
 Sui
 Quantus
 Quant
 Starknet
Tether vient de boucler un trimestre record. Les bénéfices cumulés en 2025 dépassent les 10 milliards de dollars. Les réserves excédentaires atteignent 6,8 milliards de dollars. Dans le même temps, l’émetteur de l’USDT augmente fortement sa part d’or et de Bitcoin dans ses réserves. Une nouvelle vague de FUD secoue le marché. Cette diversification peut-elle vraiment rapprocher Tether de l’insolvabilité ? Ou bien la réalité est-elle plus nuancée qu’il n’y paraît ?
Des profits élevés, une réserve plus instable
Sur le papier, Tether apparaît largement solvable. Au 30 septembre 2025, la société déclare environ 181,2 milliards de dollars d’actifs. Les passifs s’élèvent à 174,4 milliards de dollars. Environ 174,3 milliards sont liés aux jetons USDT en circulation. L’excédent de 6,8 milliards sert de coussin en cas de choc. L’exposition aux bons du Trésor américain avoisine 135 milliards de dollars. Cela place Tether parmi les plus gros détenteurs privés de dette américaine.
Le point sensible ne vient pas du montant des réserves. Il vient de leur composition. L’attestation récente mentionne 12,9 milliards de dollars d’or. Elle ajoute 9,9 milliards de dollars de Bitcoin. Au total, ces deux actifs représentent environ 13 % des réserves. Une part importante du collatéral de l’USDT suit donc deux marchés très volatils. Ils peuvent perdre ou gagner des dizaines de pourcents en quelques semaines. On est loin du profil d’un dépôt en cash ou d’un T-bill à court terme.
Pour Tether, cette diversification est une réponse à un monde plus risqué. La société dit vouloir réduire sa dépendance à la seule dette américaine. Elle cherche aussi à se couvrir contre l’inflation. Elle mise enfin sur le rôle croissant du bitcoin comme réserve de valeur. Mais cette stratégie mélange des actifs très sûrs avec d’autres beaucoup plus spéculatifs. Ce cocktail alimente naturellement les critiques les plus méfiantes.
Ce que S&P reproche à Tether
C’est dans ce contexte que S&P Global a abaissé la note de stabilité de l’USDT. Elle passe à « 5 – faible », le plus mauvais score de l’échelle. L’agence pointe la hausse de la part d’actifs risqués dans les réserves. Elle inclut le bitcoin, l’or, les prêts garantis et les obligations d’entreprise. L’ensemble représenterait une portion importante du total. S&P souligne aussi des « lacunes persistantes » dans la transparence. Les informations sur les contreparties, les banques et la ségrégation des actifs restent jugées insuffisantes.
Un chiffre a particulièrement retenu l’attention. Le bitcoin représenterait autour de 5,6 % des réserves. La marge de sur-collatéralisation serait proche de 3,9 %. En théorie, un krach violent sur le bitcoin pourrait donc effacer plus que ce coussin. Cela suppose que le reste du portefeuille reste figé. Ce scénario reste extrême, mais il nourrit le FUD. Il pousse certains traders à limiter leur exposition à l’USDT. D’autres se tournent vers des stablecoins concurrents.
Peut-on pour autant parler déjà de risque d’insolvabilité ? Pas à ce stade. S&P ne dit pas que Tether est ruiné. L’agence indique plutôt que la stabilité du peg dépend davantage de marchés volatils. Elle insiste aussi sur le manque d’informations complètes. Le vrai danger se situe dans un enchaînement défavorable. Chute du bitcoin, panique, puis afflux massif de demandes de rachat. Dans ce type de contexte, la confiance peut se renverser très vite.
Face au FUD sur Tether, miser sur l’infrastructure Bitcoin avec Bitcoin Hyper
Beaucoup d’investisseurs bitcoin abordent le sujet autrement. Plutôt que de surveiller chaque attestation de Tether, ils cherchent des opportunités ailleurs. Leur focus se déplace vers l’infrastructure. L’objectif est de rendre le réseau Bitcoin plus rapide, plus flexible et moins dépendant d’acteurs centralisés. C’est exactement le positionnement de Bitcoin Hyper. Le projet se présente comme une Layer 2 pensée pour booster l’écosystème BTC.
Bitcoin Hyper intègre la Solana Virtual Machine. Cette architecture permet d’augmenter fortement le débit des transactions. Elle réduit aussi les coûts. Les développeurs peuvent migrer plus facilement leurs applications Web3 existantes vers un environnement adossé à Bitcoin. Là où Tether place du bitcoin dans ses réserves, Bitcoin Hyper place Bitcoin au cœur de l’activité. DeFi, paiements, applications on-chain : l’idée est de faire du BTC un actif utilisé en continu, et pas seulement stocké hors ligne.
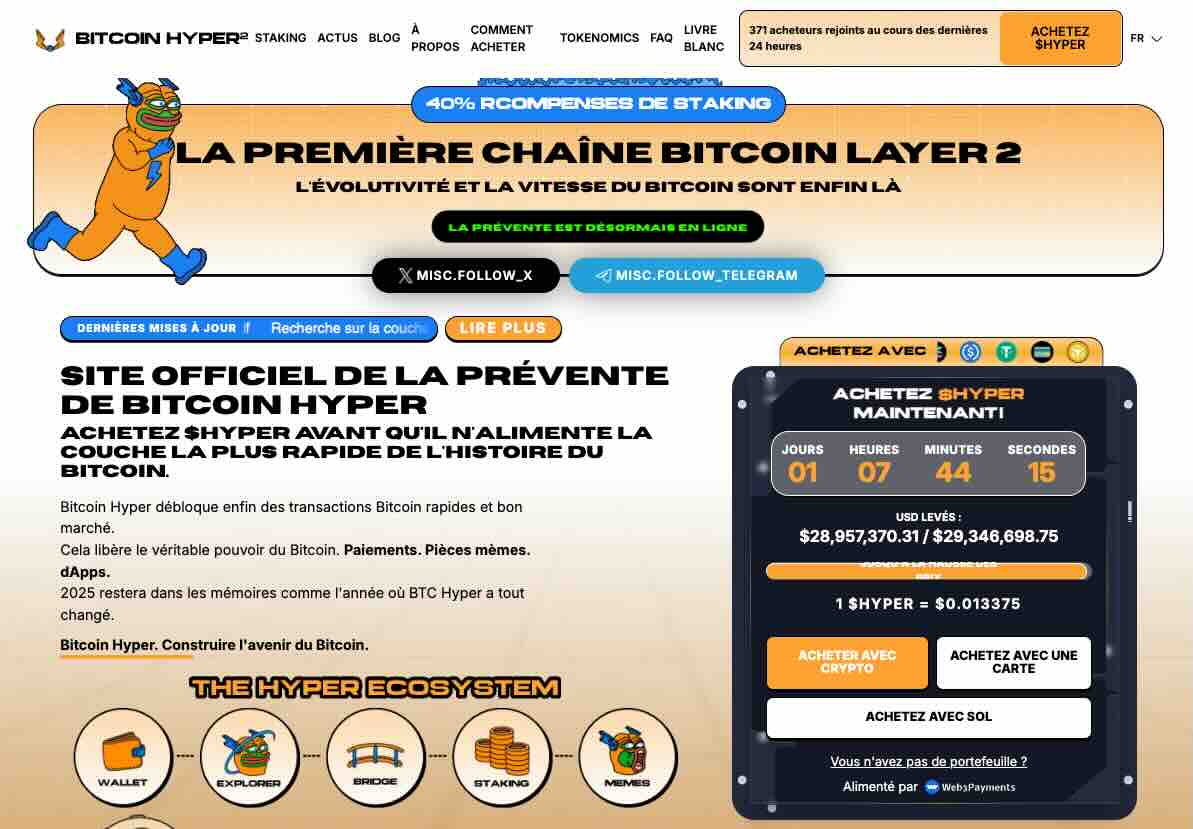
Cette vision s’appuie sur une prévente très suivie du token HYPER. Le prix d’entrée actuel se situe autour de 0,013355 dollar. Certaines projections évoquent un potentiel vers 0,1557 dollar. Cela représenterait un multiple d’environ x10 en cas de succès. Ce ne sont pas des promesses, mais des scénarios. Chaque investisseur doit considérer HYPER comme un actif spéculatif à part entière.
Au final, le contraste est net. Tether tente de consolider un dollar numérique appuyé sur un mix de bons du Trésor, d’or et de bitcoin. Ce choix s’accompagne d’un débat permanent sur la transparence et le risque systémique. Bitcoin Hyper mise sur une approche différente. Le projet veut transformer le bitcoin en actif vivant, utilisé sur une couche 2 performante et orientée usage. Entre la peur de l’insolvabilité et le pari sur l’innovation, le marché crypto continue d’arbitrer. Chaque transaction est un vote.