Wisp
 Identity.md 6900
 Bunker Mode
 Crawlerpad
 Claudia
 Pearl
 NEAR Protocol


Aperçu des principaux éléments
- Les volumes de Bitcoin Spot se sont contractés, les liquidités ayant été retirées des échanges.
- Le désendettement des marchés à terme a réduit l’appétit pour le risque sur les marchés du bitcoin.
- Les données de la chaîne ont révélé une faiblesse de la demande, et non une tension structurelle du réseau.
La demande de bitcoins au comptant a diminué en janvier, en raison de la baisse de la liquidité sur les principaux marchés boursiers et dérivés.
Ce ralentissement fait suite à des mois de baisse de l’activité après qu’un choc de liquidation en octobre a perturbé le positionnement du risque. Ce changement reflétait la prudence des investisseurs plutôt qu’un catalyseur unique.
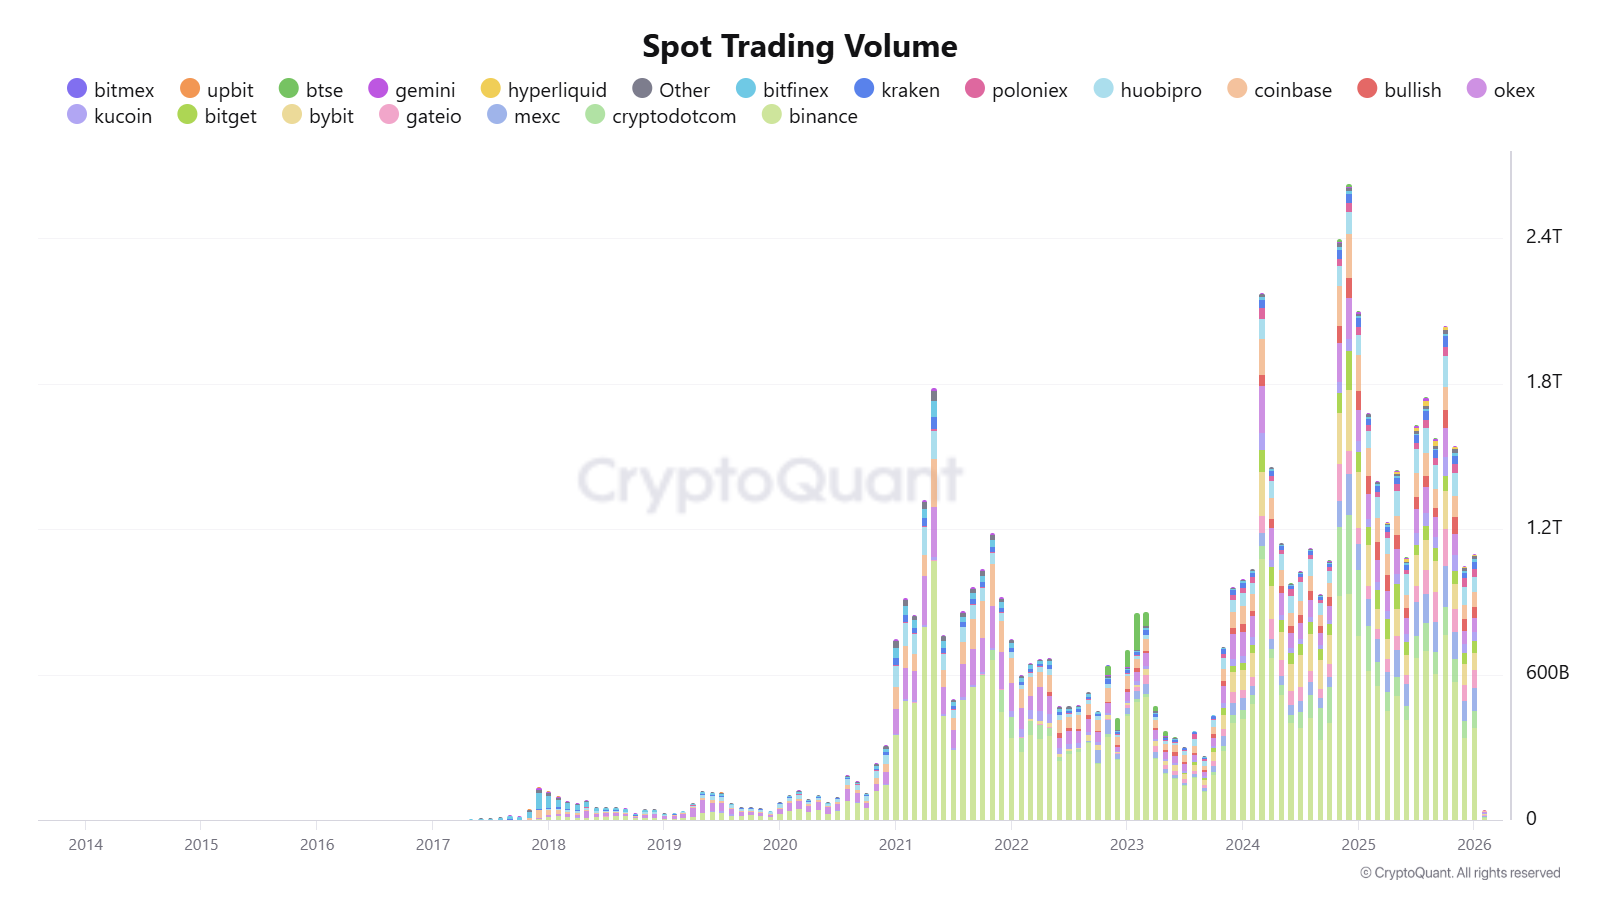
Les analystes de CryptoQuant ont signalé cette contraction au cours du cinquième mois consécutif de la phase corrective du bitcoin. Le ralentissement s’est manifesté sur les bourses centralisées, où la participation au comptant a diminué à mesure que l’effet de levier se réinitialisait. Cette réaction reflète une aversion au risque plus générale pour les actifs numériques.
Ce mouvement s’est produit alors que le bitcoin s’échangeait bien en dessous de son pic d’octobre, dans une période de resserrement de la liquidité mondiale. Les acteurs du marché ont réduit leur exposition, l’incertitude macroéconomique limitant la prise de risque. Ce comportement a placé la demande au comptant au centre de la correction.
La liquidité du marché s’est resserrée après la réinitialisation des produits dérivés
Les données de CryptoQuant montrent que le positionnement des contrats à terme a absorbé le choc initial avant que les marchés au comptant ne suivent. L’événement de liquidation d’octobre a effacé une grande partie de l’intérêt ouvert en une seule session. Cette réinitialisation a supprimé l’effet de levier spéculatif qui soutenait auparavant la liquidité à court terme.
Le dénouement des produits dérivés s’est produit parce qu’un positionnement agressif s’est heurté à des carnets d’ordres peu étoffés en période de forte volatilité. Une fois l’effet de levier éliminé, les achats de suivi n’ont pas eu lieu sur les marchés au comptant. Les bourses se sont alors retrouvées dépendantes d’une demande organique qui ne s’est jamais rétablie.
Cette pression s’est étendue au-delà des contrats à terme sur le bitcoin. Les analystes ont observé des mouvements de capitaux hors des bourses, les opérateurs réduisant leur exposition. Les soldes de stablecoins ont diminué au cours de la même période, ce qui indique que les opérateurs sont moins disposés à déployer des capitaux.
Le stress de liquidité s’est intensifié parce que moins d’opérateurs ont recyclé des capitaux sur les marchés au comptant. L’absence de flux rotatifs a affaibli la profondeur des paires d’échanges. En conséquence, la découverte des prix s’est ralentie sans pour autant provoquer un effondrement désordonné.
Les volumes au comptant ont chuté en raison de la baisse de la participation des investisseurs
Les mesures de CryptoQuant ont montré que les volumes d’échanges de crypto-monnaies au comptant sur les principales bourses ont diminué de moitié entre octobre et fin janvier. Cette baisse indique un désengagement plutôt qu’une vente forcée. L’activité est retombée à des niveaux observés pour la dernière fois au début du cycle.
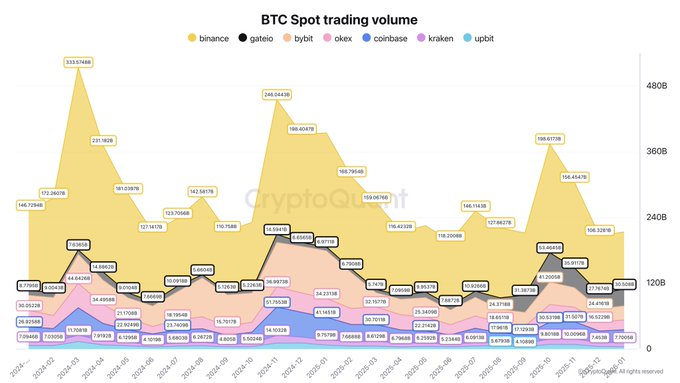
Binance a conservé la plus grande part des échanges au comptant de bitcoins pendant la période de ralentissement. Les volumes y ont fortement chuté au cours de la même période. Cela reflète une contraction à l’échelle du secteur plutôt que des problèmes spécifiques à la bourse. D’autres grandes bourses ont suivi une évolution similaire.
Cette contraction s’explique par le fait que moins de participants ont pris de nouvelles positions. Les traders particuliers ont réduit leur activité car la volatilité offrait peu de possibilités de hausse. Les flux institutionnels n’ont pas réussi à compenser le ralentissement malgré l’existence de produits de fonds négociés en bourse.
L’absence de flux importants au comptant a eu plus d’importance que l’orientation des prix. Les marchés ont besoin d’une participation réciproque constante pour soutenir les reprises. Sans cet engagement, les reprises ont eu du mal à prendre de l’ampleur.
Ce comportement suggère un épuisement plutôt qu’une panique. Les vendeurs ne se sont pas précipités vers la sortie, mais les acheteurs sont restés à l’écart. Ce déséquilibre a permis de maintenir une faible liquidité et de renforcer la consolidation.
Les signaux en chaîne ont montré une faiblesse de la demande, mais pas une capitulation
Les données d’Alphractal indiquent que les détenteurs de titres à court terme ont déjà enregistré des pertes non réalisées lors de la correction. Les détenteurs de titres à long terme, en revanche, n’ont pas absorbé un stress comparable. Cette divergence est importante pour l’analyse du cycle.
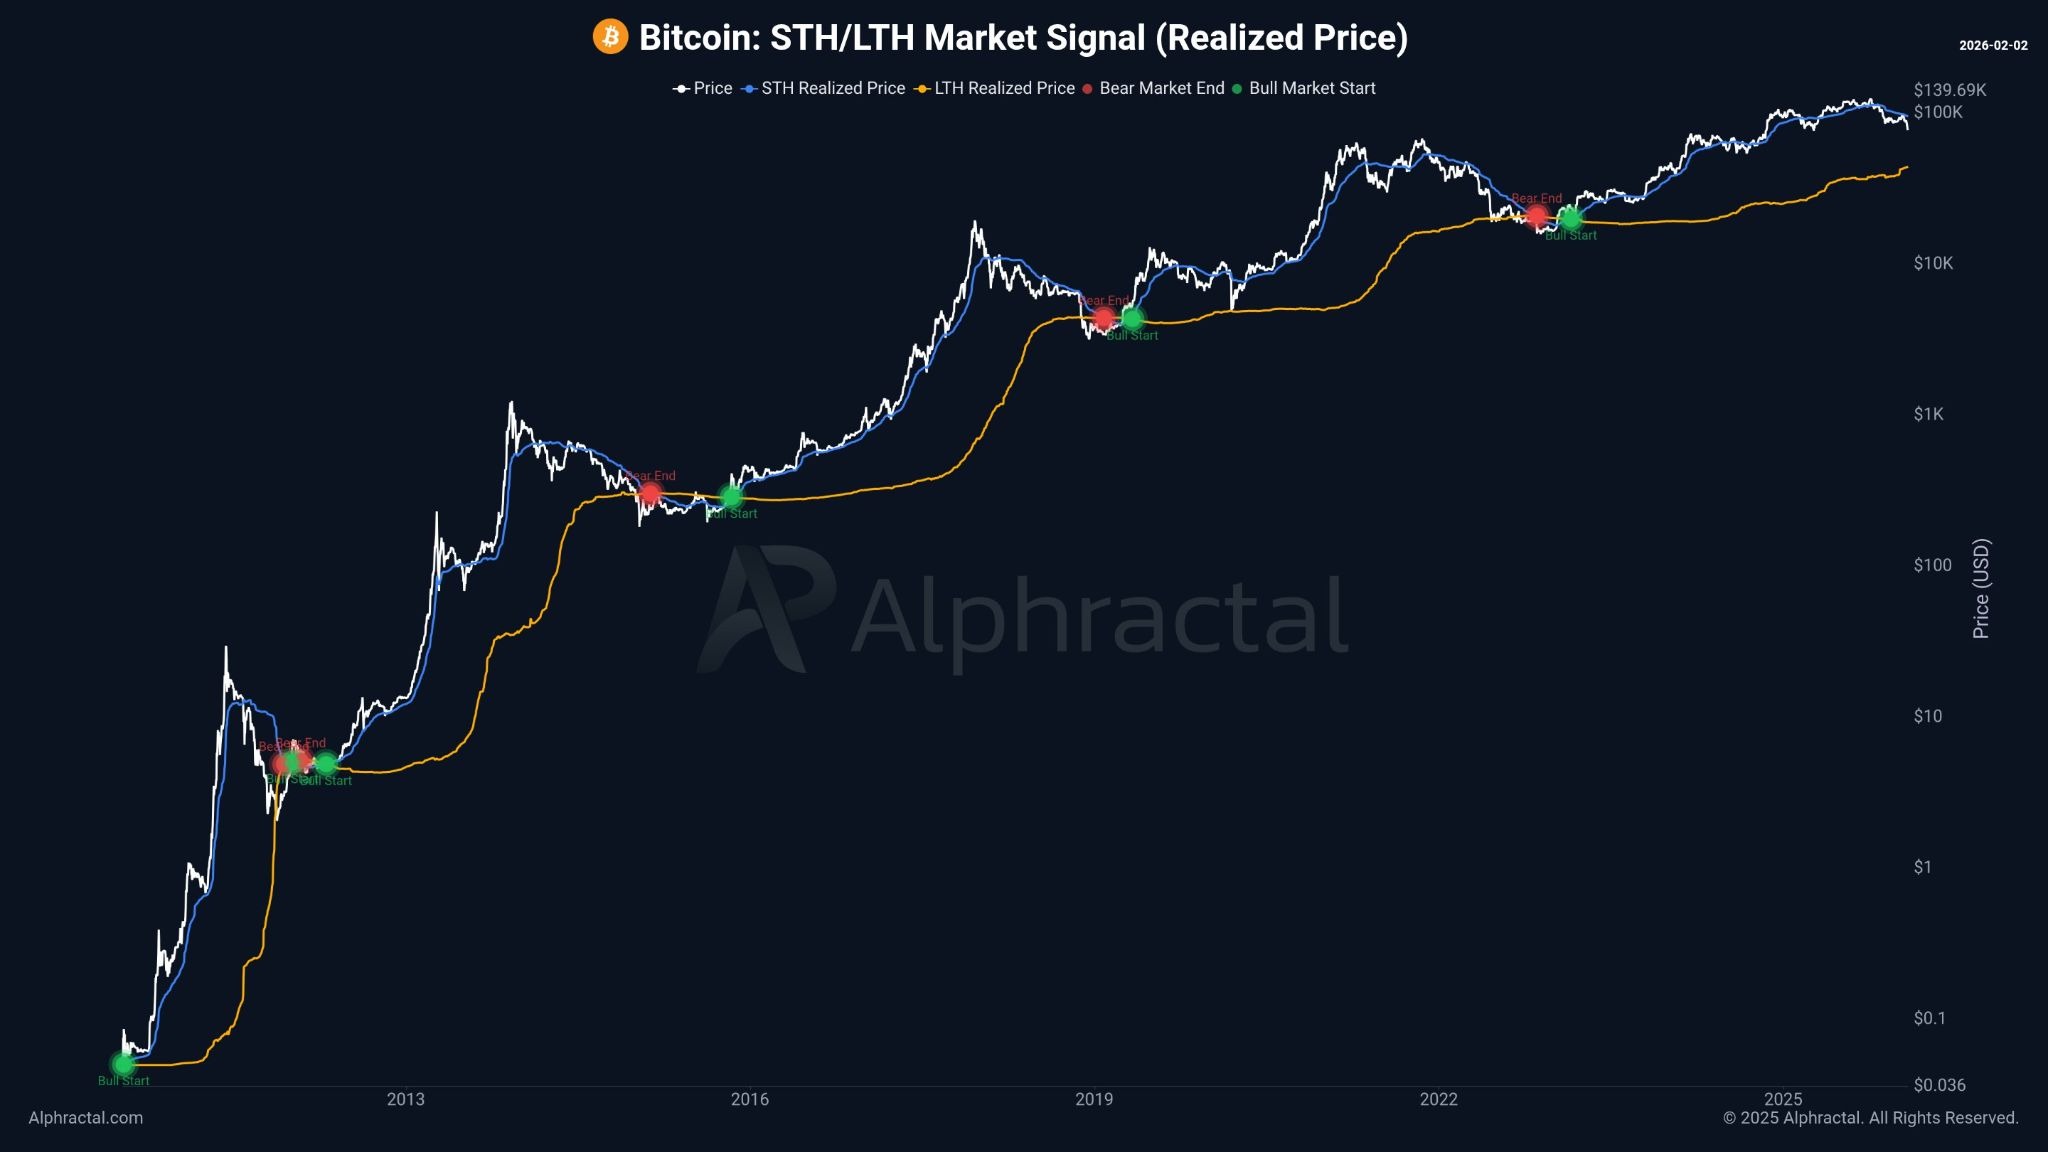
Historiquement, les phases baissières se sont terminées lorsque les détenteurs à long terme ont réalisé des pertes aux côtés des participants à court terme. Cette condition n’a pas été remplie. Les modèles de prix réalisés en chaîne impliquent donc un traitement incomplet des baisses.
La structure reflétait la patience plutôt que la capitulation. Les détenteurs de titres à long terme ont maintenu leurs positions malgré la pression exercée par les prix. Ce comportement a limité l’offre forcée, mais a également retardé l’atteinte d’un plancher décisif.
Cette dynamique explique la faible volatilité malgré la baisse des volumes. Les marchés ont dérivé au lieu de s’effondrer brutalement. Les flux en chaîne ont favorisé un lent processus d’ajustement.
Justin d’Anethan, d’Arctic Digital, a estimé que l’environnement était dicté par des facteurs macroéconomiques plutôt que par des ruptures structurelles. Il a souligné que les attentes en matière de taux d’intérêt et la force du dollar constituaient des contraintes à court terme. Ces forces ont exercé une pression sur les actifs à risque en général, et pas seulement sur le bitcoin.
La structure des produits et des marchés a réduit la hausse à court terme
La structure actuelle du marché incite à la prudence, car les catalyseurs ne se sont pas alignés. L’afflux de fonds négociés en bourse au comptant a ralenti en raison de la persistance de l’incertitude macroéconomique. Dans le même temps, la clarté réglementaire a progressé de manière inégale selon les juridictions.
La thèse à long terme du bitcoin en tant que protection contre la dépréciation monétaire est restée intacte. Cette thèse repose sur des horizons temporels étendus, et non sur des flux à court terme. Les marchés à court terme ont plutôt réagi à la disponibilité des liquidités.
La correction a également contraint à une réévaluation des prix des produits dérivés. La réduction de l’effet de levier a diminué la volatilité mais a limité la dynamique de hausse. Cet ajustement a permis d’éliminer les excès de spéculation, mais n’a pas alimenté les rebonds rapides.
Les opérateurs ont recalibré leurs stratégies autour de la préservation du capital. Cette évolution a réduit le taux de rotation sur les marchés boursiers. La diminution de la rotation a renforcé la baisse des volumes au comptant.
Cette phase a davantage ressemblé à une remise à zéro qu’à un effondrement. Les marchés ont ajusté leur positionnement dans l’attente de signaux extérieurs. En l’absence d’un regain de liquidité, l’action des prix est restée comprimée.
La prochaine inflexion dépendait de la participation au comptant plutôt que de l’activité sur les produits dérivés. Les analystes ont vérifié si le bitcoin se maintenait à un niveau proche de 74 000 dollars pendant la poursuite de la consolidation. Une reprise soutenue exige que les volumes au comptant se reconstituent avant que l’effet de levier ne revienne.