Bunker Mode
 NEAR Protocol
 Claudia
 Starknet
 Pearl
 Pudgy Penguins
 Hyperliquid


Ideas clave
- Los volúmenes de Bitcoin Spot se contrajeron al salir la liquidez de las bolsas.
- El desapalancamiento de los futuros redujo el apetito por el riesgo en los mercados de Bitcoin.
- Los datos en cadena mostraban debilidad de la demanda, no tensión estructural de la red.
La demanda al contado de Bitcoin se debilitó durante el mes de enero al reducirse la liquidez en las principales bolsas y mercados de derivados.
La desaceleración se produjo tras meses de descenso de la actividad, después de que un shock de liquidación en octubre perturbara el posicionamiento de riesgo. Ese cambio reflejó la cautela de los inversores más que un único catalizador.
Los analistas de CryptoQuant informaron de la contracción durante el quinto mes consecutivo de la fase correctiva de Bitcoin. La desaceleración se produjo en las bolsas centralizadas, donde la participación al contado se desvaneció al restablecerse el apalancamiento. Esta reacción reflejó una aversión al riesgo más generalizada en los activos digitales.
El movimiento se produjo cuando el Bitcoin cotizaba muy por debajo de su máximo de octubre durante un periodo de menor liquidez mundial. Los participantes en el mercado redujeron la exposición a medida que la incertidumbre macro limitaba la asunción de riesgos. Este comportamiento situó la demanda al contado en el centro de la narrativa de la corrección.
La liquidez del mercado se redujo tras el restablecimiento de los derivados
Los datos de CryptoQuant mostraron que el posicionamiento en futuros absorbió la sacudida inicial antes de que le siguieran los mercados al contado. El evento de liquidación de octubre borró una gran parte del interés abierto en una sesión. Ese restablecimiento eliminó el apalancamiento especulativo que antes apoyaba la liquidez a corto plazo.
El desenrollamiento de los derivados se produjo porque el posicionamiento agresivo se topó con unos libros de órdenes escasos durante el aumento de la volatilidad. Una vez abandonado el apalancamiento, las compras de seguimiento no aparecieron en los mercados al contado. Esta secuencia dejó a las bolsas dependiendo de una demanda orgánica que nunca se recuperó.
Esa presión se extendió más allá de los futuros del Bitcoin. Los analistas observaron que el capital salía de las bolsas a medida que los operadores reducían su exposición. Los saldos de Stablecoin disminuyeron durante la misma ventana, lo que indica una menor disposición a desplegar capital.
La tensión de liquidez se intensificó porque menos operadores reciclaron el capital de vuelta a los mercados al contado. La ausencia de flujos de rotación debilitó la profundidad en los pares de negociación. Como resultado, la formación de precios se ralentizó sin forzar una venta desordenada.
Los volúmenes al contado cayeron al disminuir la participación de los inversores
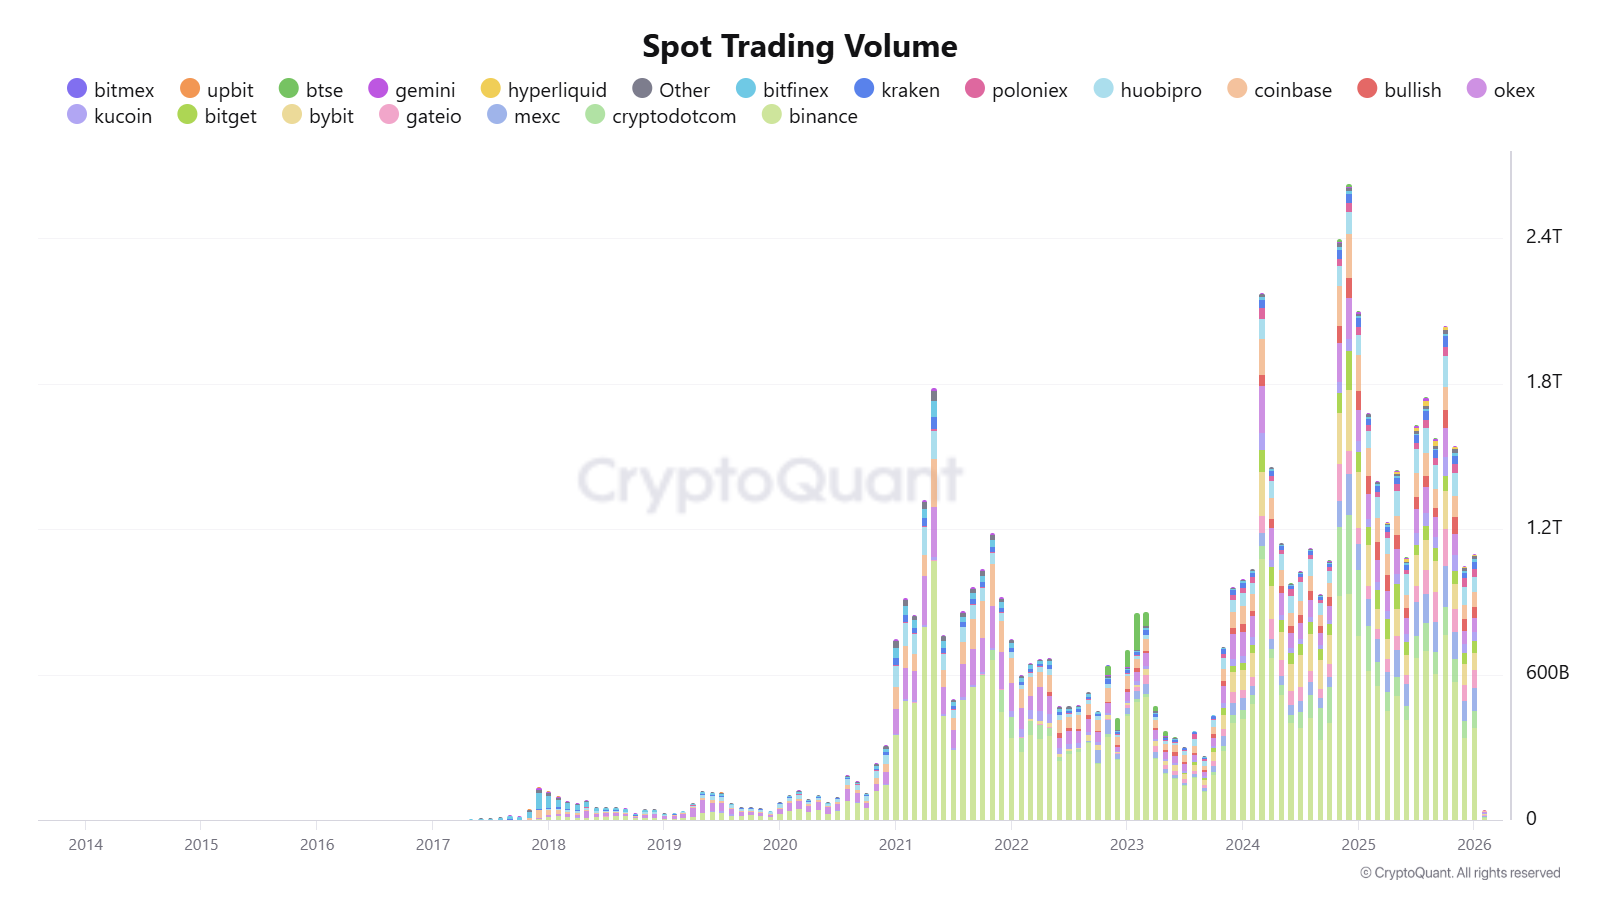
Las métricas de CryptoQuant mostraron que los volúmenes de negociación de criptomonedas al contado en las principales bolsas se redujeron a la mitad entre octubre y finales de enero. El descenso apuntaba más a una desconexión que a una venta forzada. La actividad retrocedió a niveles vistos por última vez a principios del ciclo.
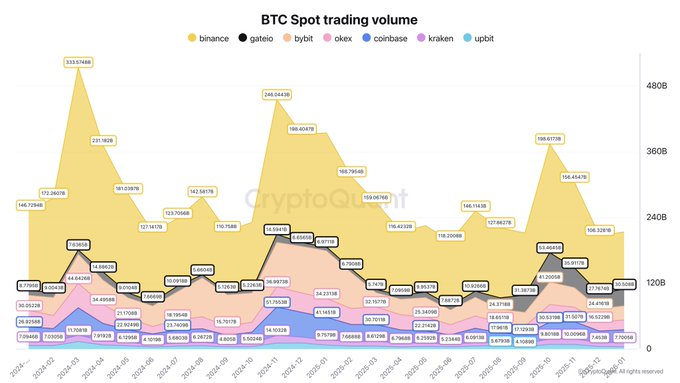
Binance conservó la mayor parte del comercio al contado de Bitcoin durante la recesión. Los volúmenes cayeron bruscamente durante el mismo periodo. Esto refleja una contracción en todo el sector, más que problemas específicos de la plataforma. Otras grandes bolsas siguieron un patrón similar.
Esta contracción se produjo porque menos participantes iniciaron nuevas posiciones. Los operadores minoristas redujeron la actividad, ya que la volatilidad ofrecía un recorrido al alza limitado. Los flujos institucionales no consiguieron compensar la desaceleración, a pesar de los productos de fondos cotizados existentes.
La ausencia de fuertes entradas al contado importó más que la dirección de los precios. Los mercados necesitan una participación bidireccional constante para mantener las recuperaciones. Sin esa participación, los repuntes tuvieron dificultades para cobrar impulso.
Ese comportamiento sugería agotamiento más que pánico. Los vendedores no se apresuraron a salir, pero los compradores se mantuvieron al margen. Este desequilibrio mantuvo escasa la liquidez y reforzó la consolidación.
Las señales en cadena mostraron debilidad de la demanda, no capitulación
Los datos de Alphractal indicaban que los titulares a corto plazo ya soportaban pérdidas no realizadas durante la corrección. Los titulares a largo plazo, sin embargo, no absorbieron tensiones comparables. Esta divergencia era importante para el análisis del ciclo.
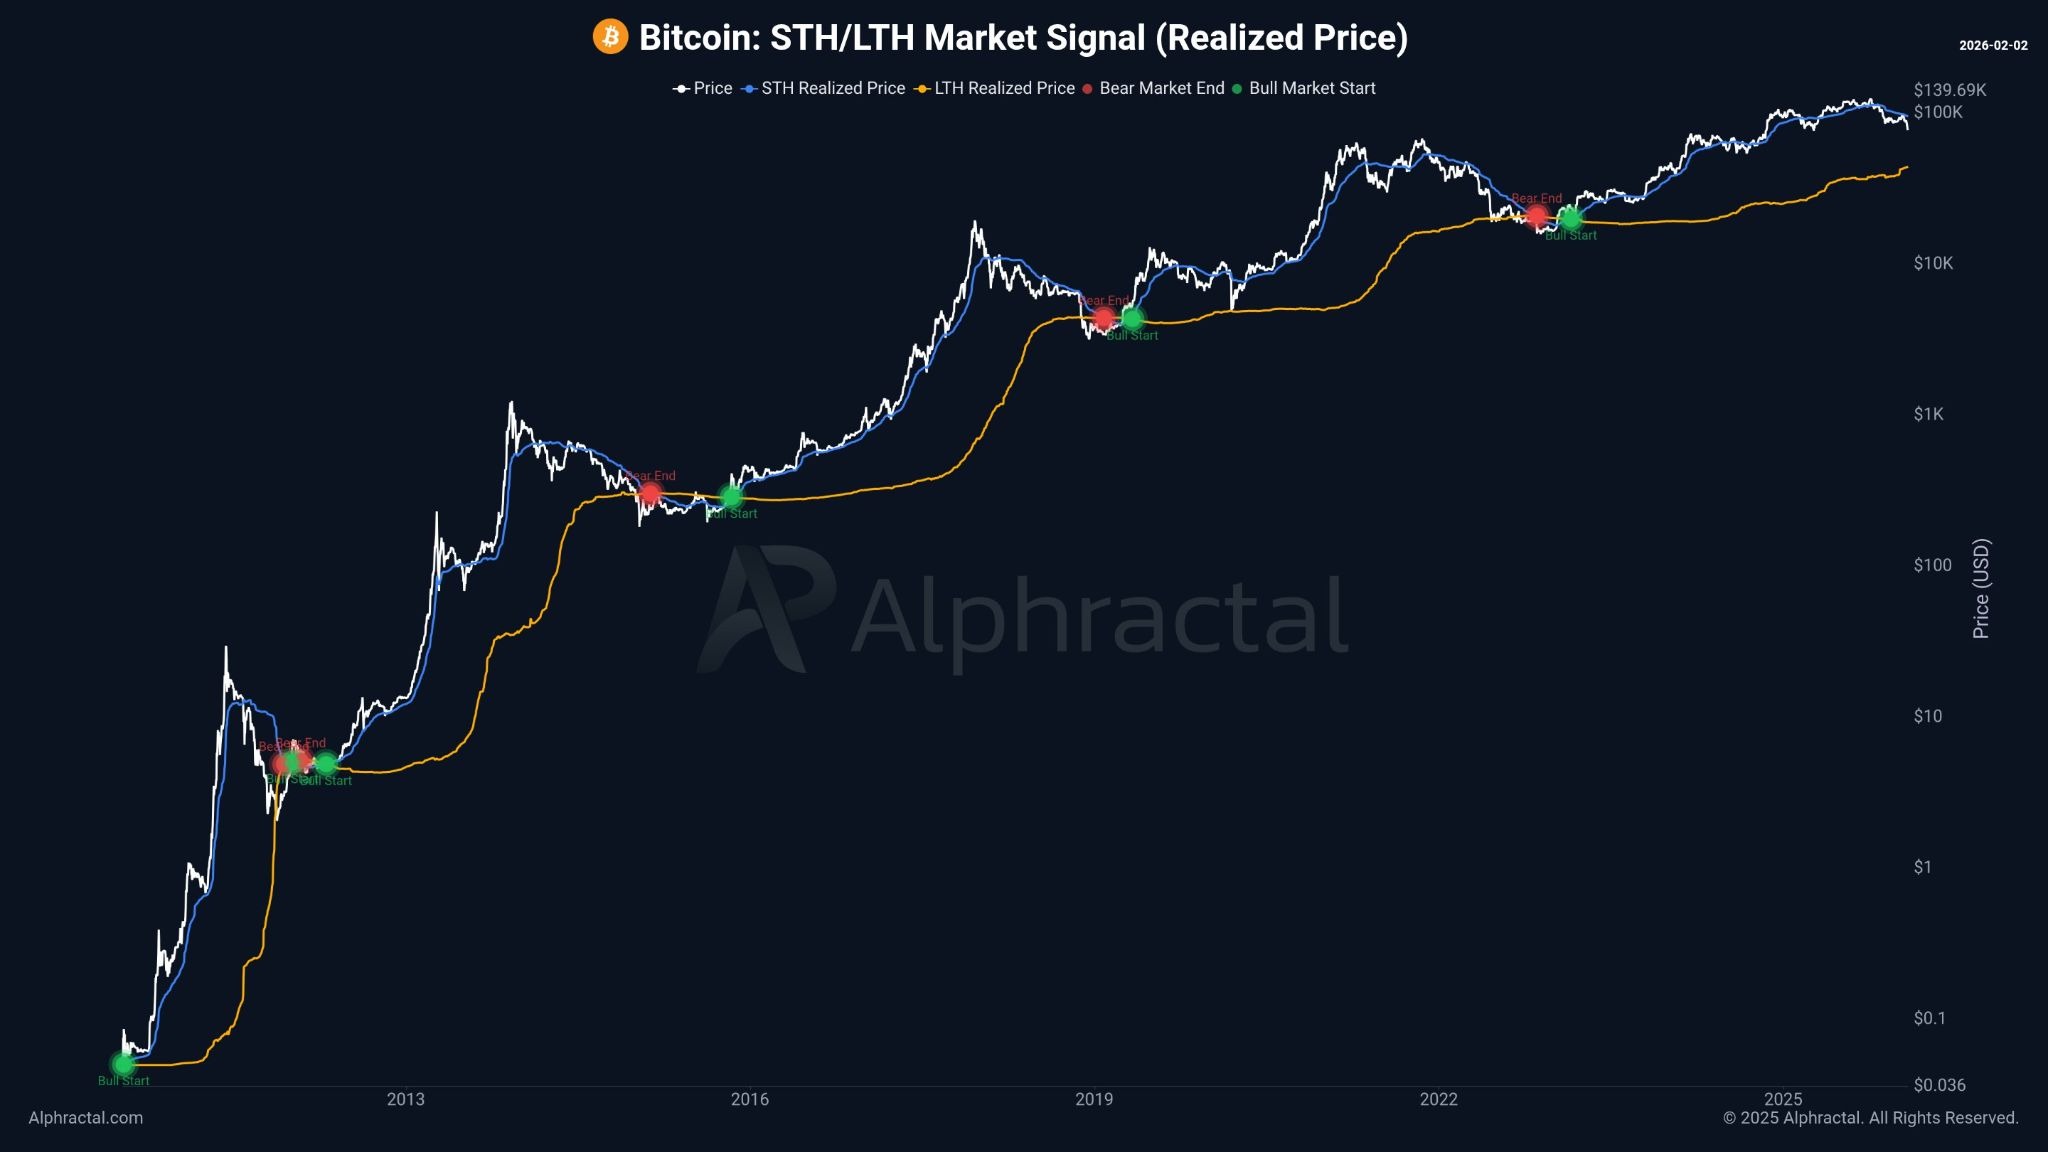
Históricamente, las fases bajistas terminaban cuando los titulares a largo plazo realizaban pérdidas junto con los participantes a corto plazo. Esa condición no se había dado. Los modelos de precios realizados en cadena, por lo tanto, implicaban un procesamiento a la baja incompleto.
La estructura reflejaba paciencia más que capitulación. Los titulares a largo plazo mantuvieron sus posiciones a pesar de la presión sobre los precios. Este comportamiento limitó la oferta forzada, pero también retrasó un fondo decisivo.
Esta dinámica explica la volatilidad contenida a pesar de la caída de los volúmenes. Los mercados derivaron en lugar de romper bruscamente. Los flujos en cadena favorecieron un lento proceso de ajuste.
Justin d’Anethan, de Arctic Digital, enmarcó el entorno como impulsado por la macroeconomía más que estructuralmente roto. Señaló las expectativas de tipos de interés y la fortaleza del dólar como limitaciones a corto plazo. Estas fuerzas presionaron a los activos de riesgo en general, no sólo al Bitcoin.
La estructura del producto y del mercado redujo la subida a corto plazo
La estructura actual del mercado favoreció la cautela porque los catalizadores no se alinearon. Las entradas de fondos cotizados al contado se ralentizaron al persistir la incertidumbre macroeconómica. Al mismo tiempo, la claridad normativa avanzó de forma desigual en las distintas jurisdicciones.
La narrativa a largo plazo de Bitcoin como cobertura contra la degradación monetaria permaneció intacta. Esa tesis dependía de horizontes temporales amplios, no de flujos a corto plazo. En cambio, los mercados a corto plazo respondieron a la disponibilidad de liquidez.
La corrección también obligó a reevaluar los precios de los derivados. La reducción del apalancamiento disminuyó la volatilidad, pero limitó el impulso alcista. Este ajuste despejó el exceso de especulación pero eliminó el combustible para rápidos repuntes.
Los operadores recalibraron sus estrategias en torno a la conservación del capital. Este cambio redujo la rotación en las bolsas. La menor rotación reforzó el descenso de los volúmenes al contado.
Esta fase se pareció más a un reajuste que a una ruptura. Los mercados ajustaron su posicionamiento a la espera de señales externas. Sin una liquidez renovada, la acción de los precios se mantuvo comprimida.
La siguiente inflexión dependió de la participación al contado más que de la actividad de los derivados. Los analistas vigilaron si Bitcoin mantenía el soporte cerca de los setenta y cuatro mil dólares durante la consolidación continuada. Una recuperación sostenida requería que se reconstruyeran los volúmenes al contado antes de que volviera el apalancamiento.