Dacity Coin
 Zcash
 Sui
 Injective
 Quantus
 Pearl
 NEAR Protocol
Aperçu des principaux éléments :
- Le groupe de travail de la SEC envisage une sphère de sécurité pour les premières ventes d’actifs cryptographiques.
- Les orientations confirment que les stablecoins et les NFT peuvent ne pas relever de la législation sur les valeurs mobilières.
- Les règles de tokenisation et la clarté des échanges secondaires sont en cours d’élaboration.
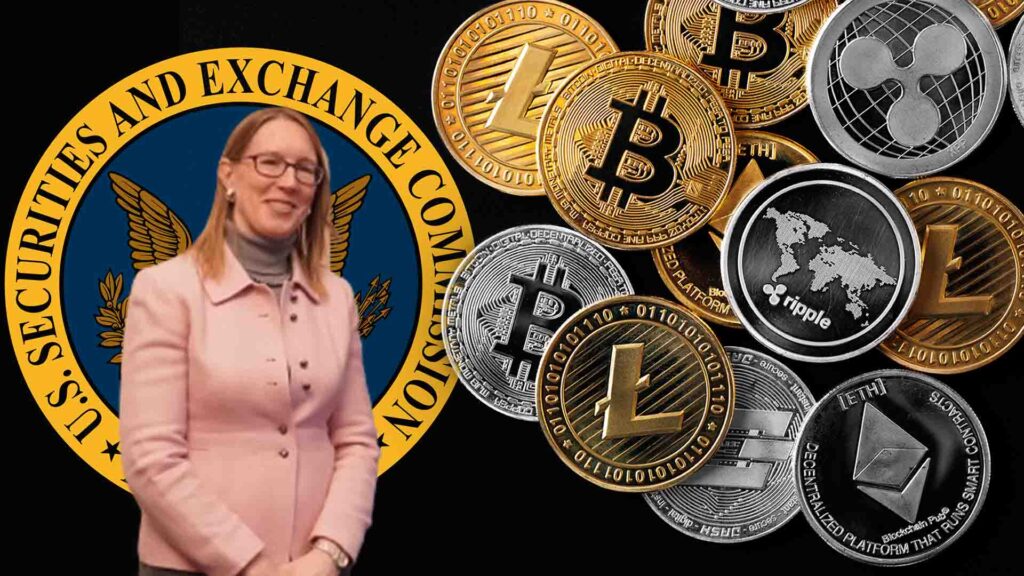
La commissaire Hester Peirce a présenté un plan visant à clarifier les réglementations relatives aux crypto-actifs. Elle l’a présenté lors de l’événement annuel SEC Speaks afin de répondre à une incertitude de longue date.
Un mois après le 250e anniversaire de la révolution américaine, Peirce a souligné le lien entre la rébellion et les technologies décentralisées. Il a comparé l’esprit révolutionnaire à l’essor des systèmes décentralisés.

Elle dirige désormais la Crypto Task Force de la SEC. Son programme comprend une sphère de sécurité temporaire pour certains actifs cryptographiques. Elle vise à établir des critères plus explicites pour distinguer les crypto-actifs des titres.
En outre, elle propose des exemptions pour certaines catégories de jetons. Les initiatives proposées remédient à la confusion réglementaire induite par l’application de la loi tout en soutenant l’innovation et la protection des investisseurs.
Recadrer l’approche de la SEC
Le groupe de travail sur les cryptomonnaies, créé par le président par intérim Uyeda et maintenu par le président Atkins, a travaillé activement pendant quatre mois. Au cours de cette période, elle a organisé quatre tables rondes, en a planifié une autre et a recueilli plus de 100 lettres de commentaires du public.
L’équipe a organisé plus de 100 réunions avec les parties prenantes du secteur. Elle a également publié de nouvelles orientations sur le minage des cryptomonnaies et la garde des actifs numériques par les courtiers.
Ces orientations ont permis de clarifier l’évolution de la position de la SEC sur les stablecoins et les meme coins. Le personnel de la Commission déclare que ces actifs ne confèrent pas de droits économiques dans une entité commerciale. Par conséquent, ils ne répondent pas à la définition d’une valeur mobilière.
En outre, les NFT programmés pour payer des redevances aux créateurs ne répondent pas aux critères des titres. Ces objets numériques fonctionnent de la même manière que les objets de collection ou les points de récompense et sont considérés comme des extensions basées sur la blockchain d’équivalents hors chaîne.
Par ailleurs, Mme Peirce a souligné que la plupart des crypto-actifs existants ne sont pas considérés comme des titres. Toutefois, elle a reconnu que les actifs peuvent être initialement distribués dans le cadre d’un contrat d’investissement.
Les émetteurs font des promesses au cours des premières phases de développement du projet, lorsque les réseaux sont encore centralisés et dysfonctionnels. Ces promesses peuvent être déterminantes pour la valeur attendue de l’actif.
Si elles sont essentielles, la distribution peut être considérée comme un contrat d’investissement. Cela signifie qu’elle peut être soumise à la réglementation sur les valeurs mobilières.
Priorité à la décentralisation, à la fonctionnalité et à la protection des investisseurs
Le groupe de travail souligne qu’il est essentiel d’identifier le moment où un crypto-actif cesse de faire partie d’un contrat d’investissement et devient une non-valeur mobilière. Cette distinction permet de dissiper la confusion sur le marché.
Il existe plusieurs interprétations juridiques, certaines suggérant une dissociation immédiate et d’autres exigeant une décentralisation ou une fonctionnalité remplie. La SEC envisage un processus d’élaboration de règles pour clarifier cette distinction.
Peirce a suggéré que l’actif ne fait plus partie du contrat d’investissement lorsqu’un réseau devient décentralisé. Il en va de même si l’actif cryptographique remplit la fonction pour laquelle il a été conçu.
Dans ces cas, la négociation sur le marché secondaire ne relèverait pas des lois sur les valeurs mobilières. Le groupe de travail examine si la divulgation de l’émetteur, la fin des efforts de gestion ou les mesures basées sur les contrats intelligents peuvent déclencher la résiliation du contrat d’investissement.
Elle examine comment ces éléments affectent le caractère exécutoire du contrat. La SEC pourrait mettre en place une sphère de sécurité limitée dans le temps pour faire face aux risques liés aux distributions à un stade précoce.
Cette mesure exempterait certaines transactions de crypto-actifs des exigences d’enregistrement des valeurs mobilières pour une période définie. En contrepartie, les émetteurs doivent respecter des normes de protection des investisseurs et fournir des informations continues sur le développement du réseau et les efforts de décentralisation.
L’objectif est de soutenir la maturation des projets tout en limitant les possibilités d’abus. En outre, la task force étudie un cadre d’exemption pour les largages aériens.
Ces distributions, qui impliquent généralement des crypto-actifs gratuits, peuvent ne pas constituer des offres de titres sous certaines conditions. Le personnel a annulé des orientations antérieures qui décourageaient les entités réglementées de s’engager sur les marchés des crypto-monnaies, ouvrant ainsi la porte à une participation plus large.
Tokenisation et structure du marché
Parallèlement à la définition du statut de sécurité, la SEC évalue la façon dont les titres traditionnels à jetons interagissent avec les crypto-actifs non sécurisés. De nombreuses entreprises réfléchissent à la manière de négocier des produits dérivés et des actions simultanément sur différentes plateformes de négociation.
Cette activité est légalement autorisée, mais le marché a encore besoin d’être protégé. Des conseils supplémentaires de la Commission peuvent aider les entreprises à agir de manière responsable. Les fonctionnaires de l’État ont uni leurs efforts à ceux d’autres agences et ont conseillé le Congrès sur une éventuelle législation.
Ces efforts législatifs, parallèlement à la proposition de réglementation de la SEC, pourraient renforcer les limites de la réglementation des crypto-actifs. Selon Peirce, le fait qu’un instrument financier existe onchain ou off-chain ne modifie pas sa substance au regard des lois sur les valeurs mobilières.
Clause de non-responsabilité
Cet article est publié à titre d’information uniquement et ne fournit aucun conseil financier, d’investissement ou autre. L’auteur ou les personnes mentionnées dans cet article ne sont pas responsables des pertes financières pouvant résulter d’un investissement ou d’une transaction. Nous vous invitons à vous renseigner avant de prendre une décision financière.