Dacity Coin
 streamoors
 Pudgy Penguins
 Injective
 Celestia
 Sui
 Pearl

Основные сведения
- В 2025 году в криптовалюты пришел капитал, но он был сосредоточен в BTC, ETH и некоторых крупных токенах.
- В 2025 году ралли альткоинов длилось в среднем 20 дней, по сравнению с 60 днями в 2024 году
- ETF и DAT направили ликвидность в крупные монеты.
Капитал пришел на криптовалютный рынок в 2025 году, но ожидаемой ротации в альткоины так и не произошло, говорится в новом отчете компании Wintermute.
Проведенный маркет-мейкером анализ собственных данных о внебиржевых потоках показывает, что в течение всего года ликвидность оставалась сконцентрированной в Bitcoin, Ethereum и небольшой группе активов с крупной капитализацией.
В отчете Wintermute “Внебиржевые рынки цифровых активов 2025” рассматриваются модели торговли по регионам, продуктам и типам контрагентов.
ETFs и DATs Концентрация ликвидности в основных активах
Биржевые фонды и компании, занимающиеся казначейством цифровых активов, стали основными каналами, по которым капитал поступал в криптовалюты в 2025 году.
Эти структурированные средства направили ликвидность в Биткойн, Ethereum и отдельные крупные токены, что ограничило более широкое участие рынка по сравнению с предыдущими циклами.
Данные показывают, что совокупная доля Bitcoin и Ethereum в объеме внебиржевых торгов снизилась с 54% в 2023 году до 49% в 2025 году.
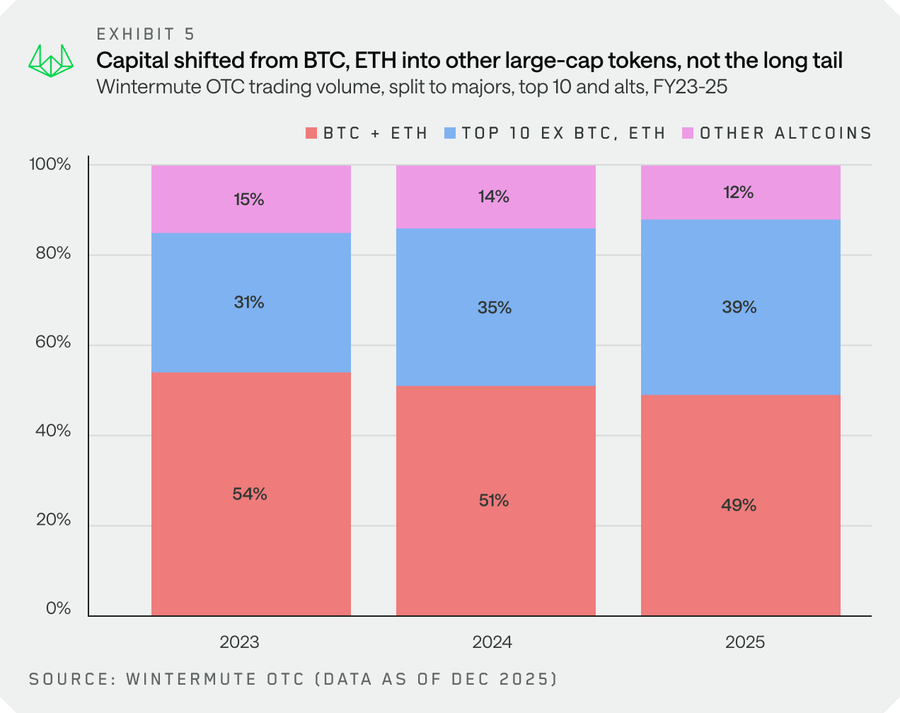
Сдвиг произошел в основном в сторону токенов из топ-10, исключая BTC, ETH, обернутые активы и стейблкоины. Эта категория выросла с 31% объема в 2023 году до 39% в 2025 году.
Доля других альткоинов сократилась с 15% в 2023 году до 12% в 2025 году. Такая картина свидетельствует о том, что капитал перемещается вверх по спектру рыночной капитализации, а не распространяется широко по экосистеме токенов.
Винтермут объясняет такую концентрацию мандатами ETF и DAT, выходящими за рамки Bitcoin и Ethereum и распространяющимися на такие активы, как Solana, через ставочные ETF и индексные продукты.
Ралли альткоинов укорачивается по мере того, как исчезает убедительность повествования
В 2025 году ралли альткоинов составляло в среднем около 20 дней, по сравнению с примерно 60 днями в 2024 году. Монеты-мемы, вечные DEX и новые платежные примитивы – все они достигли своего пика и быстро угасли в течение 2025 года.
Цикл монет-мемов рухнул в начале первого квартала, ознаменовав конец широкой спекулятивной активности, которая наблюдалась в конце 2024 года. Винтермут отметил, что инвесторы больше не удерживали позиции в течение длительных периодов развития повествования.
В отчете говорится, что ралли альткоинов стало “более избирательным”, поскольку ликвидность и рисковый капитал сконцентрировались в меньшем количестве токенов.
Торговая активность выходила за рамки BTC и ETH, но данные о позиционировании показывают, что как институты, так и розничные пользователи вернулись к основным валютам после события 10 октября, связанного с принудительным снижением долговой нагрузки.
Объемы внебиржевого рынка росли по мере того, как структура рынка становилась все более зрелой
В 2025 году объемы внебиржевых торгов Wintermute выросли на 14,7% по сравнению с предыдущим годом. Количество контрагентов увеличилось на 7,7%, в то время как объем торгов токенами вырос всего на 0,8%.
Скромный рост количества токенов сопровождался увеличением медианы уникальных токенов, торгуемых на 30-дневной скользящей основе: со 133 в 2024 году до 160 в 2025 году.
Рост контрагентов возглавили институты, которые увеличились на 23% по сравнению с прошлым годом. Розничные брокеры выросли на 15%, а частные лица – на 5%.
Винтермут отметил, что институциональное взаимодействие перешло от “исследовательского и спорадического” в 2024 году к более устойчивому и целенаправленному подходу в 2025 году.
В отчете это описывается как свидетельство того, что институты “останутся”, несмотря на вялую динамику цен в течение года.
Опционная активность выросла более чем в два раза по сравнению с прошлым годом, увеличившись в 2,5 раза с 4 квартала 2024 года по 4 квартал 2025 года. Рост произошел благодаря изменению того, как участники рынка используют опционные продукты.
Региональные потоки продемонстрировали неоднозначную реакцию на макрособытия
Региональные модели позиционирования расходились в течение 2025 года, а не двигались согласованно.
Азия продавала во время апрельских заявлений о тарифах, Европа перераспределяла запасы в летние месяцы, а Соединенные Штаты возглавили чистые продажи в конце года на фоне “ястребиных” сигналов Федеральной резервной системы.
Винтермут охарактеризовал их как “медленные, специфические для каждого региона изменения, связанные с макрокатализаторами”, а не как синхронизированные глобальные потоки, наблюдавшиеся в предыдущие рыночные циклы.
Розничные инвесторы направили капитал на рынки акций в 2025 году, особенно в темы искусственного интеллекта, робототехники и квантовых вычислений.
После события ликвидации, произошедшего 10 октября, розничные потоки через брокерские каналы вернулись к Биткойну и Ethereum впервые с конца 2023 года.
Винтермут отметил, что это отход от поведения розничной торговли в 2023 и начале 2024 года, когда спекулятивный капитал охотно вкладывался в альткоины и новые нарциссы.