Dacity Coin
 Zcash
 Sui
 Injective
 Quantus
 Pearl
 NEAR Protocol

Ключевые выводы:
- Цена биткойна оставалась в диапазоне, так как фьючерсы доминировали в активности.
- Давление на цену биткойна возросло на фоне резкого ослабления спотового спроса.
- Цена биткойна столкнулась с распродажей, так как краткосрочные держатели оставались под водой.
В течение последних двух месяцев цена биткойна торговалась в узком диапазоне, не сумев определить направление прорыва. Движение происходило по мере того, как фьючерсная активность с высоким уровнем заемных средств заменяла приток свежего капитала, а слабый спотовый спрос ограничивал устойчивый рост. Этот сдвиг привел к повышению волатильности и не позволил ралли закрепиться.
Более широкая структура цены Биткойна отражала хрупкий баланс между позиционированием, обусловленным деривативами, и угасанием розничного участия. Поведение рынка показало, что фьючерсные трейдеры контролировали краткосрочное направление, в то время как спотовые покупатели в основном отсутствовали.
Движения цены биткойна следуют за доминированием фьючерсного рынка
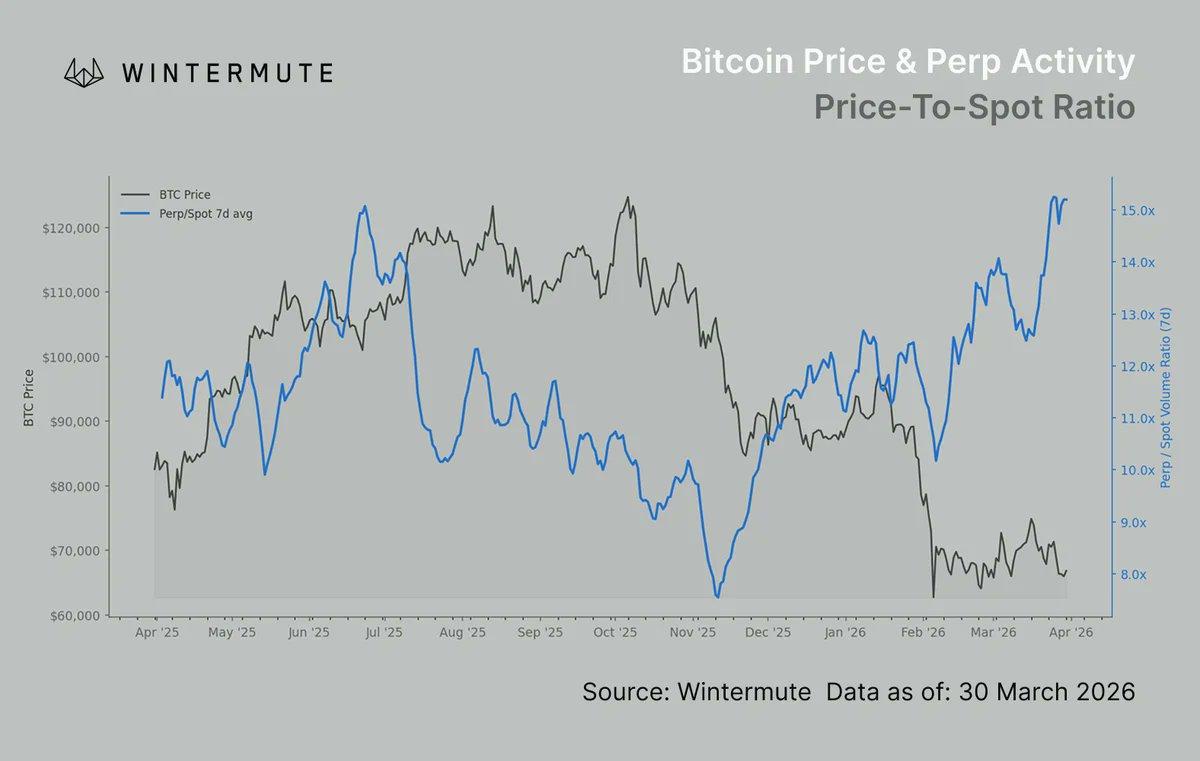
Данные Wintermute показали, что в этот период активность по бессрочным фьючерсам превышала спотовую торговлю на основных биржах. Соотношение объемов perp и spot достигало 15X, указывая на то, что позиции с кредитным плечом диктовали движение цен, а не органический спрос.
Ставки фондирования колебались между положительными и отрицательными уровнями без формирования четкой тенденции. Такая картина говорит о том, что трейдерам не хватало уверенности в правильности направления, даже несмотря на то, что кредитное плечо оставалось активным. Этот сдвиг произошел потому, что участники быстро ротировали позиции, а не создавали долгосрочную экспозицию.
Согласно тому же набору данных, волатильность ставок фондирования снизилась до 2,9%, по сравнению с более высоким диапазоном предыдущего года. Такое сжатие отражает меньшие спекулятивные колебания и снижение аппетита к агрессивному позиционированию.
В результате ценовое действие биткойна оставалось запертым в жесткой структуре, где краткосрочные кредитные потоки определяли движения, а не устойчивое накопление. Рынок демонстрировал признаки нерешительности, трейдеры реагировали на незначительные изменения цен, вместо того чтобы придерживаться более широких тенденций.
Цена биткойна сталкивается со слабым спросом и давлением на держателей
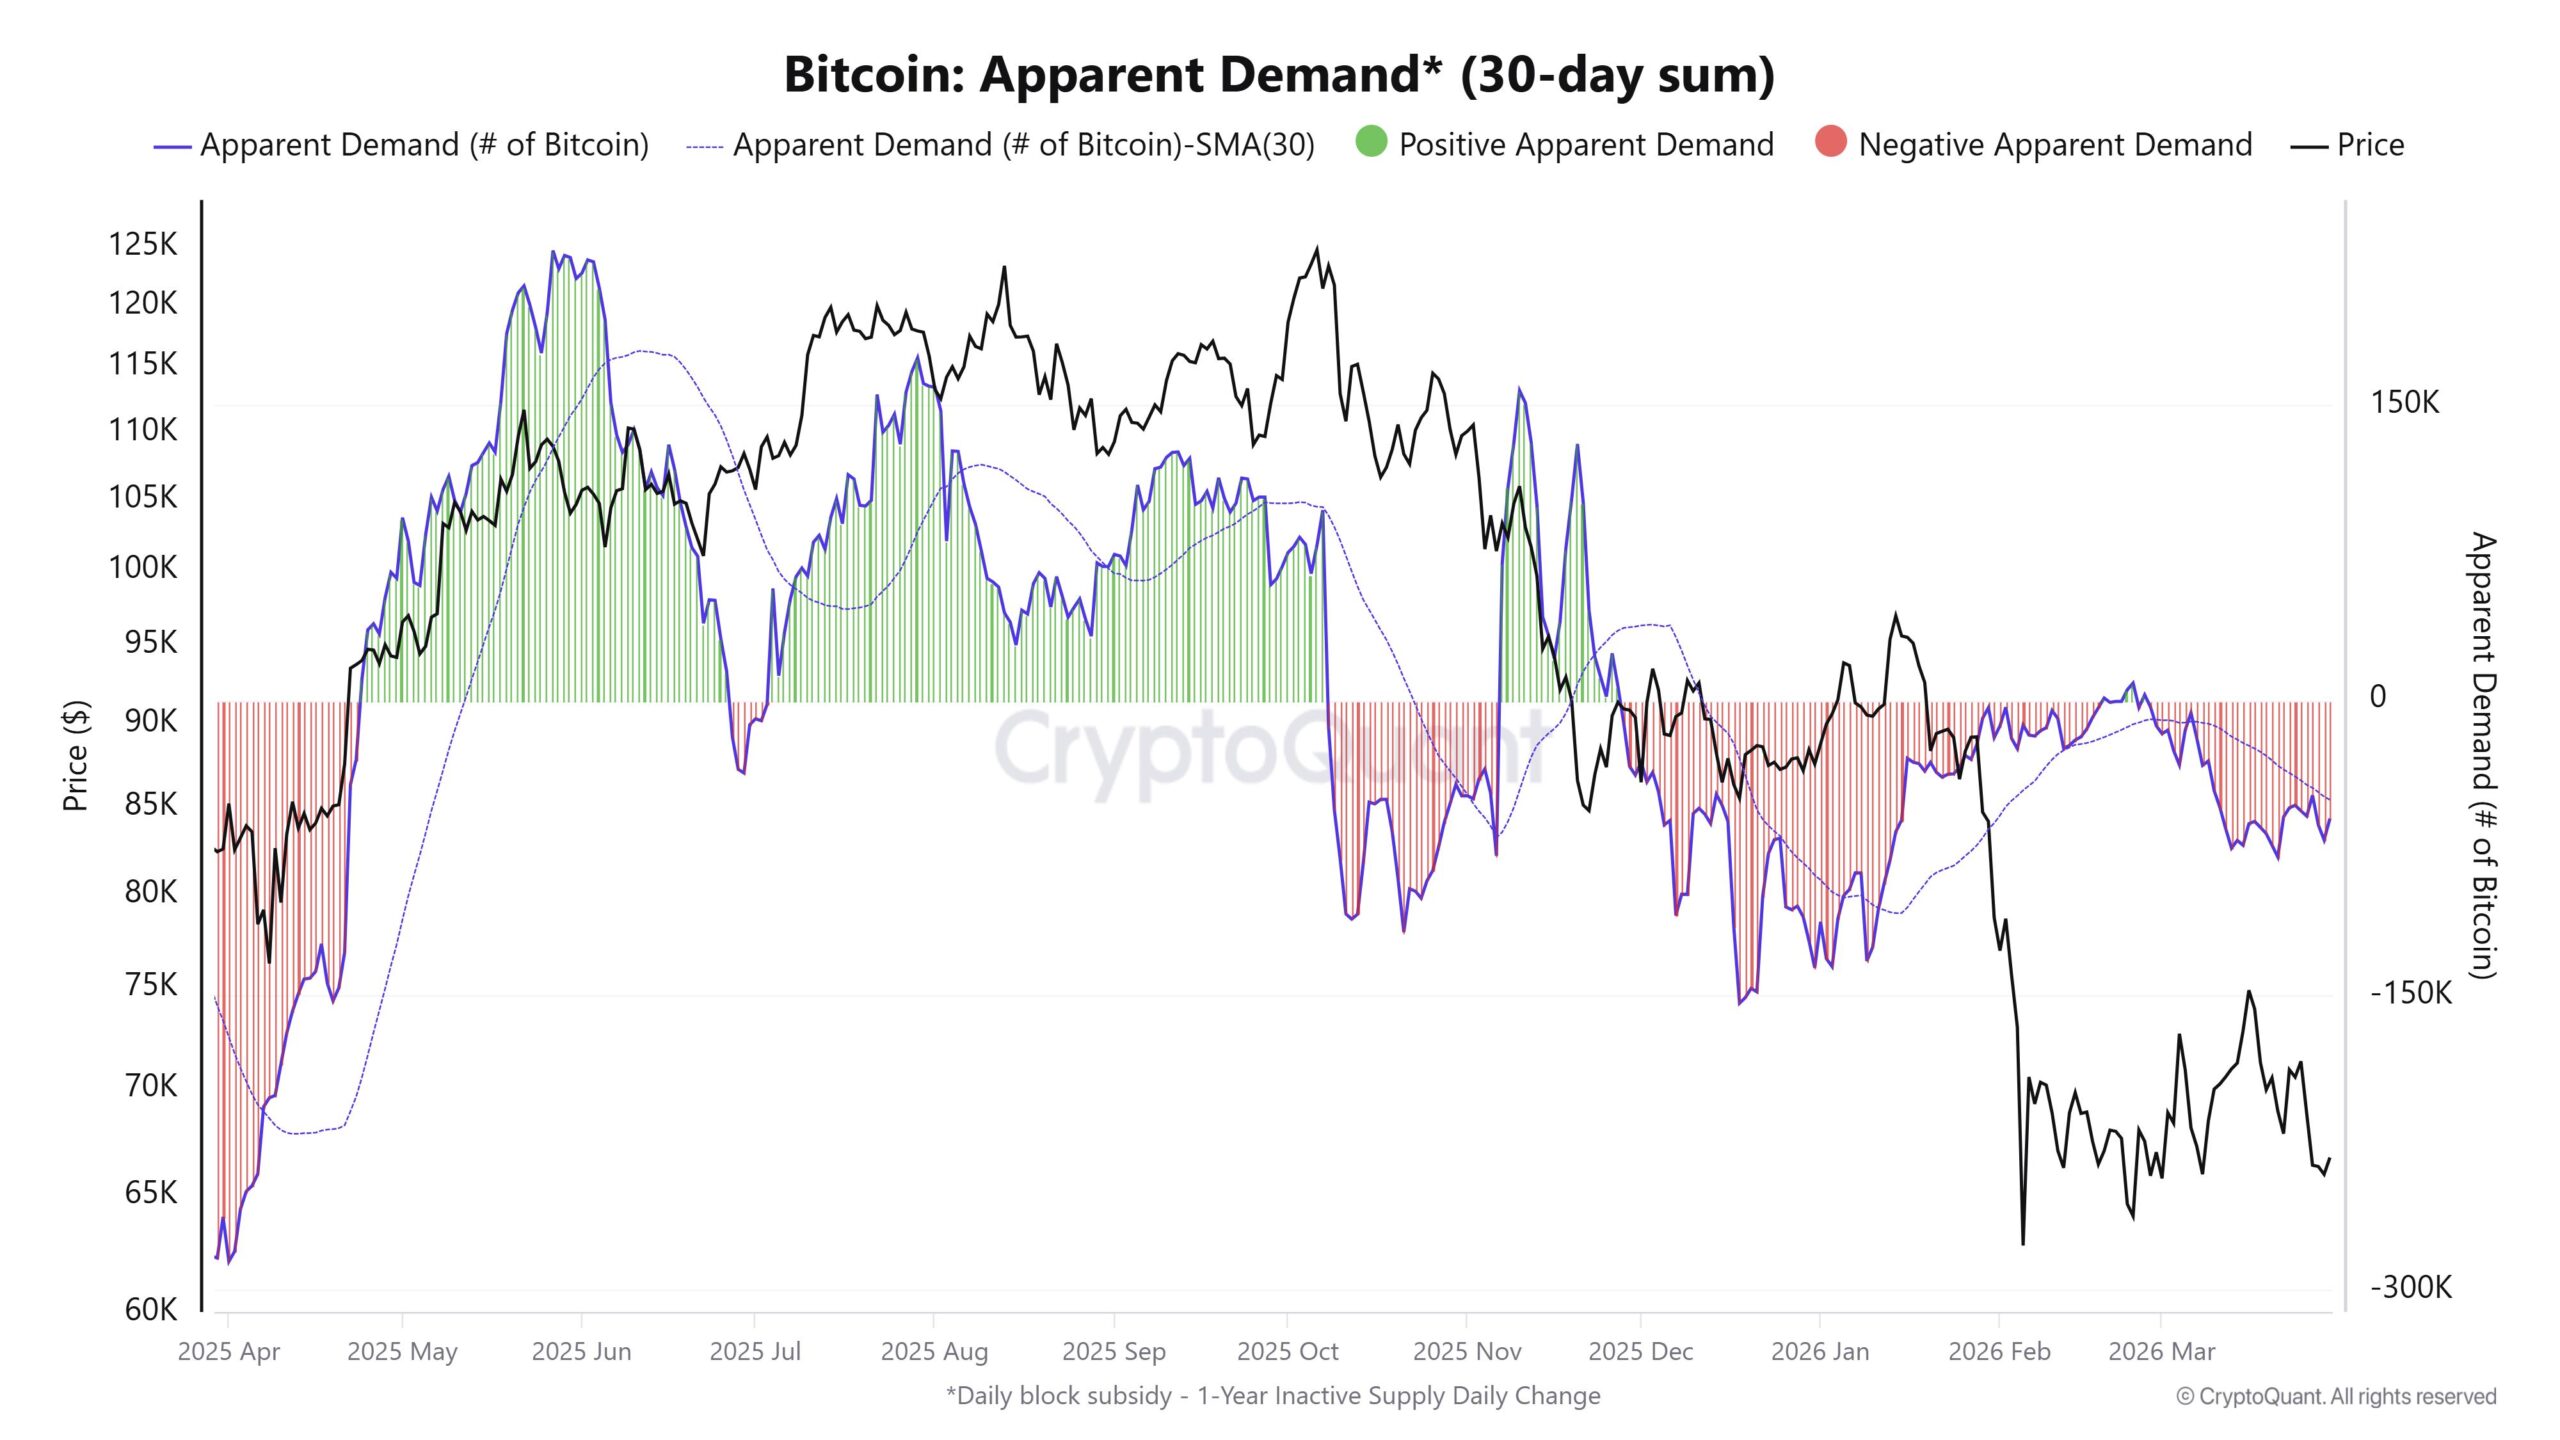
Данные CryptoQuant показали, что спрос на спотовом рынке остается отрицательным, что усиливает отсутствие покупательского давления. Метрика 30-дневного видимого спроса зафиксировала минус 60 000 Биткойнов, указывая на то, что распределение перевешивает накопление.
Приток стабильных монет на биржи также ослаб, что свидетельствует об ограниченном притоке нового капитала на рынок. Этот показатель составил 452 миллиона долларов, что близко к двухлетнему минимуму, что снизило потенциальную ликвидность для спотовых покупок.
Анализ цепи, проведенный Акселем Адлером-младшим, показал, что краткосрочные держатели продолжали работать в убыток. Коэффициент прибыли от потраченных средств оставался ниже нейтрального порога на протяжении более 110 дней, демонстрируя постоянное убыточное поведение.
Это давление усилилось, поскольку средний уровень входа в когорту оставался выше текущих рыночных цен. Многие недавние покупатели несли нереализованные убытки, что усиливало тенденцию к продаже на небольших ралли. Такая реакция отражает исторические модели, когда трейдеры, находящиеся под водой, сдерживали восходящий импульс.
Тот же анализ показал, что годовые изменения реализованных цен для этой группы стали отрицательными впервые с предыдущего “медвежьего” цикла. Такое развитие событий подтвердило, что потери выходят за рамки краткосрочных колебаний и отражают устойчивую слабость рынка.
Структура цены биткойна отражает разделение между китами и корпорациями
Данные XWIN Research показали, что крупные держатели повысили активность на бирже, сигнализируя о краткосрочном давлении китов на продажу. Коэффициент “китов” на бирже указывает на то, что более крупные субъекты перемещали монеты на торговые площадки, часто связанные с этапами распределения.
В то же время, корпоративный спрос создал отдельную тенденцию к накоплению. Публичные компании приобрели около 62 000 биткойнов в течение первого квартала, что подтверждается данными из нормативных документов и раскрытиями информации. Этот сдвиг произошел потому, что компании использовали такие инструменты рынка капитала, как долговые обязательства и акции, для наращивания позиций.
Компания MicroStrategy продолжала расширять свои владения за счет текущих стратегий привлечения средств, усиливая этот структурный спрос. В отличие от традиционных держателей, корпорации накапливали средства независимо от краткосрочных колебаний цен, что способствовало поглощению циркулирующего предложения.
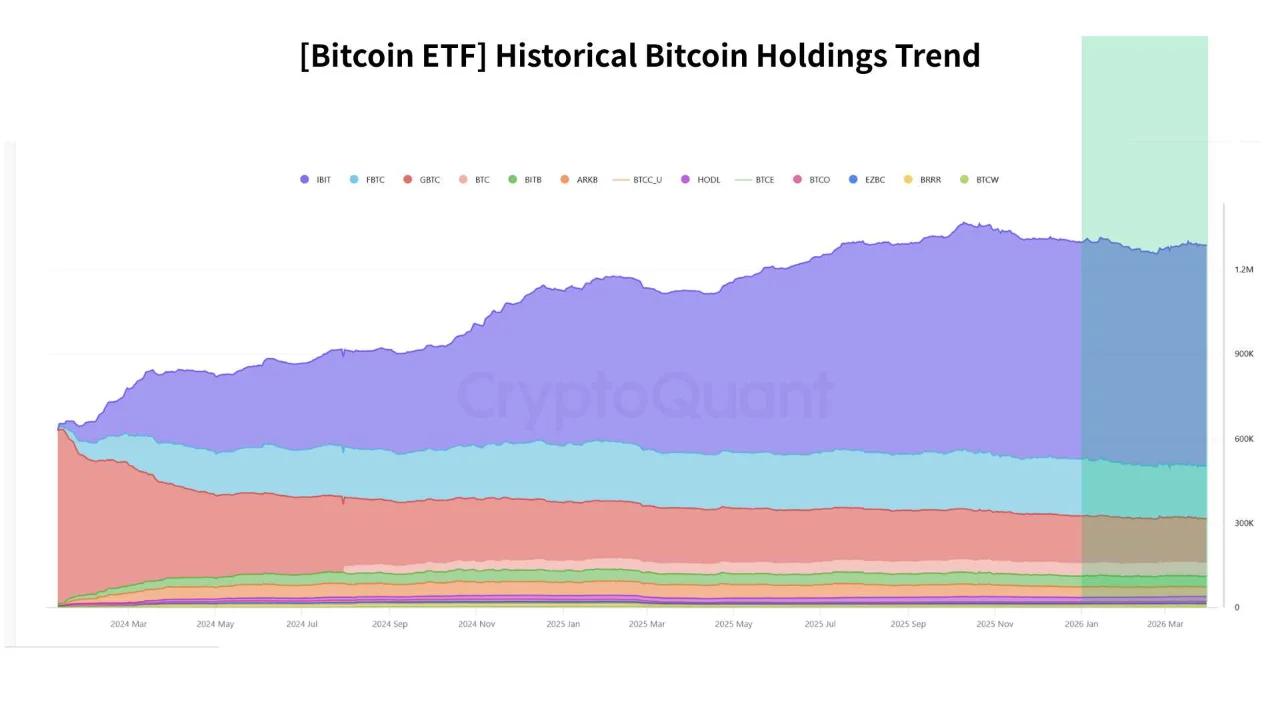
Потоки ETF добавили еще один уровень сложности. Продукты BlackRock зафиксировали приток средств, в то время как фонды Grayscale наблюдали отток, в результате чего чистая позиция в секторе не изменилась. Такая ротация скорее указывает на отсутствие единого институционального направления, чем на сильный приток средств.
Эта фрагментированная структура создала рынок, на котором различные группы участников оказывали противоположное давление. Киты влияли на краткосрочную волатильность посредством продаж, в то время как корпорации обеспечивали стабильное накопление на заднем плане.
Цена биткойна оставалась чувствительной к этим конфликтующим силам, поскольку ни одна из сторон не установила явного доминирования над направлением рынка.
Цена Биткойна теперь сталкивается с непосредственным сопротивлением вблизи верхней границы своего недавнего диапазона, в то время как поддержка находится вблизи нижней зоны консолидации. Решающее движение зависит от того, восстановится ли спотовый спрос или ослабнет позиционирование фьючерсов.