Dacity Coin
 Injective
 Starknet
 NEAR Protocol
 Pearl
 Quantus
 Pump.fun

ข้อมูลเชิงลึกที่สำคัญ:
- ในเดือนกรกฎาคม สินเชื่อผู้บริโภคของสหรัฐฯ เพิ่มขึ้น 16.01 พันล้านดอลลาร์ เป็น 5.06 ล้านล้านดอลลาร์
- สินเชื่อรถยนต์และสินเชื่อนักเรียนรวมมูลค่า 3.75 ล้านล้านดอลลาร์สหรัฐ ในขณะที่ยอดคงเหลือในบัตรเครดิตมีมูลค่ารวม 1.31 ล้านล้านดอลลาร์สหรัฐ
- หนี้จำนองมีมูลค่า 17.94 ล้านล้านดอลลาร์คิดเป็น 74% ของหนี้อุปโภคบริโภคทั้งหมด
ในเดือนกรกฎาคม พ.ศ. 2568 สินเชื่อผู้บริโภคของสหรัฐฯ เพิ่มขึ้น 16.01 พันล้านดอลลาร์สหรัฐ นับเป็นการเพิ่มขึ้นรายเดือนสูงสุดเป็นอันดับสามในประวัติศาสตร์ เพิ่มขึ้นจาก 9.61 พันล้านดอลลาร์สหรัฐในเดือนมิถุนายน นับเป็นการเพิ่มขึ้นสูงสุดเป็นอันดับสองของปี
สินเชื่อผู้บริโภครวมในปัจจุบันอยู่ที่ 5.06 ล้านล้านดอลลาร์สหรัฐ ซึ่งรวมทั้งสินเชื่อหมุนเวียนและสินเชื่อไม่หมุนเวียนไว้ด้วย ตัวเลขที่เพิ่มขึ้นนี้สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 10.1 พันล้านดอลลาร์สหรัฐ อย่างมีนัยสำคัญ
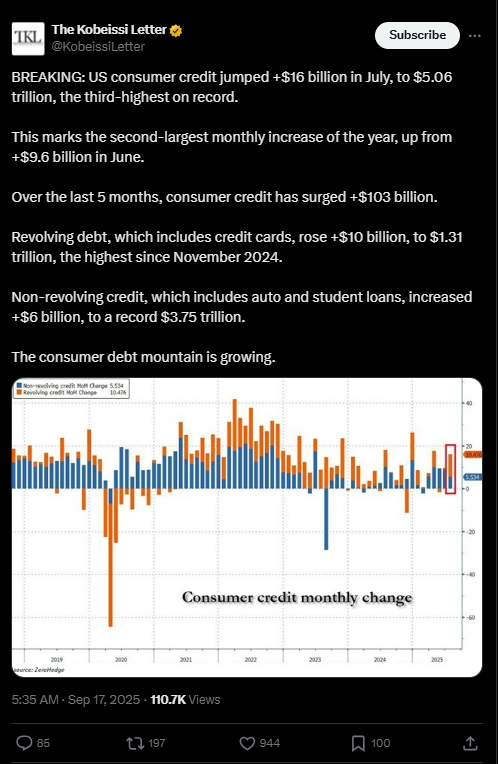
แม้จะมีอัตราดอกเบี้ยสูง แต่กิจกรรมการกู้ยืมก็แข็งแกร่ง สินเชื่อผู้บริโภคเพิ่มขึ้น 1.03 แสนล้านดอลลาร์ในช่วงห้าเดือนที่ผ่านมา
สะท้อนถึงความต้องการสินเชื่อที่เพิ่มขึ้นของครัวเรือน ในเดือนกรกฎาคม สินเชื่อผู้บริโภคเพิ่มขึ้นในอัตรา 3.8% ต่อปี ซึ่งเร็วกว่าอัตรา 2.3% ในเดือนก่อนหน้า
บัตรเครดิตเป็นตัวขับเคลื่อนการเพิ่มขึ้น
บัตรเครดิตและสินเชื่อหมุนเวียนอื่นๆ เพิ่มขึ้น 1 หมื่นล้านดอลลาร์สหรัฐในเดือนกรกฎาคม สูงสุดนับตั้งแต่เดือนพฤศจิกายน 2567 อยู่ที่ 1.31 ล้านล้านดอลลาร์สหรัฐ สินเชื่อหมุนเวียนเติบโตในอัตรา 9.7% ต่อปี ซึ่งเพิ่มขึ้นอย่างมีนัยสำคัญจากเดือนมิถุนายน
นั่นหมายความว่าชาวอเมริกันจำนวนมากขึ้นกำลังซื้อสินค้าด้วยบัตรเครดิต อัตราดอกเบี้ยบัตรเครดิตยังคงสูง โดยเฉลี่ยอยู่ที่ 21.76% ในทุกบัญชี บัญชีที่คิดดอกเบี้ยมีอัตราดอกเบี้ยที่สูงกว่า (23.37%)
ยอดคงเหลือในบัตรธนาคารอยู่ที่ 1.07 ล้านล้านดอลลาร์สหรัฐ เพิ่มขึ้น 4.3% จากปีก่อนหน้า จำนวนบัญชีบัตรธนาคารที่ใช้งานเพิ่มขึ้น 5.6% เป็น 582.6 ล้านบัญชี จาก 21.2% ในเดือนกรกฎาคม 2567 อัตราการใช้บริการเฉลี่ยลดลงเล็กน้อยเหลือ 20.8%
นี่บ่งชี้ว่ามีคนใช้เครดิตน้อยลง อย่างไรก็ตาม อัตราการผิดนัดชำระบัตรเครดิต (ค้างชำระ 60 วันขึ้นไป) อยู่ที่ 2.76% ซึ่งยังคงสูงอยู่
สินเชื่อรถยนต์และสินเชื่อนักศึกษาพุ่งสูงสุดเป็นประวัติการณ์
ในเดือนกรกฎาคม สินเชื่อที่ไม่หมุนเวียน ซึ่งรวมถึงสินเชื่อเพื่อการศึกษาและสินเชื่อรถยนต์ เพิ่มขึ้น 6 พันล้านดอลลาร์สหรัฐ เติบโตอย่างต่อเนื่องจนแตะระดับสูงสุดเป็นประวัติการณ์ที่ 3.75 ล้านล้านดอลลาร์สหรัฐ เมื่อเทียบกับสินเชื่อหมุนเวียน สินเชื่อที่ไม่หมุนเวียนเติบโตในอัตราที่ช้ากว่า คือ 1.8% ต่อปี
ยอดสินเชื่อรถยนต์คงเหลืออยู่ที่ 1.67 ล้านล้านดอลลาร์สหรัฐ เพิ่มขึ้น 1.4% ต่อปี มีบัญชีสินเชื่อรถยนต์ที่ใช้งานอยู่ 87 ล้านบัญชีในสหรัฐอเมริกา สินเชื่อรถยนต์ที่ค้างชำระตั้งแต่ 60 วันขึ้นไปมีอัตราการผิดนัดชำระหนี้อยู่ที่ 1.51% ซึ่งสูงกว่าปีก่อนหน้าเล็กน้อย
สินเชื่อที่ไม่หมุนเวียนส่วนใหญ่ประกอบด้วยสินเชื่อเพื่อการศึกษา หนี้ผู้บริโภคที่ไม่ใช่สินเชื่อที่อยู่อาศัยคิดเป็น 36.8% ของสินเชื่อทั้งหมด 32.1% เป็นสินเชื่อรถยนต์และสินเชื่อเช่าซื้อ ในขณะเดียวกัน 24.2% มาจากบัตรเครดิต
หนี้ผู้บริโภครวมใกล้แตะ 18 ล้านล้านดอลลาร์
ตามข้อมูลของ Equifax หนี้ผู้บริโภครวมของสหรัฐฯ อยู่ที่ 17.94 ล้านล้านดอลลาร์ในเดือนกรกฎาคม 2568 เมื่อเทียบกับเดือนกรกฎาคม 2567 ถือเป็นการเพิ่มขึ้น 2.5% โดยหนี้จำนองอยู่ที่ 13.27 ล้านล้านดอลลาร์หรือ 74% ของทั้งหมด และมีสัดส่วนมากที่สุด
หนี้ที่ไม่ใช่สินเชื่อบ้านคิดเป็นมูลค่า 4.67 ล้านล้านดอลลาร์สหรัฐฯ 95.3% ของหนี้สินเชื่อบ้านทั้งหมดมาจากสินเชื่อบ้านชั้นแรก สินเชื่อเพื่อการซื้อบ้าน (HELOC) หรือสินเชื่อเพื่อการซื้อบ้านแบบมีหลักประกัน (Home Equity Lines of Credit) คิดเป็น 3% ส่วนที่เหลือเป็นสินเชื่อที่อยู่อาศัยอื่นๆ
สิ่งนี้หมายถึงอะไรสำหรับเศรษฐกิจ?
การเพิ่มขึ้นของสินเชื่อผู้บริโภคบ่งชี้ถึงความต้องการกู้ยืมที่แข็งแกร่ง ซึ่งอาจบ่งชี้ถึงความเชื่อมั่นทางเศรษฐกิจหรือแรงกดดันจากค่าใช้จ่ายที่เพิ่มขึ้น เดือนสิงหาคมมีอัตราเงินเฟ้อสูงสุดนับตั้งแต่เดือนมกราคมที่ 2.9% ราคาอาหาร พลังงาน และที่อยู่อาศัยต่างก็เพิ่มสูงขึ้น
นอกจากนี้ ภาษีศุลกากรยังทำให้ราคาเสื้อผ้าและรถยนต์สูงขึ้น ธนาคารกลางสหรัฐฯ คาดการณ์ว่าอัตราดอกเบี้ยจะลดลงในไม่ช้านี้ แม้จะมีภาวะเงินเฟ้อก็ตาม
จำนวนผู้ยื่นขอสวัสดิการว่างงานเพิ่มขึ้น บ่งชี้ว่าตลาดแรงงานกำลังอ่อนแอลง อัตราดอกเบี้ยที่ลดลงทำให้การกู้ยืมมีต้นทุนต่ำลงและกระตุ้นการใช้จ่าย