Dacity Coin
 Zcash
 Sui
 Injective
 Quantus
 Pearl
 NEAR Protocol

Aperçu des principaux éléments :
- Le cours de l’action Coinbase a implosé après la publication des résultats du deuxième trimestre.
- Les chiffres montrent l’impact de la concurrence croissante sur ses activités.
- Les coûts d’exploitation de Coinbase sont en forte hausse.
Le prix de l’action Coinbase a plongé ce mois-ci après que ses récents résultats aient mis en évidence des signaux d’alarme majeurs, tels qu’une croissance lente des revenus et des coûts plus élevés. COIN a chuté à 300 dollars, soit une baisse de 30 % par rapport à son plus haut niveau depuis le début de l’année. Voici les 4 principaux vents contraires qui pourraient affecter son redressement.
Coinbase menacé par la concurrence
L’un des principaux vents contraires auxquels l’action Coinbase est confrontée est l’intensification de la concurrence aux États-Unis et dans d’autres pays. Les données de CoinMarketCap montrent que la bourse au comptant de Coinbase a traité 2,2 milliards de dollars de transactions au cours des dernières 24 heures.
En revanche, Binance a traité 16,7 milliards de dollars, tandis que Bybit, Bitget et MEXC ont traité plus de 3 milliards de dollars au cours de la même période.
Ces entreprises tirent leur épingle du jeu parce qu’elles se concentrent essentiellement sur le marché international. Bien que Coinbase soit disponible dans le monde entier, la plupart de ses activités se déroulent aux États-Unis, où elle détient une part de marché importante.
Le risque, cependant, est que ses activités aux États-Unis soient confrontées à des vents contraires. Par exemple, les résultats les plus récents montrent que les revenus de Coinbase n’ont augmenté que de 3 % au cours du deuxième trimestre.
En revanche, les recettes de Kraken ont augmenté de 18 % au cours de la même période pour atteindre 412 millions de dollars. Les recettes de Robinhood liées aux cryptomonnaies ont plus que doublé au cours de la même période.
La concurrence aux États-Unis continuera de s’intensifier, car SoFi relancera ses activités dans le domaine des cryptomonnaies dans le courant de l’année. OKX a également relancé ses activités aux États-Unis et Binance US envisage de s’y réinstaller.
Cette concurrence poussera probablement Coinbase à réduire ses frais élevés afin d’attirer de nouveaux clients et de conserver les clients existants.
Les coûts de Coinbase augmentent
L’autre vent contraire potentiel pour l’action Coinbase est que ses coûts continuent d’augmenter, ce qui risque d’affecter sa rentabilité. Comme le montre le graphique ci-dessous, Coinbase a enregistré des dépenses d’exploitation totales de 1,52 milliard de dollars au dernier trimestre, soit une augmentation de 193 millions de dollars par rapport au trimestre précédent et de 415 millions de dollars par rapport au deuxième trimestre de l’année 24. La part des frais de transaction par rapport au chiffre d’affaires est passée de 14 % au deuxième trimestre de l’année 24 à 17 % au deuxième trimestre de l’année 25.
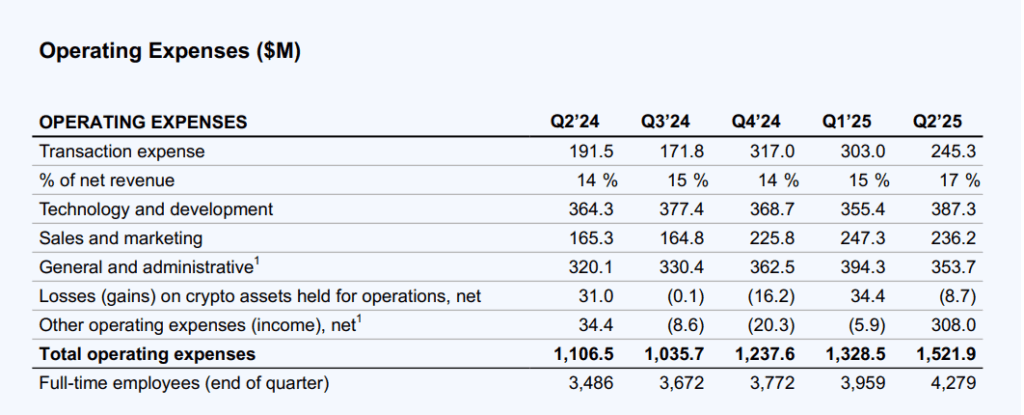
L’augmentation des coûts, bien que bénéfique à long terme, risque de nuire à la rentabilité à court terme de l’entreprise, ce qui pèsera sur le cours de l’action.
Le cours de l’action Coinbase est menacé en raison de sa valorisation
En outre, certains craignent que le cours de l’action Coinbase soit fortement surévalué. Les données montrent que l’entreprise se négocie à un multiple de bénéfices prévisionnels de 40 fois, supérieur à la médiane du secteur financier de 10,7.
Il est compréhensible que le prix de l’action Coinbase attire un multiple de valorisation plus élevé. Il s’agit de la plus grande bourse de crypto-monnaies aux États-Unis et elle développe continuellement ses activités dans le secteur des abonnements et des services.
Par exemple, elle est devenue le plus grand dépositaire de cryptomonnaies avec plus de 265 milliards de dollars d’actifs en dépôt. Elle gère également le plus grand réseau de couche 1, qui est devenu populaire parmi les développeurs et les utilisateurs.
Cependant, la valorisation actuelle, bien qu’inférieure au multiple de 60x de Robinhood, est supérieure à la croissance de son chiffre d’affaires. Les données de Yahoo Finance montrent que l’estimation moyenne des revenus pour l’année est de 7,38 milliards de dollars, ce qui représente un taux de croissance annuel de 12,38 %.
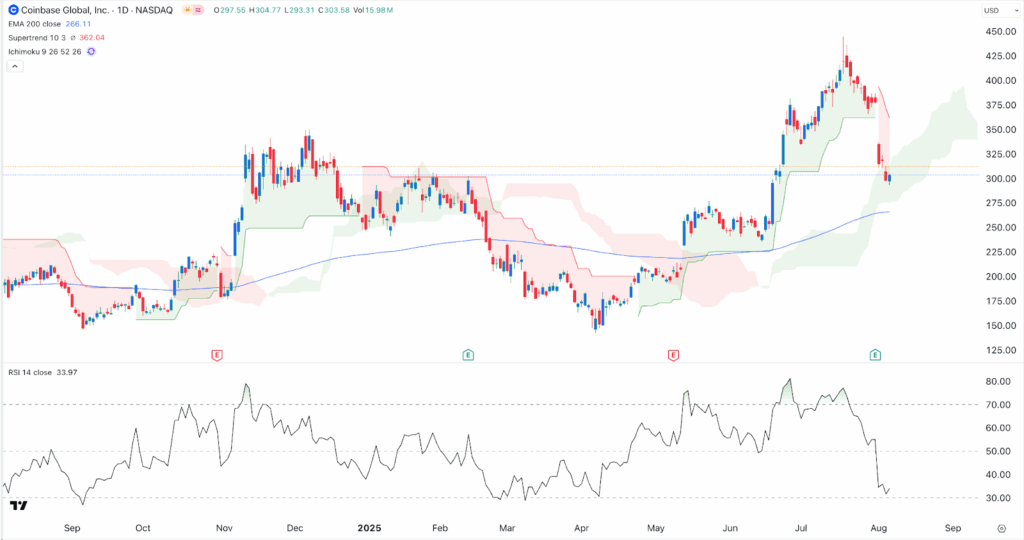
Les données techniques de l’action Coinbase laissent présager un effondrement à 260 $.
Le graphique journalier révèle que le cours de l’action Coinbase est dans une forte tendance baissière depuis la publication de ses résultats trimestriels. Il est passé sous l’indicateur de super-tendance et est sur le point de s’effondrer sous le nuage Ichimoku. De plus, l’indice de force relative n’a pas encore atteint le niveau de survente.
Il reste au-dessus de la moyenne mobile à 200 jours, à 265 dollars, qu’il pourrait atteindre avant de rebondir. Un passage en dessous de cette moyenne mobile indiquerait une baisse plus importante.
Résumé
Le cours de l’action Coinbase bénéficie de nombreux vents contraires qui pourraient faire grimper son action au fil du temps. Elle développe ses activités de services et d’abonnements, a conclu des partenariats avec des entreprises de premier plan telles que BlackRock et Grayscale, et détient une part de marché importante aux États-Unis.
Elle dispose également d’un bilan solide, avec plus de 9 milliards de dollars de liquidités. Toutefois, les vents contraires mentionnés dans cet article pourraient peser sur l’action au fil du temps.