streamoors
 IGNITION
 NEAR Protocol
 Injective
 LayerZero
 Pearl
 Hyperliquid

Ключевые выводы:
- Цена акций Coinbase упала после публикации прибыли за второй квартал.
- Цифры показали влияние растущей конкуренции на бизнес компании.
- Операционные расходы Coinbase имеют сильную тенденцию к росту.
Цена акций компании Coinbase упала в этом месяце после того, как ее последние результаты указали на серьезные “красные флажки”, такие как медленный рост доходов и увеличение расходов. Цена COIN упала до $300, что на 30% ниже максимума за год. Вот 4 основных фактора, которые могут повлиять на восстановление компании.
Coinbase находится под угрозой из-за роста конкуренции
Одним из главных препятствий, с которым сталкиваются акции Coinbase, является растущая конкуренция в США и других странах. Данные CoinMarketCap показывают, что за последние 24 часа на спот-бирже Coinbase было совершено транзакций на 2,2 миллиарда долларов.
Напротив, Binance обработал 16,7 млрд. долларов, а Bybit, Bitget и MEXC – более 3 млрд. долларов за тот же период.
Эти компании добиваются хороших результатов, потому что в основном они ориентированы на международный рынок. Хотя Coinbase доступна по всему миру, большая часть ее бизнеса приходится на Соединенные Штаты, где она занимает значительную долю рынка.
Риск, однако, заключается в том, что ее бизнес в США сталкивается с неблагоприятными факторами. Например, последние результаты показали, что во втором квартале доход Coinbase вырос всего на 3%.
Напротив, доход Kraken за тот же период подскочил на 18% и составил 412 миллионов долларов. Доход Robinhood от криптовалют за тот же период увеличился более чем в два раза.
Конкуренция в США будет продолжать расти, поскольку компания SoFi возобновит свой криптобизнес в конце этого года. Кроме того, OKX возобновила свой бизнес в США, а Binance US рассматривает возможность возвращения в США.
Такая конкуренция, скорее всего, заставит Coinbase снизить свои высокие комиссии, чтобы привлечь новых клиентов и удержать существующих.
Расходы Coinbase растут
Другим потенциальным препятствием для акций Coinbase является то, что расходы компании продолжают расти, что, вероятно, сказывается на ее рентабельности. Как показано на графике ниже, в последнем квартале общие операционные расходы Coinbase составили $1,52 млрд, что на $193 млн. больше, чем в предыдущем квартале, и на $415 млн. больше, чем во II квартале 24 года. Доля операционных расходов по отношению к выручке выросла с 14% во II квартале 24 года до 17% во II квартале 25 года.
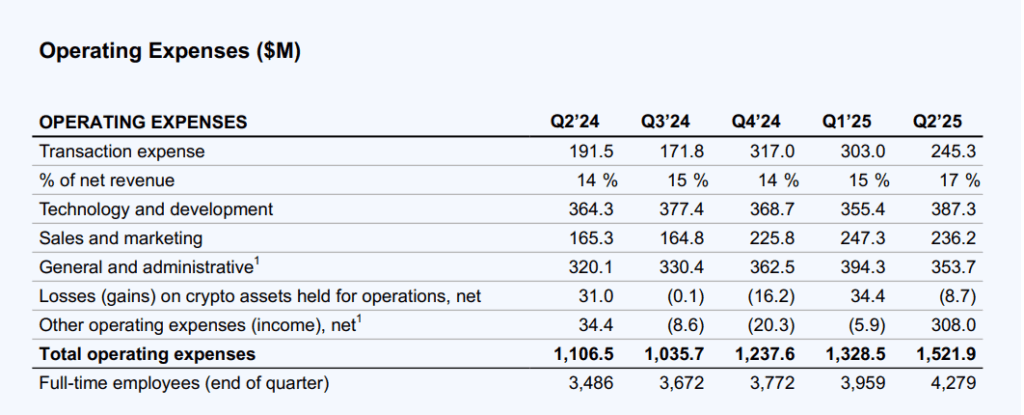
Рост затрат, хотя и хорош в долгосрочной перспективе, скорее всего, нанесет ущерб краткосрочной рентабельности компании, что приведет к снижению цены ее акций.
Цена акций Coinbase находится под угрозой из-за их оценки
Кроме того, есть опасения, что цена акций Coinbase сильно переоценена. Данные показывают, что акции компании торгуются с 40-кратным прогнозируемым мультипликатором прибыли, что выше медианы финансового сектора, равной 10,7.
Понятно, почему цена акций Coinbase привлекает более высокий коэффициент оценки. Это крупнейшая криптовалютная биржа в США, которая постоянно расширяет свой бизнес в сфере подписки и услуг.
Например, она стала крупнейшим хранителем криптовалют, имея на хранении более 265 миллиардов долларов. Она также управляет крупнейшей сетью первого уровня, которая стала популярной среди разработчиков и пользователей.
Однако текущая оценка, хотя и ниже 60-кратного мультипликатора Robinhood, превышает рост его доходов. Данные Yahoo Finance показывают, что средняя оценка дохода за год составляет $7,38 млрд, что отражает 12,38% годовых темпов роста.
Технические показатели акций Coinbase указывают на обвал до $260
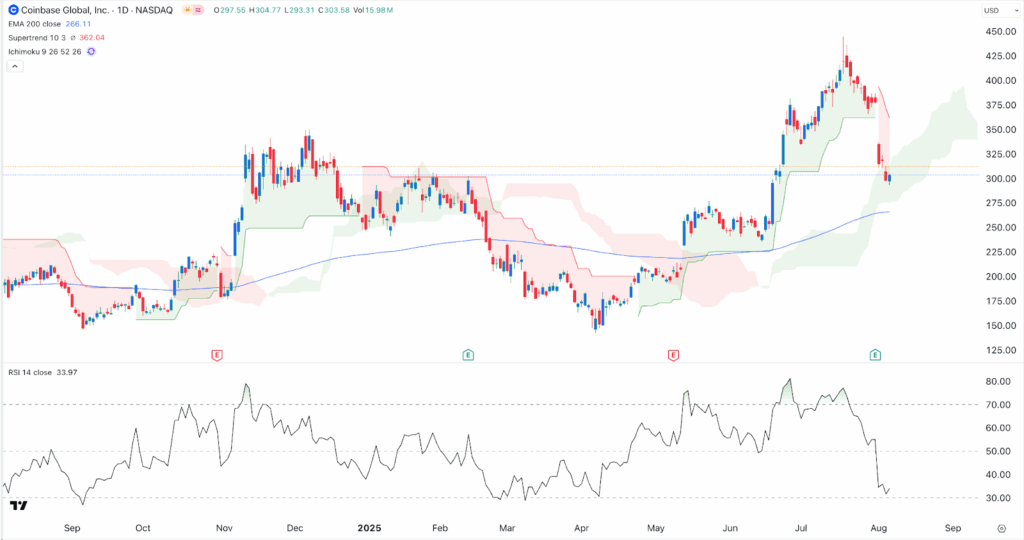
Дневной график показывает, что цена акций Coinbase находится в сильном нисходящем тренде с момента публикации квартальной прибыли. Она опустилась ниже индикатора Супертренда и вот-вот упадет ниже облака Ichimoku. Кроме того, индекс относительной силы еще не достиг уровня перепроданности.
Он остается выше 200-дневной скользящей средней на уровне $265, куда он может переместиться перед тем, как отскочить назад. Падение ниже этой скользящей средней укажет на дальнейшее снижение.
Резюме
Цена акций Coinbase имеет множество попутных ветров, которые со временем могут привести к росту ее акций. Компания развивает свой бизнес услуг и подписок, сотрудничает с такими ведущими компаниями, как BlackRock и Grayscale, и занимает большую долю рынка в США.
Кроме того, у компании сильный баланс с более чем 9 миллиардами долларов наличности. Тем не менее, упомянутые в этой статье “встречные ветры” могут со временем оказать давление на акции.