Sword Inu
 streamoors
 Altai the Tiger
 no crying in the casino
 IGNITION
 Pudgy Penguins
 Quantus
Neuf banques européennes créent une société à Amsterdam pour lancer un stablecoin en euro dès le second semestre 2026. L’objectif est net. Offrir une alternative crédible à la domination des jetons adossés au dollar sur les paiements numériques.
Neuf banques misent sur un stablecoin en euro
ING, UniCredit et sept autres établissements s’allient pour émettre un stablecoin libellé en euro, pensé pour des règlements rapides et peu coûteux dans la vie courante comme dans les marchés financiers. La structure sera basée aux Pays-Bas, avec un lancement visé pour la deuxième moitié de 2026.
La composition du consortium éclaire l’ambition. On retrouve DekaBank, Banca Sella, KBC, Danske Bank, SEB, CaixaBank et Raiffeisen Bank International. Le projet revendique une portée interbancaire paneuropéenne. Il vise des cas d’usage concrets. Paiements 24 h sur 24. Trésorerie d’entreprise. Règlement d’actifs tokenisés.
Le positionnement est stratégique. Les stablecoins en euro cherchent à faire face aux tokens en dollar. Environ 620 millions de dollars fin été 2025, soit une fraction d’un marché proche de 300 milliards. Un jeton bancaire conforme à MiCA pourrait élargir cette base et réduire la dépendance de l’Europe aux rails en dollar.
Pourquoi cette offensive maintenant
Le contexte pousse à agir. La Banque centrale européenne rappelle que des stablecoins privés peuvent compliquer la transmission de la politique monétaire et créer des risques d’instabilité. D’où l’insistance sur un euro numérique encadré par la loi et le ton prudent sur les initiatives privées. Les banques avancent malgré tout, avec l’idée d’un cadre strict et de réserves transparentes.
Le paysage européen n’est pas vierge. La filiale de Société Générale, SG-Forge, a lancé EUR CoinVertible en 2023 et renforce progressivement sa distribution. L’usage reste limité, mais il a ouvert la voie à des modèles de collatéral, de transparence et de conformité qui inspirent aujourd’hui les projets interbancaires.
La fenêtre d’opportunité se joue aussi face aux États-Unis. Washington pousse ses acteurs à formaliser des offres régulées, ce qui accélère l’écosystème dollar. Pour l’Europe, laisser filer la cadence reviendrait à ancrer encore plus la dépendance. Le choix d’une coalition bancaire traduit donc une volonté de rattrapage coordonné.
Pendant ce temps, le public explore Bitcoin Hyper
Pendant que les banques cadrent un stablecoin en euro, une partie des particuliers regarde une autre voie. Bitcoin Hyper, présenté comme une Layer 2 pour Bitcoin avec smart contracts, revendique une présale en hausse et promet des transactions plus rapides avec des frais contenus. Le projet met en avant la programmabilité sur l’écosystème BTC, longtemps considérée comme un verrou.
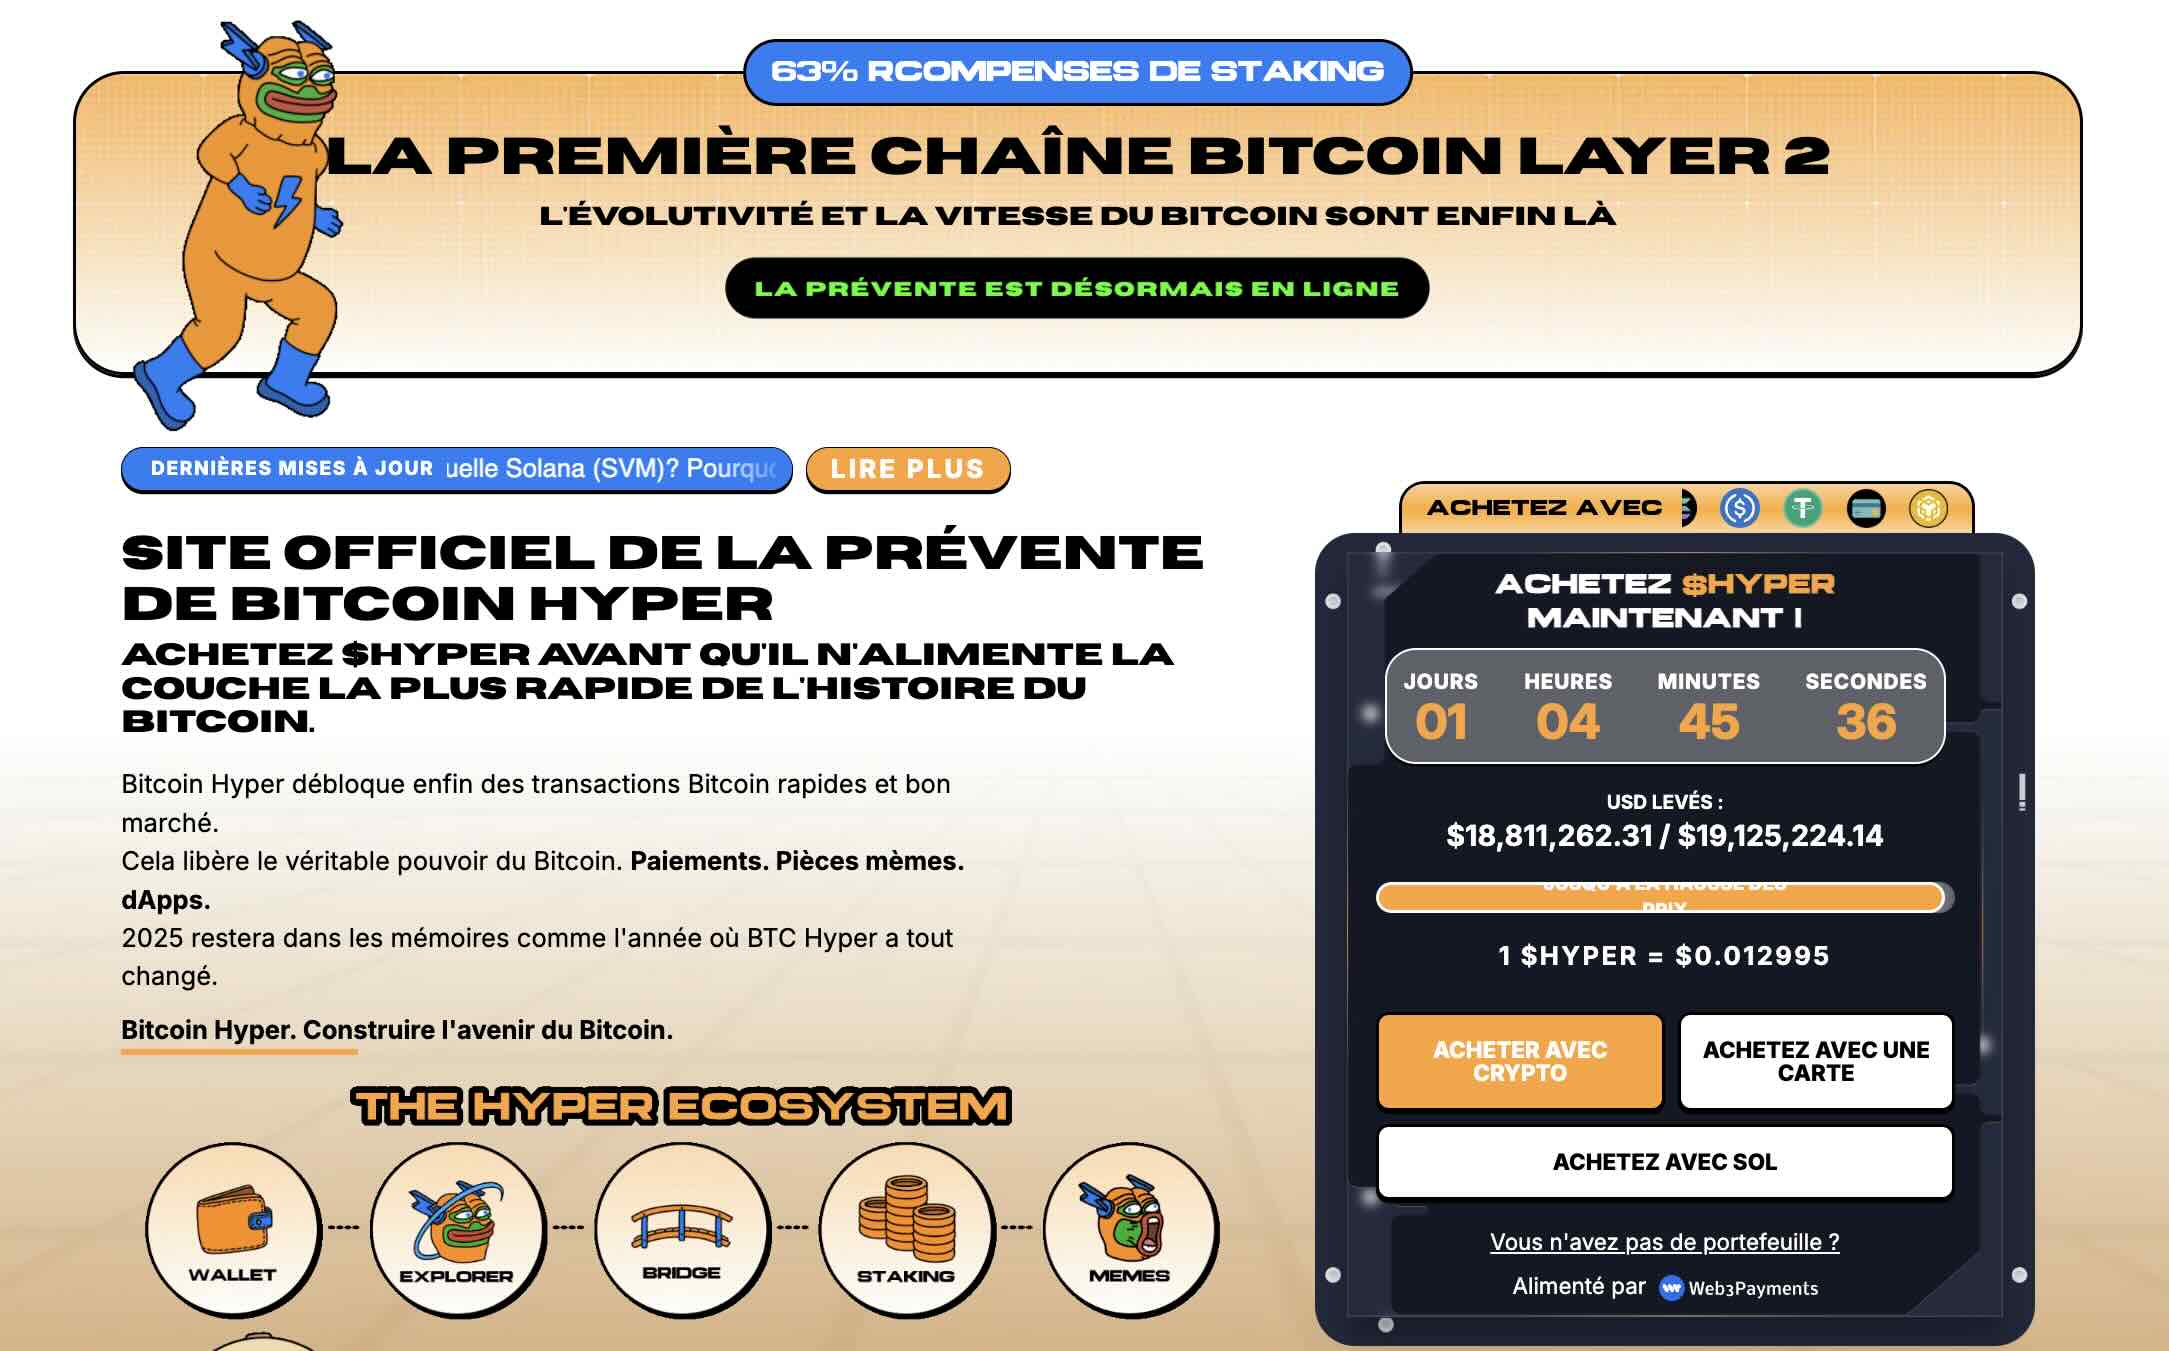
Les chiffres avancés varient selon les médias spécialisés. Déjà plus de 18,8 millions de dollars levés. La narration séduit. Amener de la vitesse et des usages nouveaux sur Bitcoin, sans renoncer à sa sécurité, pourrait créer un pont entre l’épargne crypto du grand public et les besoins du commerce en ligne.
Participez à la prévente de $HYPER !
Si le stablecoin bancaire aboutit, les premiers gains se verront dans les paiements transfrontaliers et la trésorerie. Un jeton en euro, régulé et interopérable, peut réduire les délais de règlement et améliorer la visibilité des flux. Les entreprises y trouveront des avantages de cash management. Les bourses d’actifs tokenisés gagneront en finalité.
Des solutions comme Bitcoin Hyper qui cherchent à accélérer Bitcoin pour le grand public via une couche 2 et des fonctions programmables. L’Europe peut ainsi rattraper son retard sur les paiements tout en laissant le marché explorer l’innovation côté Bitcoin. Le rendez-vous est pris pour 2026, avec un enjeu commun. Transformer l’essai en usage massif.