Dacity Coin
 Injective
 Pump.fun
 Pearl
 Starknet
 Quantus
 NEAR Protocol

Aperçu des principaux éléments
- L’investissement de Tether dans SQRIL souligne un effort stratégique visant à intégrer les stablecoins dans les paiements du monde réel, au-delà du trading et de DeFi.
- L’API de SQRIL permet aux banques, aux néobanques et aux portefeuilles de prendre en charge les paiements QR transfrontaliers instantanés, en gérant le change, la conformité et les règlements de manière transparente.
- Les marchés émergents sont les premiers à adopter le RQ, l’Asie du Sud-Est, l’Afrique et l’Amérique latine étant les moteurs de la croissance, inversant les flux d’innovation traditionnels en provenance des économies développées.
Tether, l’émetteur du plus grand stablecoin au monde, USDT, a investi dans SQRIL, une startup fintech basée en Asie du Sud-Est. La société construit le premier commutateur de paiement transfrontalier en temps réel par code QR “Scan-to-Pay”.
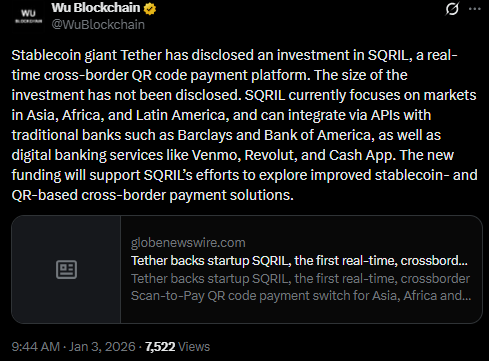
L’investissement n’a pas été divulgué. Il vise à connecter les systèmes de paiement nationaux et à faciliter l’utilisation des stablecoins dans les transactions quotidiennes. Cette opération souligne la volonté de Tether de se tourner vers l’utilité réelle et le rôle de SQRIL sur les marchés émergents.
Comment fonctionne le SQRIL
SQRIL propose une API de paiement. Elle permet aux banques, aux néobanques et aux portefeuilles numériques de prendre en charge les paiements QR transfrontaliers. Les utilisateurs peuvent scanner les codes QR locaux lorsqu’ils voyagent ou font des achats à l’étranger. Ils paient dans leur monnaie nationale. Les commerçants reçoivent un règlement instantané dans leur monnaie locale.
La plateforme gère les opérations de change, la conformité et les paiements en arrière-plan. Elle élimine ainsi les frictions liées aux systèmes de remise de fonds ou de cartes.
“N’importe quelle banque traditionnelle, comme Barclays ou Bank of America, ou néobanque comme Venmo, Revolut ou Cash App, peut s’intégrer à nos API et permettre à sa base d’utilisateurs de scanner et de payer des codes QR locaux à travers l’Asie, l’Afrique et le Latam”, a déclaré Malcolm Weed, fondateur et PDG de SQRIL. “Les utilisateurs paieraient avec leur monnaie nationale, et le commerçant dans le pays étranger recevrait sa monnaie locale. SQRIL s’occupe du change et du paiement local dans la devise du pays de destination.
L’API de SQRIL prend déjà en charge les paiements QR aux Philippines, au Vietnam et en Indonésie. Les transferts bancaires sont disponibles en Malaisie et en Thaïlande. L’entreprise prévoit de s’étendre à d’autres pays d’Asie, d’Afrique et d’Amérique latine au cours du premier trimestre 2026.
Une vision de l’interopérabilité
M. Weed a 13 ans d’expérience dans le domaine des paiements transfrontaliers et a vécu trois ans en Asie du Sud-Est. Il a insisté sur le caractère opportun de la technologie.
“Avec l’essor des codes QR nationaux, des stablecoins et de la circulation mondiale des personnes, il doit y avoir un meilleur moyen de payer à travers les frontières”, a-t-il déclaré. “Je pense que nous n’en sommes qu’aux premiers stades de l’interopérabilité des paiements instantanés entre les banques, les portefeuilles électroniques et les commerçants de différents pays, et SQRIL a l’intention de jouer un rôle important dans cette infrastructure.
Il a également prédit une inversion des flux d’innovation habituels. “Ayant travaillé dans le domaine des paiements transfrontaliers au cours des treize dernières années… je peux affirmer avec certitude que les paiements par balayage de code QR deviendront universels dans le monde entier au cours des prochaines années. Habituellement, on voit les technologies des pays développés se frayer un chemin vers les marchés émergents, mais je crois vraiment que c’est l’inverse qui va se produire.”
Stratégie et potentiel de marché de Tether
Pour Tether, l’investissement correspond à sa stratégie de diversification. USDT reste dominant dans les échanges de crypto-monnaies et DeFi. Mais Tether se concentre davantage sur l’utilisation dans le monde réel. Il a récemment procédé à des allocations de trésorerie en bitcoins.
Soutenir le SQRIL pourrait permettre l’intégration de l’USDT dans les règlements en amont. Cela pourrait réduire les coûts et accélérer les transferts de fonds et les paiements des commerçants dans les régions où l’adoption des QR est plus rapide que le développement de l’infrastructure des cartes.
Les marchés émergents sont à l’origine de l’essor du QR. En Asie du Sud-Est, les transactions QR augmentent avec la croissance des portefeuilles mobiles. La reprise du tourisme et l’importance des populations non bancarisées stimulent la demande.
Les systèmes d’argent mobile de l’Afrique et la poussée de l’Amérique latine pour l’inclusion numérique ajoutent de l’élan. La combinaison des systèmes QR nationaux et des stablecoins pourrait permettre d’effectuer des paiements en contournant les rails traditionnels, lents et coûteux.