streamoors
 IGNITION
 Injective
 NEAR Protocol
 Quantus
 Pearl
 Aerodrome Finance

Aperçu des principaux éléments
- Le cours de l’action NVIDIA a évolué horizontalement depuis la fin de l’année dernière.
- Les analystes l’ont critiquée pour ses investissements circulaires, notamment dans Nebius et CoreWeave.
- Son retour très attendu à la vente de puces aux clients chinois est au point mort.
L’action NVIDIA est restée stable cette année, même si le géant de la technologie est confronté à de nombreux vents contraires. Il s’agit notamment de la forte croissance de son chiffre d’affaires et de sa rentabilité. L’action a chuté de plus de 10 % par rapport à son niveau record et sa valorisation a baissé de plus de 500 milliards de dollars.
L’action NVIDIA a chuté en raison d’inquiétudes concernant l’investissement circulaire
Dans une importante déclaration faite cette semaine, NVIDIA a annoncé qu’elle investissait 2 milliards de dollars dans Nebius. Il s’agit d’une entreprise de pointe dans le domaine du neocloud qui compte Microsoft et Meta Platforms parmi ses clients.
Cet investissement intervient un mois après que la société a investi un montant similaire dans CoreWeave. Il s’agit d’une entreprise similaire qui fournit des services à OpenAI et à Microsoft.
En outre, NVIDIA a récemment déclaré qu’elle investirait 30 milliards de dollars dans OpenAI, le créateur de ChatGPT.
Ces investissements, bien que bénéfiques, ont suscité de vives inquiétudes quant à l’allocation circulaire des liquidités. Il s’agit d’une situation dans laquelle l’entreprise investit dans ses clients, qui utilisent ensuite ces fonds pour acheter ses puces.
En conséquence, Nvidia bénéficie de revenus plus élevés. En théorie, cela se traduit par une hausse du cours de l’action.
Ses détracteurs affirment que l’approche de l’investissement circulaire sert de signal de marché. Ils affirment que l’entreprise l’utilise pour projeter une image d’accélération de la croissance.
Les malheurs de la Chine se poursuivent
Entre-temps, l’un des récents catalyseurs haussiers du cours de l’action NVIDIA tarde à se matérialiser. Les investisseurs attendent que la société commence à vendre ses puces à des entreprises chinoises comme Alibaba, Baidu et Tencent.
Cette crise a commencé l’année dernière lorsque le président Trump a ordonné à NVIDIA, AMD et d’autres de cesser de vendre à des entreprises chinoises. Cet ordre est intervenu dans le cadre de la guerre commerciale.
Après de nombreuses pressions exercées par Jensen Huang et d’autres, M. Trump a cédé et l’a autorisée à vendre les puces. Sa condition était que le ministère du commerce évalue les acheteurs potentiels et leurs relations avec l’armée.
La Chine, quant à elle, s’est montrée frileuse et a annoncé qu’elle réexaminait la question de savoir si elle devait autoriser ces puces dans le pays. Pékin a fait valoir que les entreprises locales n’avaient pas de problème à utiliser des puces fabriquées par des entreprises locales.
NVIDIA n’a pas encore commencé à vendre ses GPU en Chine en raison de l’examen en cours. L’aspect positif est que cette question sera probablement abordée lors du voyage de M. Trump en Chine à la fin du mois.
Rotation de la croissance vers la valeur
En outre, la consolidation actuelle du cours de l’action NVIDIA est due à la rotation générale de la croissance vers la valeur.
Il s’agit d’une situation dans laquelle les investisseurs délaissent les entreprises qui affichent une forte croissance au profit de celles qui connaissent une croissance lente et régulière. Cette rotation est souvent due à des problèmes d’évaluation ou à des préoccupations sectorielles.
La plupart des entreprises de croissance ont reculé cette année. Par exemple, des titres comme Atlassian, Palantir et AppLovin ont tous connu une baisse à deux chiffres.
En revanche, les meilleurs ETF “value” comme le Schwab US Dividend Equity ETF (SCHD) et le Vanguard Value ETF s’en sortent mieux. Ils affichent des performances supérieures à celles de l’indice Nasdaq 100, à forte composante technologique.
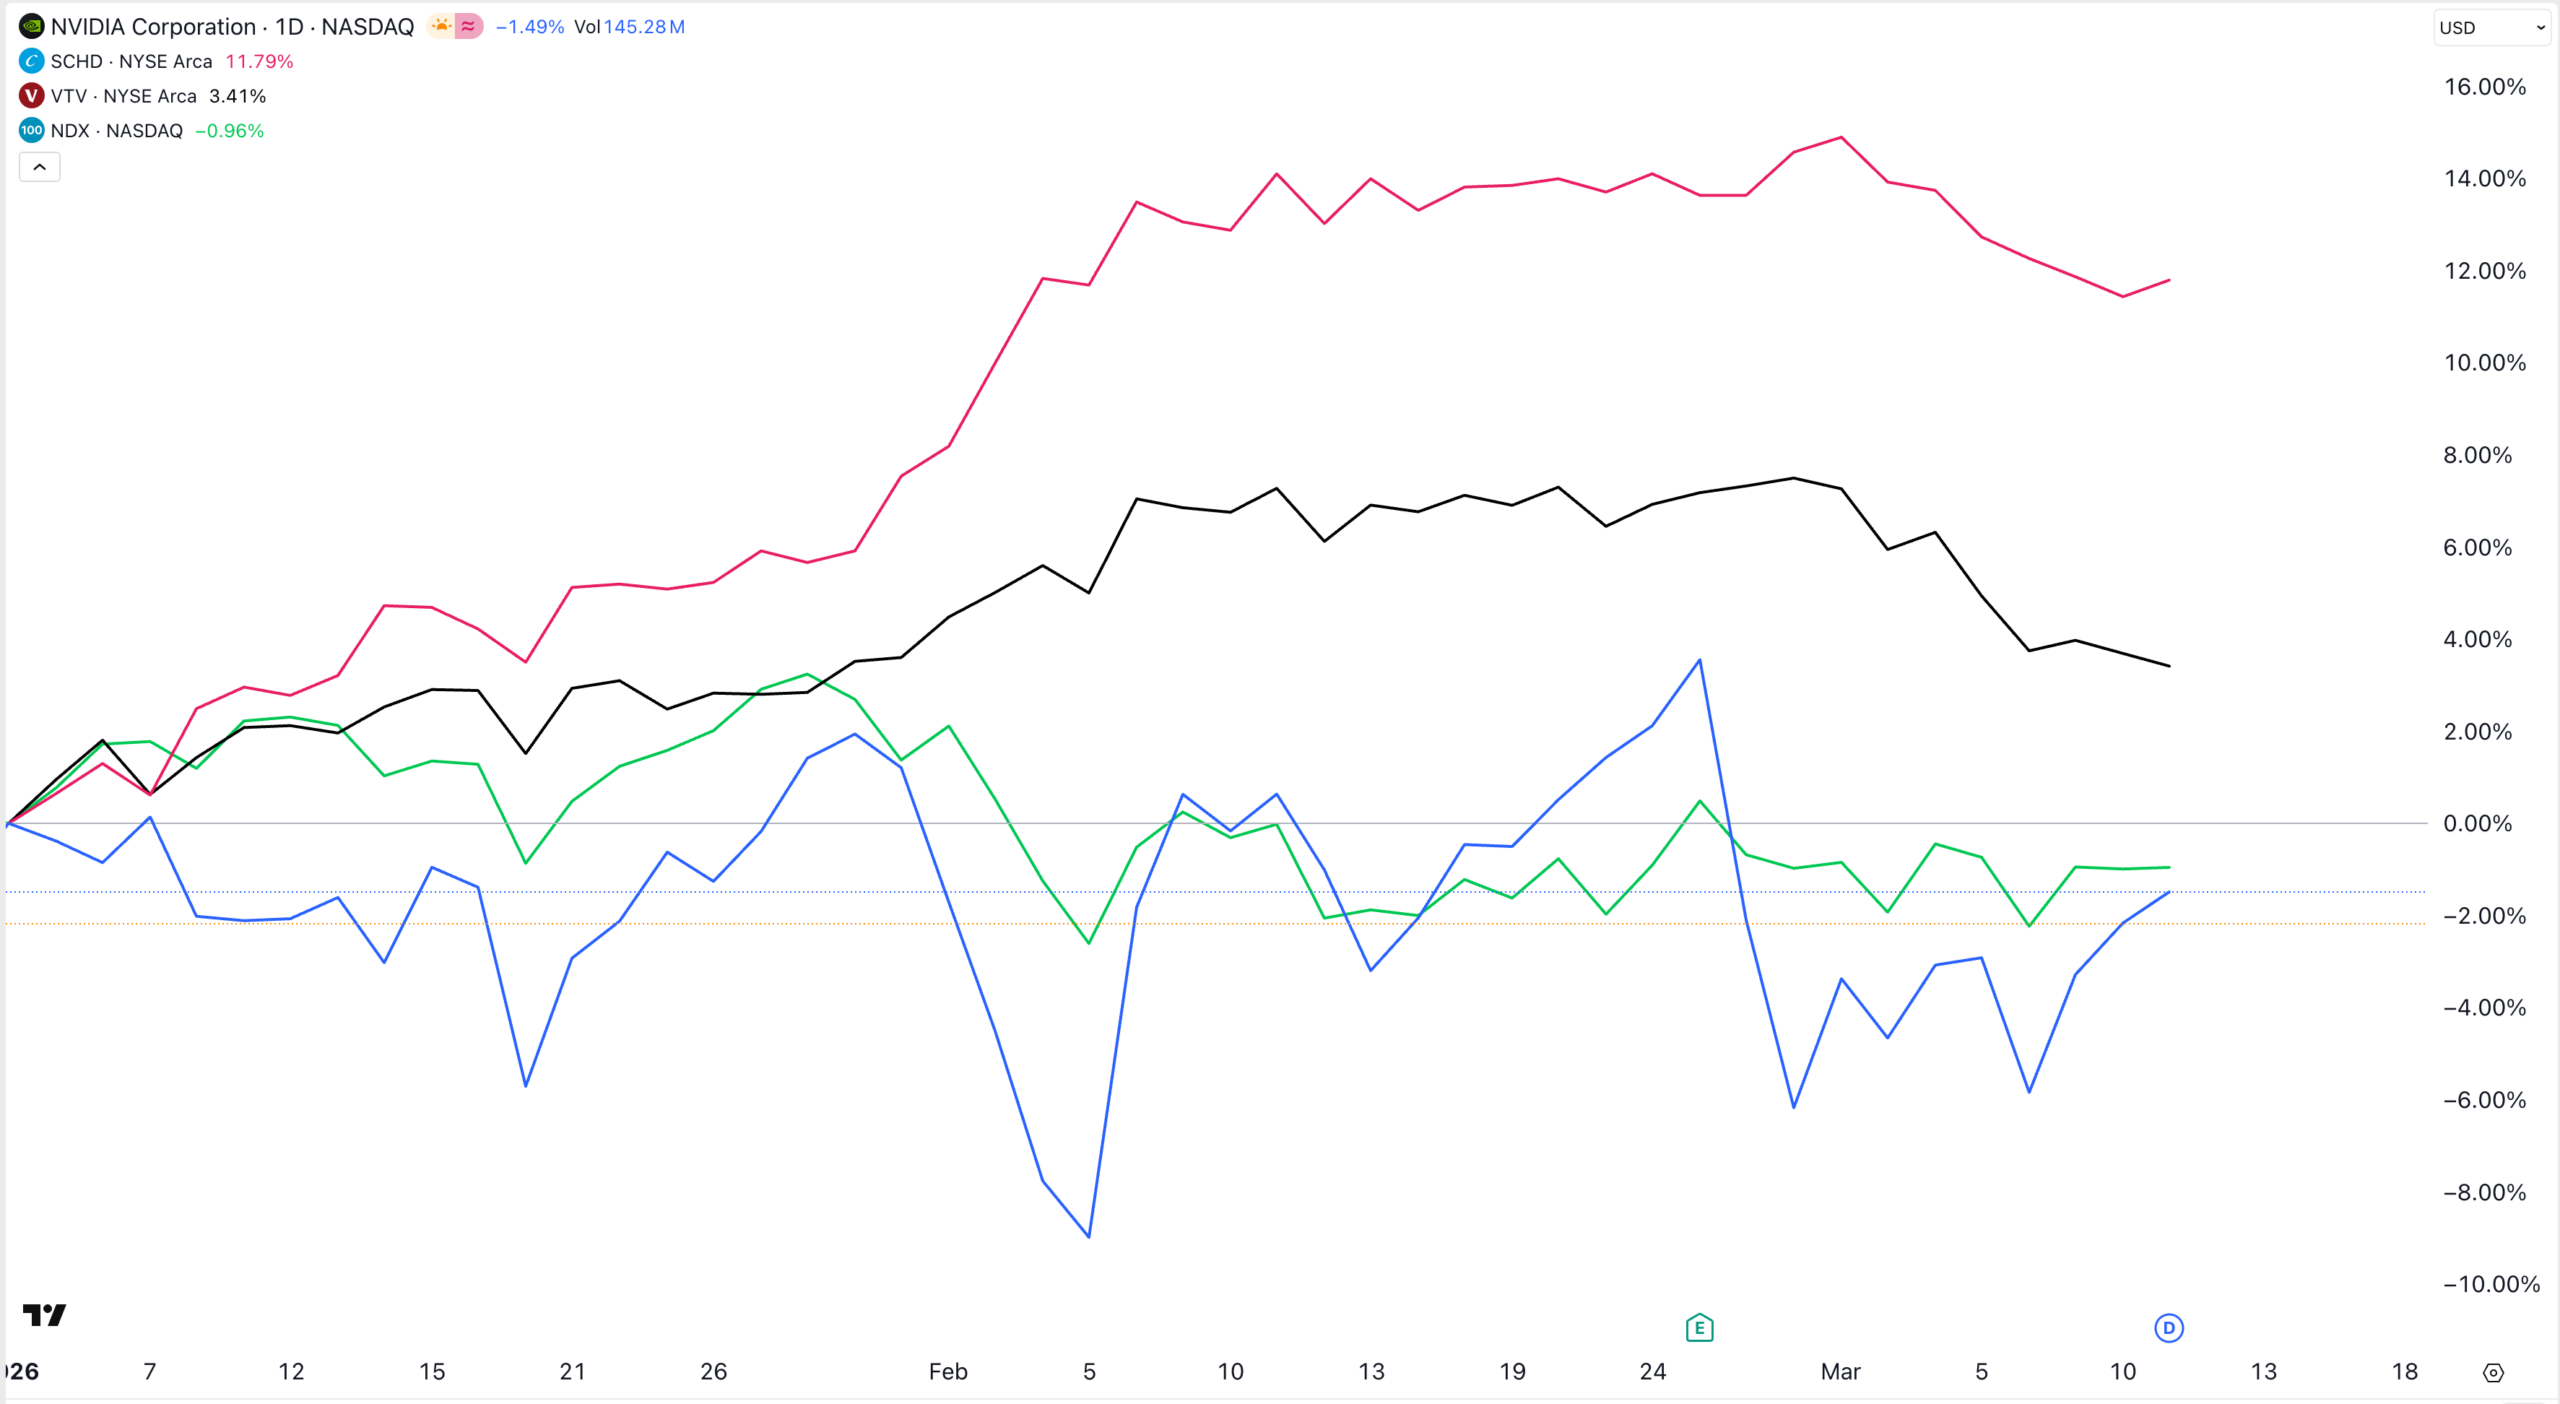
Cette rotation vers la valeur se produit en raison de la crainte que la plupart des sociétés technologiques ne soient devenues fortement surévaluées. Comme nous l’avons écrit récemment, la plupart des mesures d’évaluation montrent que NVIDIA est devenue une bonne affaire.
Cela s’est également produit alors que l’on s’inquiète toujours de la possibilité d’une bulle de l’IA. Cela explique pourquoi les principaux éditeurs de logiciels comme Adobe, ServiceNow et Intuit se sont effondrés.
Le développement des puces ASIC alimente la concurrence
Il est à craindre que NVIDIA soit confrontée à une concurrence importante, notamment de la part de ses plus gros clients. Dans une déclaration faite cette semaine, Meta Platforms a indiqué qu’elle construisait ses propres puces ASIC. Elle a déjà déployé le MTIA 300 et travaille sur le MTIA 400, le MTIA 450 et le MTIA 500.
D’autres entreprises comme Microsoft et Amazon travaillent également sur leurs puces. Ces développements sont notables car les cinq premiers clients de NVIDIA représentent plus de 50 % de son chiffre d’affaires.
Malgré tous ces défis, il y a des raisons pour lesquelles le cours de l’action NVIDIA pourrait bientôt rebondir. La croissance de son chiffre d’affaires et de ses bénéfices est fulgurante, et la société détient une part de marché importante dans le secteur des GPU. La société vise à lancer bientôt son premier processeur central et est devenue très sous-évaluée.