Dacity Coin
 Injective
 Solana
 Celestia
 Starknet
 Quantus
 NEAR Protocol

Ключевые выводы:
- Артур Хейз считает, что Казначейство США поддерживает стабильные монеты, чтобы получить доступ к более дешевому капиталу. Такая поддержка может высвободить 6,8 триллионов долларов для покупки казначейских обязательств.
- Хейс говорит, что Казначейство может разблокировать 10,1 триллиона долларов, покупая облигации, что косвенно взвинтит цены на биткойны и акции.
- Он предупредил о краткосрочном откате BTC до $90K-$95K из-за связанного с TGA напряжения ликвидности. Однако он ожидает отскока после Джексон Хоул.
Артур Хейз рассказал о том, что Казначейство США поддерживает стабильные монеты, чтобы разблокировать дешевый капитал. Он считает это стратегическим шагом для получения доступа к триллионам финансовых ресурсов.
Сообщается, что администрация Трампа сталкивается с противодействием со стороны Джерома Пауэлла в вопросе снижения ставок. В то же время ФРС продолжает количественное ужесточение (QT).
Хейс считает, что стабильные монеты могут помочь обойти эти препятствия и открыть новую ликвидность. Хейс также представил свой прогноз относительно показателей криптовалютного рынка до и после появления на нем нового капитала.
Артур Хейз говорит, что Казначейство США использует стейблкоины в качестве монетарного оружия
Закон о стабильных монетах GENIUS ускорит рост сектора стабильных монеток. Ведущие банки США теперь конкурируют с такими крупными игроками, как Coinbase и Circle. Артур Хейс предлагает политикам, включая министра финансов США Скотта Бессента, стратегически поддержать стабильные монеты.
Он утверждает, что их цель – разблокировать триллионы дешевого капитала, а не способствовать финансовой свободе. Стабильные монеты занимают центральное место в этом финансовом сдвиге, привлекая внимание традиционных институтов и регулирующих органов.
Хейс считает, что крупные банки, такие как JPMorgan, скорее всего, будут доминировать в этом пространстве со своим недавно анонсированным стейблкоином (JPMD). По его словам, американские банки имеют привилегию в виде государственной и регуляторной поддержки. Они не являются криптовалютными фирмами, такими как Circle и Coinbase, которые сталкиваются с препятствиями со стороны регуляторов.
Банки могут превратить обычные депозиты в стабильные монеты, чтобы снизить расходы на соблюдение нормативных требований и улучшить работу платежей. Такой переход может направить до 6,8 триллионов долларов на инвестиции в казначейские векселя США.
Закон о стабильных монетах GENIUS помогает банкам, предотвращая конкуренцию со стороны небанковских поставщиков стабильных монеток. Он также запрещает выплачивать проценты пользователям, усиливая контроль банков над системой. В конечном итоге это превращает стабильные монеты в банковский инструмент, а не в инновацию DeFi, говорит Хейс.
Казначейство США использует тактику ликвидности на фоне макро-стресса
Хейс добавил, что Казначейство США отчаянно нуждается в огромных заимствованиях. Таким образом, нетрадиционные инструменты, такие как стейблкоины, используются для подавления доходности облигаций.
Федеральная резервная система США по-прежнему придерживается курса на количественное ужесточение (QT). Однако Казначейство больше не может полагаться на прямое печатание денег для финансирования рекордных дефицитов.
Хейс считает, что министр финансов Скотт Бессент может изменить политику, не прибегая к количественному смягчению. Одним из возможных шагов является корректировка правил Дополнительного коэффициента финансового рычага (SLR).
Эти изменения позволят банкам держать больше казначейских облигаций США, не требуя дополнительного капитала. Это может освободить 5,5 триллионов долларов в балансе для инвестиций. Обратите внимание, как исключение из коэффициента SLR помогает освободить баланс банков.
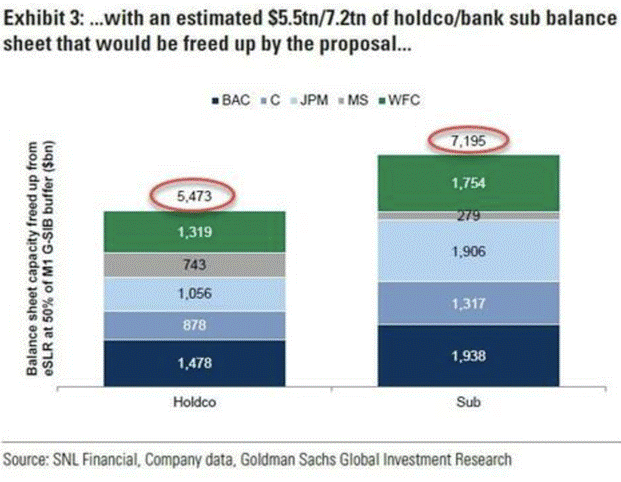
Отмена процентных выплат по резервам (IORB) подтолкнет банки к перераспределению неактивных средств в краткосрочные казначейские обязательства. Это может добавить еще $3,3 трлн. покупательной способности. По словам Хейса, это может высвободить до $10,1 трлн. сухого порошка для поглощения долгов США.
Хейс считает, что такие действия приведут к снижению доходности и повышению стоимости активов с ограниченным предложением, таких как Биткойн и акции. Это может помочь сохранить стабильность рынка в преддверии политически напряженных выборов.
Хейс предпочитает биткойн эмитенту стейблкоинов Circle
Circle (CRCL), эмитент стабильных монеток USDC, взлетел на 700% в течение месяца после своего июньского IPO. Его показатели даже превзошли показатели Биткойна в 2025 году.
Несмотря на это, Хейс видит больший потенциал в акциях TBTF-банков и биткойне. Он считает их более надежными ставками на будущий рост рынка.
“Если взять среднее соотношение цены к прибыли банков TBTF, равное 14,41x, и умножить его на экономию затрат и потенциал NIM в стабильных монетах, то получится $3,91 трлн. Текущая рыночная стоимость восьми TBTF-банков составляет примерно $2,1 трлн. Это означает, что стабильные монеты могут поднять акции TBTF-банков в среднем на 184%”, – добавил Хейс.
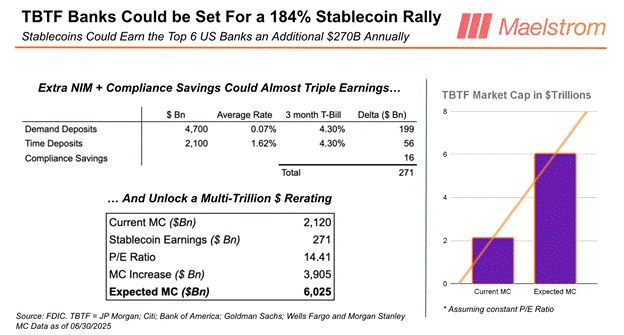
Он предупреждает трейдеров о том, что им следует опасаться краткосрочного затишья ликвидности, связанного с пополнением Общего счета Казначейства (TGA). Это может привести к временному оттоку долларов из системы. Это может остановить прорыв Биткойна или привести к откату к $90K-$95K перед возобновлением восходящего тренда.
Хейс ожидает, что ключевой катализатор ликвидности появится примерно на августовской конференции в Джексон Хоул. Если это произойдет, Пауэлл может намекнуть на окончание количественного ужесточения.
Криптофонд Maelstrom вышел из альткоинов и активно инвестирует в стабильные монеты, такие как USDe. Он также готов сократить свои запасы Биткойна в зависимости от рыночных условий. Несмотря на краткосрочный скептицизм, в долгосрочной перспективе Хейс настроен оптимистично по отношению к BTC.
Хейс предсказывает, что рост числа стабильных монет и благоприятная фискальная политика приведут к вливанию огромного количества ликвидности на финансовые рынки. Он считает, что этот всплеск может привести к десятикратному росту цены Биткойна и к 2028 г. она достигнет $1 млн.
Отказ от ответственности
Эта статья предназначена исключительно для информационных целей и не дает никаких финансовых, инвестиционных или иных советов. Автор или любые люди, упомянутые в этой статье, не несут ответственности за любые финансовые потери, которые могут возникнуть в результате инвестирования или торговли. Пожалуйста, проведите свое исследование, прежде чем принимать какие-либо финансовые решения.