Dacity Coin
 Zcash
 Sui
 Injective
 Quantus
 Pearl
 NEAR Protocol

Основные сведения
- Акции Tesla сформировали медвежий паттерн “двойная вершина”.
- Аналитики прогнозируют снижение, несмотря на недавние успехи.
- Опасения по поводу стоимости продолжали влиять на настроение.
Цена акций Tesla отступила на последних сессиях после того, как не смогла удержать рост вблизи своих годовых максимумов. Акции упали с майского пика до отметки около $415, вызвав опасения, что за этим может последовать более широкая коррекция. Падение совпало с растущей осторожностью аналитиков и новыми вопросами об оценке стоимости Tesla.
Настроение инвесторов ослабло, когда технические сигналы и фундаментальные опасения совпали. Хотя Tesla оставалась одной из наиболее пристально отслеживаемых акций на рынке, аналитики все чаще обращали внимание на замедление темпов роста, усиление конкуренции и премиальные оценочные коэффициенты.
Цена акций Tesla подала медвежий технический сигнал
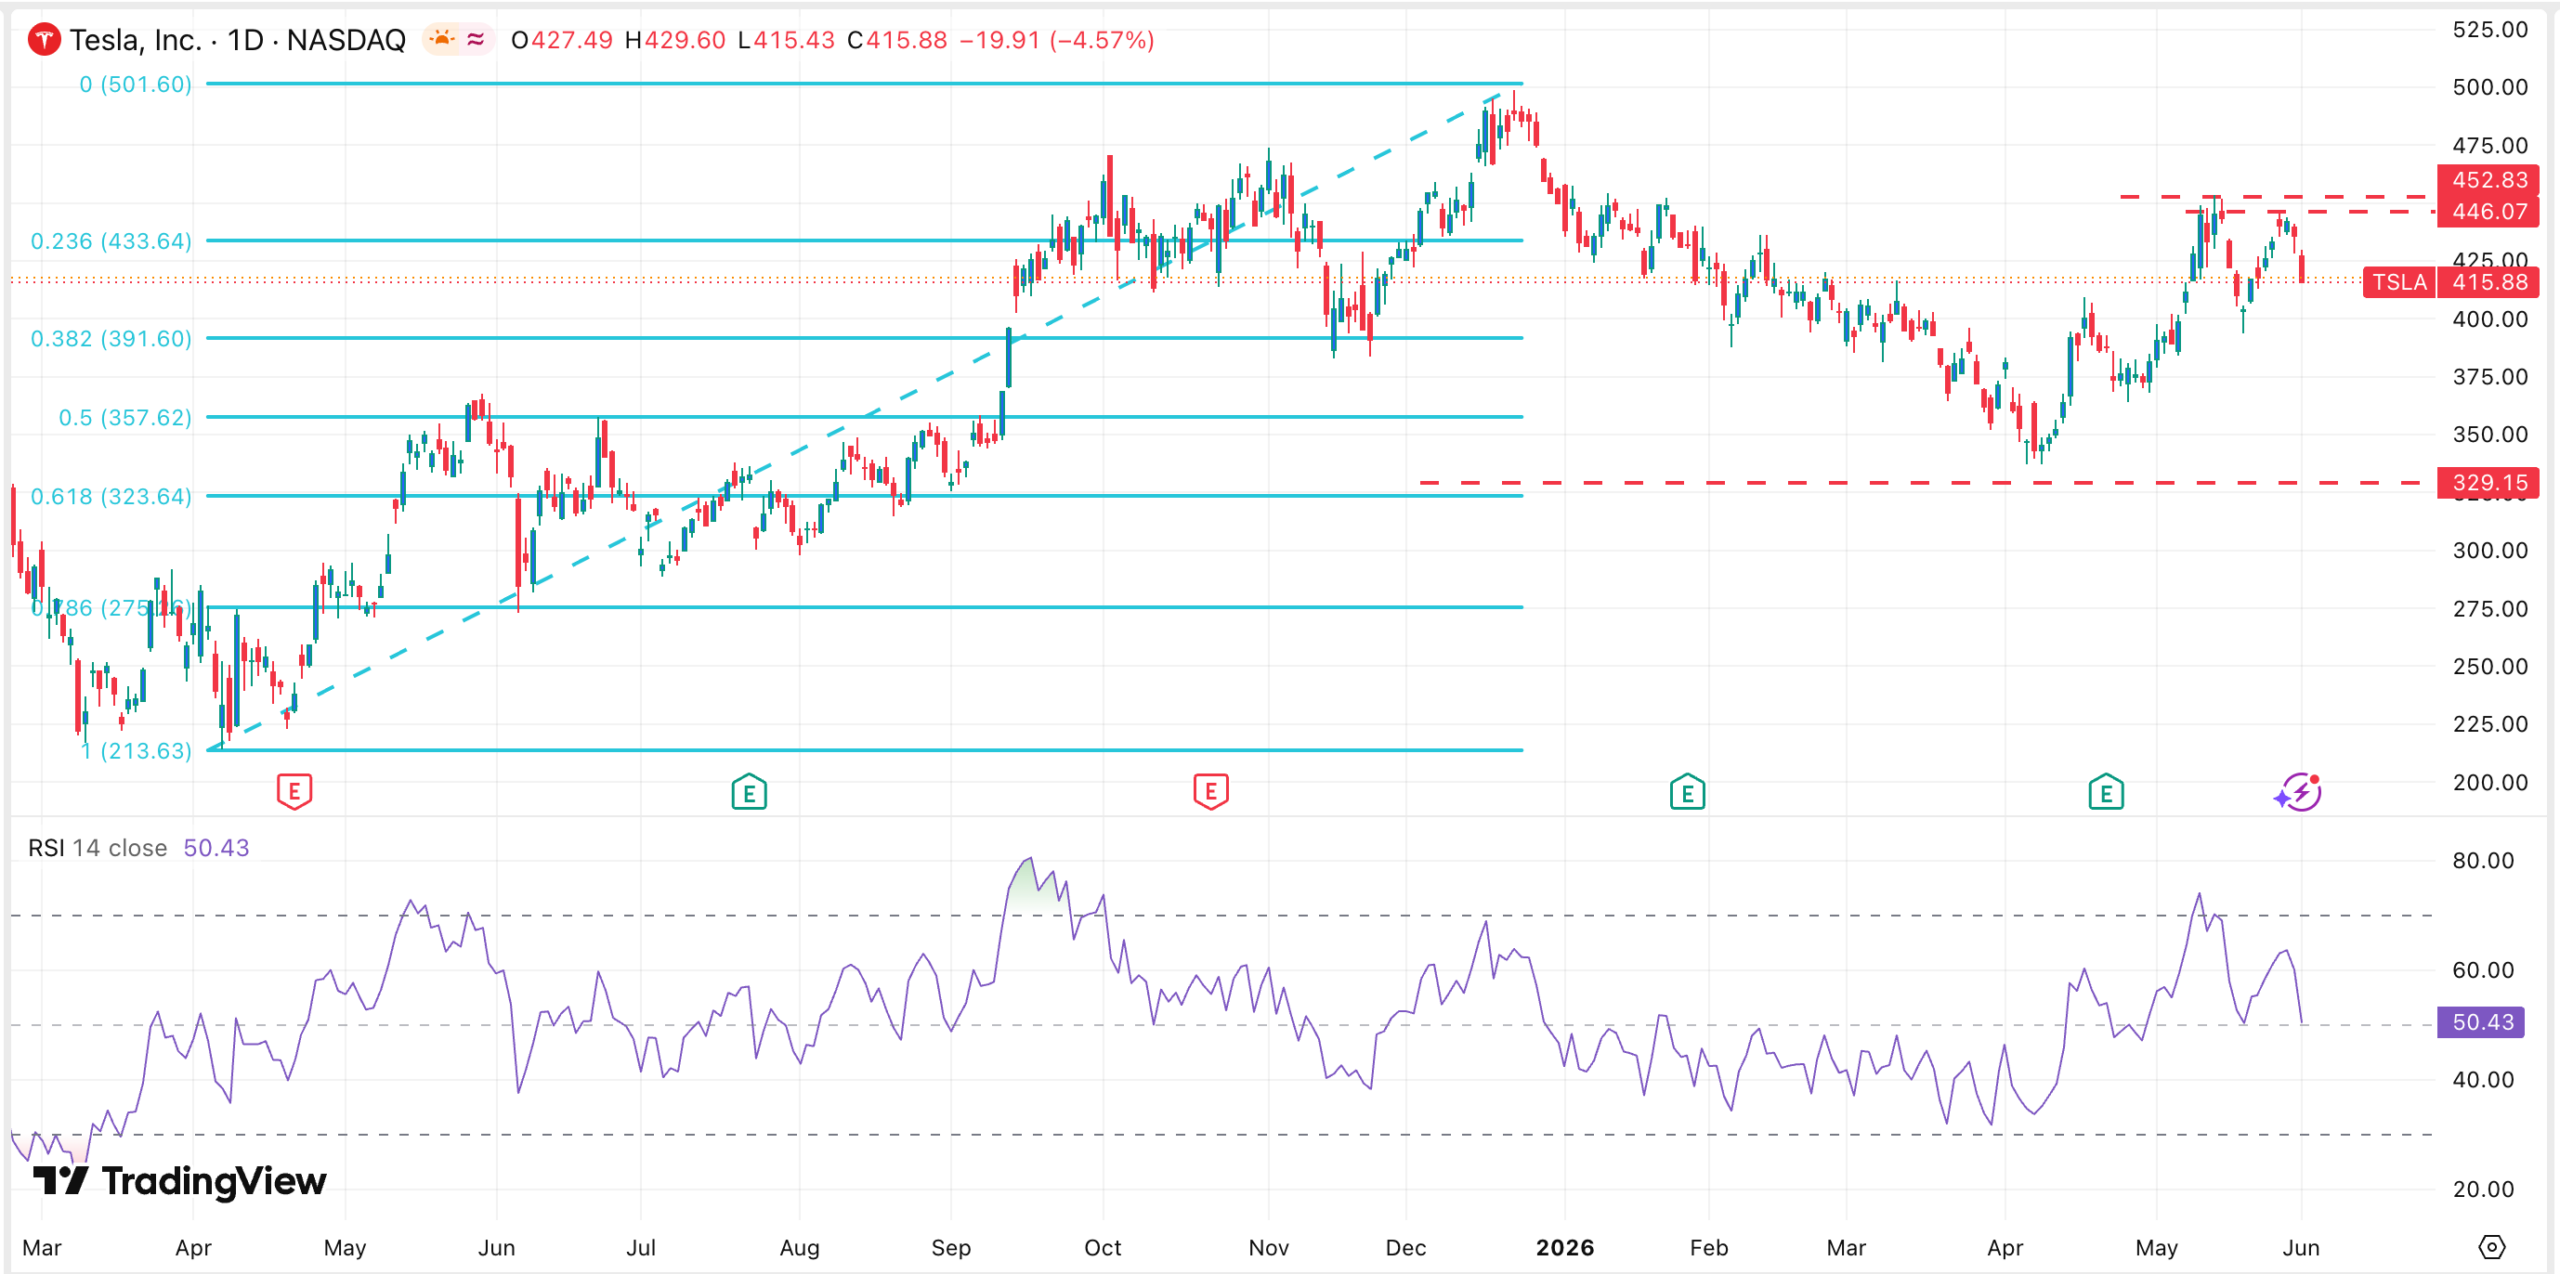
Дневной график показывает, что цена акций TSLA рухнула за последние несколько дней. Она снизилась с майского максимума в $452 до текущих $415. При ближайшем рассмотрении становится ясно, что акциям предстоит еще большее падение, поскольку они сформировали рискованный паттерн “двойная вершина”. Этот паттерн состоит из сдвоенных вершин и линии шеи, которая в данном случае находится на уровне $391.
Индекс относительной силы (RSI) переместился с уровня перекупленности 73,5 до текущего значения 50. В большинстве случаев падающий индикатор RSI сигнализирует о том, что актив продолжит нисходящий тренд.
Расстояние между верхней стороной двойной вершины и ее линией шеи составляет $61. Вычитание этого значения из линии шеи дает целевую цену в $330, что полностью совпадает с самой низкой точкой в апреле этого года. Она также немного выше 50%-го уровня коррекции Фибоначчи.
Аналитики Уолл-стрит настроены медвежьим образом по отношению к акциям TSLA
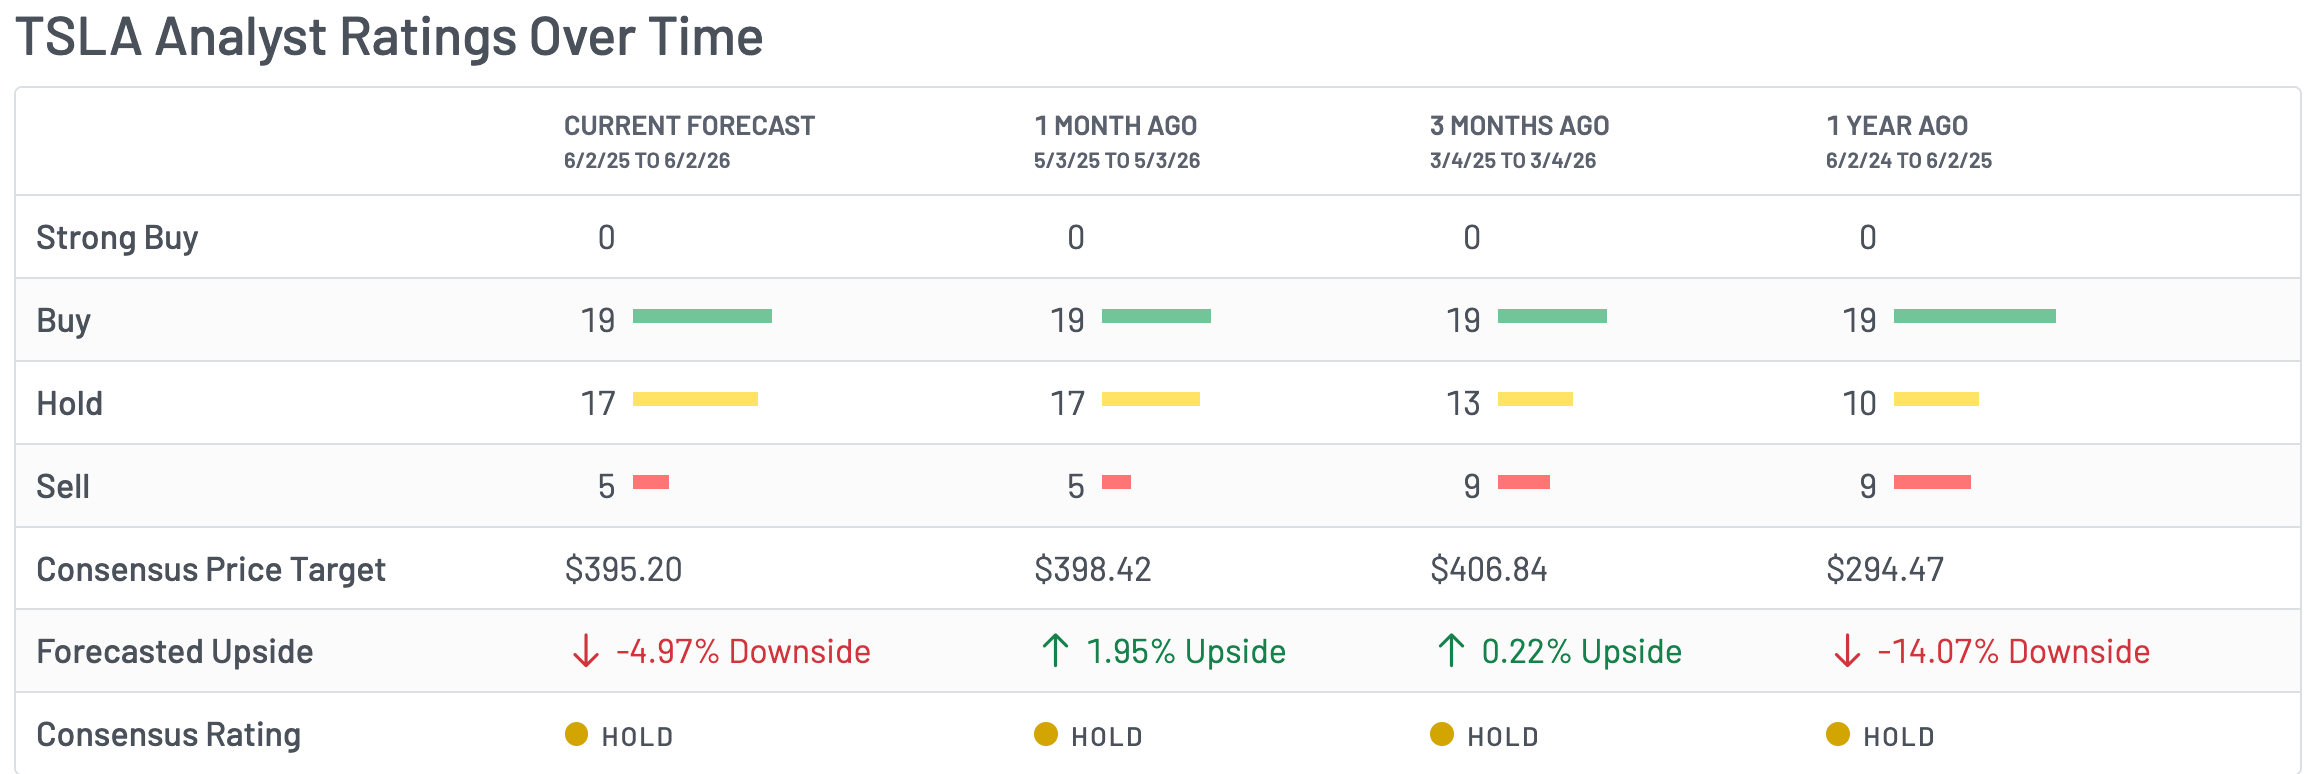
Продолжающееся отступление акций Tesla происходит в то время, когда аналитики Уолл-стрит сохраняют медвежий прогноз по акциям. Консенсус-цель аналитиков составляет $395, что немного ниже текущих $415.
В недавней заметке аналитик UBS понизил целевой уровень акций TSLA до $364, сохранив нейтральный рейтинг. Barclays также имеет нейтральный рейтинг акций с целевым уровнем $375.
У Philip Securities рейтинг акций “продавать” с целевым уровнем $215, а у Zacks Research – “сильно продавать”.
Существует множество причин, по которым аналитики с осторожностью относятся к акциям Tesla. Одной из второстепенных является то, что цена Биткойна продолжает падать на этой неделе. Она упала ниже $70 000, так как спотовые биткойн-фонды ETF продолжили отток средств. За последние несколько недель они потеряли около $3 млрд. активов. Tesla владеет 11 509 монетами на сумму более $805 млн. Когда монета подскочила до рекордного максимума, эти активы оценивались в $1,45 млрд.
Кроме того, существует извечное опасение, что Tesla сильно переоценена. Данные показывают, что Tesla торгуется не так, как другие автопроизводители. Прогнозный коэффициент P/E компании составляет 203, что гораздо выше медианы сектора в 15. Кроме того, на основе показателей GAAP он составляет 314.
В идеале, хорошие компании должны иметь такие премиальные коэффициенты оценки, особенно когда они переживают бурный рост. У Tesla это не получается, поскольку рост ее доходов остановился на фоне растущей конкуренции.
Действительно, аналитики считают, что годовой объем продаж Tesla вырастет на 9% в этом году и на 15% в следующем. В отличие от этого, у NVIDIA, чей доход, как ожидается, вырастет на 81% в этом году и на 40% в следующем, коэффициент PE составляет менее 25.
Акции Tesla также упали, поскольку инвесторы обратились к традиционным автопроизводителям, особенно к Ford. Акции Ford достигли параболического уровня в $17, поднявшись на 60% по сравнению с самой низкой точкой в этом году. Такой рост объясняется тем, что компания Ford начала расширять свой бизнес в других областях, таких как хранение энергии для индустрии искусственного интеллекта.
В целом, акции Tesla сформировали крайне медвежью модель графика, известную как “двойная вершина”, которая сигнализирует о том, что в ближайшие недели или месяцы их ждет медвежий прорыв. Кроме того, у компании слабые фундаментальные показатели, поскольку конкуренция растет, а рост доходов замедляется. Эти факторы означают, что со временем акция, скорее всего, получит сильный медвежий прорыв.