streamoors
 Celestia
 IGNITION
 Injective
 Pudgy Penguins
 LayerZero
 Quantus
В 2026 году Россия готовится к масштабному запуску цифрового рубля. Уже сейчас эксперты спорят о том, станет ли это событие триггером для массового оттока депозитов. Большинство аналитиков уверены: первые месяцы будут относительно спокойными, но в долгосрочной перспективе удар по банковской системе неизбежен.
Исследователи НИУ ВШЭ подсчитали, что основная нагрузка придется на небольшие коммерческие банки. Каждый миллиард рублей, переведенный на цифровые кошельки, будет означать минус 800 млн депозитов у региональных игроков. Для крупных банков риски меньше — около 300 млн на тот же объем.
Главный риск связан не столько с доходностью, сколько с доверием. Ведущий аналитик Freedom Finance Global Наталья Мильчакова отмечает: многие предпочтут хранить средства напрямую в кошельке Банка России, пусть даже без процентов. Такой вариант будет восприниматься как более надежный, чем депозит в небольшом региональном банке.
Тем не менее паники в 2026 году эксперты не ждут. Процентные ставки по вкладам сохранятся на двузначном уровне, и население вряд ли массово побежит закрывать депозиты. По оценкам специалистов, заметный отток возможен лишь в 2027–2028 годах. Тогда часть малых банков рискует потерять устойчивость, если крупные игроки не начнут заранее скупать слабых конкурентов.
При этом значительная доля граждан может вовсе остаться безучастной. По данным ВЦИОМ, 40% россиян пока не видят принципиальных отличий цифрового рубля от привычных денег, а значит, массового ухода вкладчиков в «цифру» ожидать рано.
Цифровой рубль и банковские депозиты формируют образец консервативной стратегии: ограниченный риск, стабильность и скромная доходность. Но финансовый рынок устроен так, что у каждого «осторожного» инструмента есть противоположность — проекты, играющие на максимальных рисках ради потенциального сверхдохода. Ярким примером стал мемкоин Maxi Doge, ориентированный на тех, кто выбирает азарт и высокие ставки вместо гарантированных процентов.
Maxi Doge: максимум риска и максимум возможностей
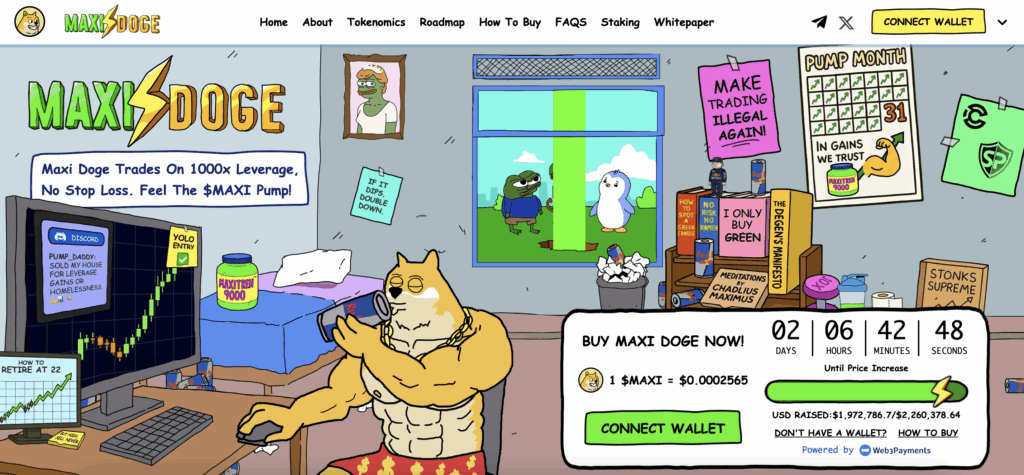
Maxi Doge ($MAXI) — новый мемкоин, построенный на идее «максимума во всем». Его создатели не пытаются конкурировать с инфраструктурными проектами и не делают упор на сложные экосистемы. Основная ставка — хайп, агрессивная стратегия и готовность аудитории рисковать.
Старт проекта оказался молниеносным: первые $100 тыс. инвестиций были собраны буквально за минуты, а общий объем пресейла к текущему моменту превысил $1,9 млн. $MAXI сейчас стоит $0,0002565. Четверть выпущенных монет закреплена за MAXI Fund — фонд маркетинга и активности, за счет которого проект развивает комьюнити и продвигается на рынке.
Ключевая черта Maxi Doge — торговля с кредитным плечом до 1000х. Девять сделок из десяти на таких условиях будут наверняка убыточными, но одна удачная способна не только покрыть все потери, но и принести доход, который поменяет картину всего портфеля.
Разработчики подчеркивают: речь идет не о бездумной игре, а о стратегии с жесткой дисциплиной. Для подобных сделок стоит использовать лишь небольшую часть капитала, сохраняя баланс между риском и шансом на крупный выигрыш.
Кроме спекулятивных возможностей проект предлагает стейкинг — 160% APY. Это создает источник пассивного дохода для тех, кто готов держать токен в ожидании следующего роста. В будущем команда рассматривает интеграцию с деривативными платформами, что позволит усиливать эффект плеча уже внутри экосистемы $MAXI.
Maxi Doge не обещает стабильности и прикладной ценности: его суть в эмоциях, драйве и готовности идти ва-банк. Это полная противоположность традиционным финансовым инструментам, которые символизируют осторожность и умеренность.
Заключение
Цифровой рубль и банковские вклады остаются привычным и относительно предсказуемым инструментом для инвесторов. Проекты вроде Maxi Doge предлагают полную противоположность: экстремальный риск и шанс на резкий рост.
Финансовый рынок всегда балансирует между этими крайностями. Но выбор гарантированного процента, не исключает возможности поймать иксы. Maxi Doge может быть полезен даже для самых осторожных инвесторов, если участвовать в проекте с умом и сохраняя общую устойчивость портфеля.