Dacity Coin
 Pearl
 Bitcoin
 Sui
 Quantus
 Injective
 Zcash

Основные сведения
- Цена акций Nvidia продолжает корректироваться на этой неделе.
- За последние несколько месяцев компания стала выгодной покупкой.
- Технический анализ говорит о том, что у компании еще есть потенциал для роста.
Цена акций Nvidia резко упала и приближается к медвежьему рынку на фоне растущих опасений по поводу потенциального пузыря ИИ. Цена акций компании упала на 17% от своего исторического максимума, уничтожив миллиарды долларов стоимости, а ее рыночная капитализация снизилась с 5 триллионов долларов до 4,23 триллиона долларов. Тем не менее, у компании есть множество катализаторов, которые могут помочь ей восстановиться.
Акции Nvidia стали выгодной сделкой
Одним из ключевых катализаторов, который может вызвать рост цен на акции Nvidia, является то, что компания стала выгодной сделкой по своим историческим стандартам.
Данные, собранные Seeking Alpha, показывают, что форвардное отношение цены к прибыли компании составляет 37. Хотя этот показатель намного выше среднего по сектору, равного 24, он намного ниже среднего пятилетнего показателя, равного 45.
Кроме того, тщательно отслеживаемый коэффициент “цена к прибыли-рост” (PEG) снизился до 0,9, что ниже медианы сектора, равной 1,70. Это означает, что показатели акций по отношению к их росту и доходам являются выгодной сделкой.
Между тем, расчет по правилу 40 показывает, что у компании одни из лучших показателей в Соединенных Штатах. Перспективные темпы роста выручки составляют 73%, а маржа чистой прибыли – 53%, что дает коэффициент 136%.
Метрика оценки по правилу 40 гласит, что компания обычно недооценена, если сумма ее роста и маржи превышает 40. В случае с Nvidia эта метрика составляет 136%, что означает, что компания хорошо сбалансировала свой рост и прибыль.
Кроме того, мультипликаторы P/E компании Nvidia намного меньше, чем у других компаний, что делает ее выгодной покупкой. Например, у Shopify, которая имеет более низкие показатели роста и маржи, форвардный коэффициент PE равен 112, в то время как у Tesla, компании по производству электромобилей, рост которой замедляется, этот показатель превышает 200.
Рост компании Nvidia по-прежнему высок
Другая основная причина, по которой цена акций Nvidia, как ожидается, поднимется в 2026 году, заключается в том, что траектория роста компании ускорилась за последние несколько лет.
Последние результаты показывают, что в третьем квартале доход компании вырос до 57 миллиардов долларов, в результате чего ее доход за двенадцать месяцев (TTM) достиг 187 миллиардов долларов. Квартальный доход компании значительно превысил ее доход за все 2022 и 2023 финансовые годы.
Чистая прибыль компании подскочила с $617 млн. в 2016 году до более чем $99 млрд. в TTM. Это делает ее одной из самых успешных компаний на Уолл-стрит.
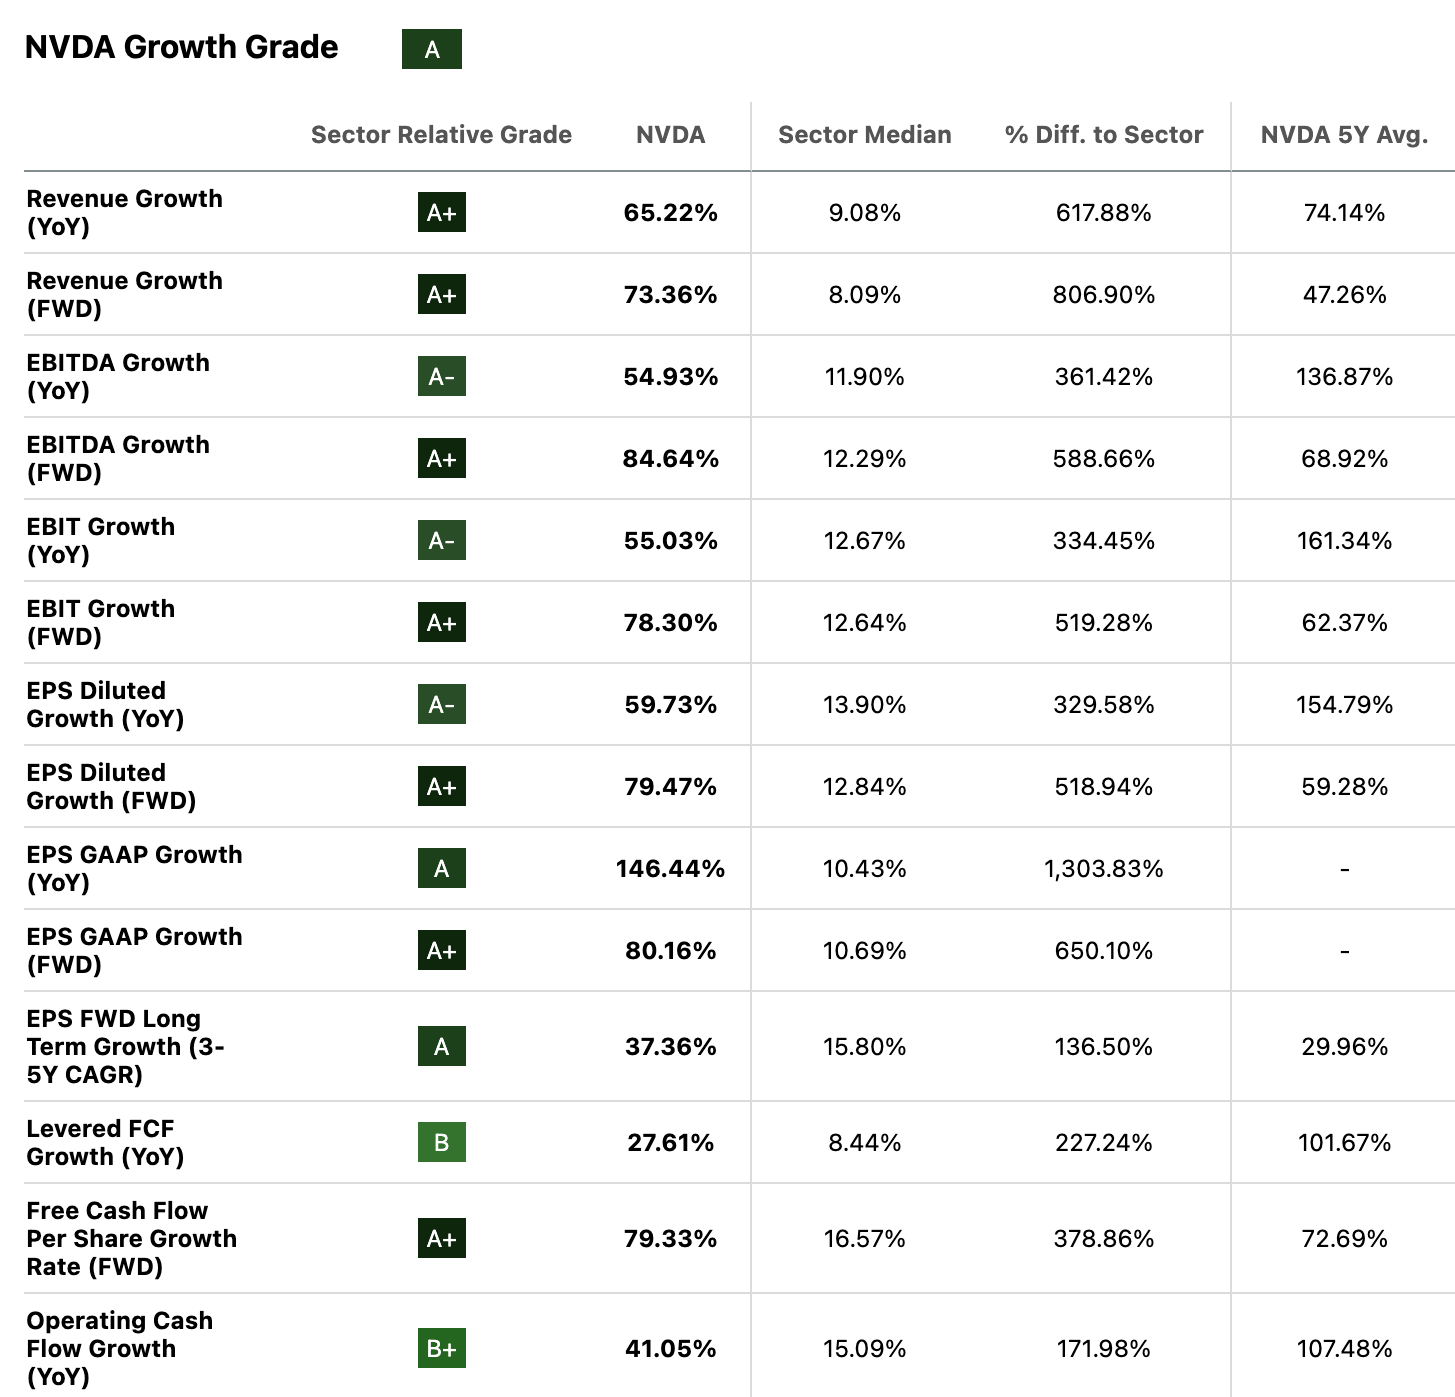
Самое главное, аналитики с большим оптимизмом смотрят на то, что у компании есть значительные возможности для роста. По средним оценкам, в этом году ее доход подскочит до $213 млрд, а через год составит $317 млрд. Ожидается, что прибыль на акцию вырастет с $4,69 в этом году до $7,49 в следующем.
История показывает, что компания Nvidia постоянно бьет оценки аналитиков, что говорит о том, что ее фактические показатели, скорее всего, превысят прогнозы.
Технический анализ акций NVDA говорит о том, что возможен отскок
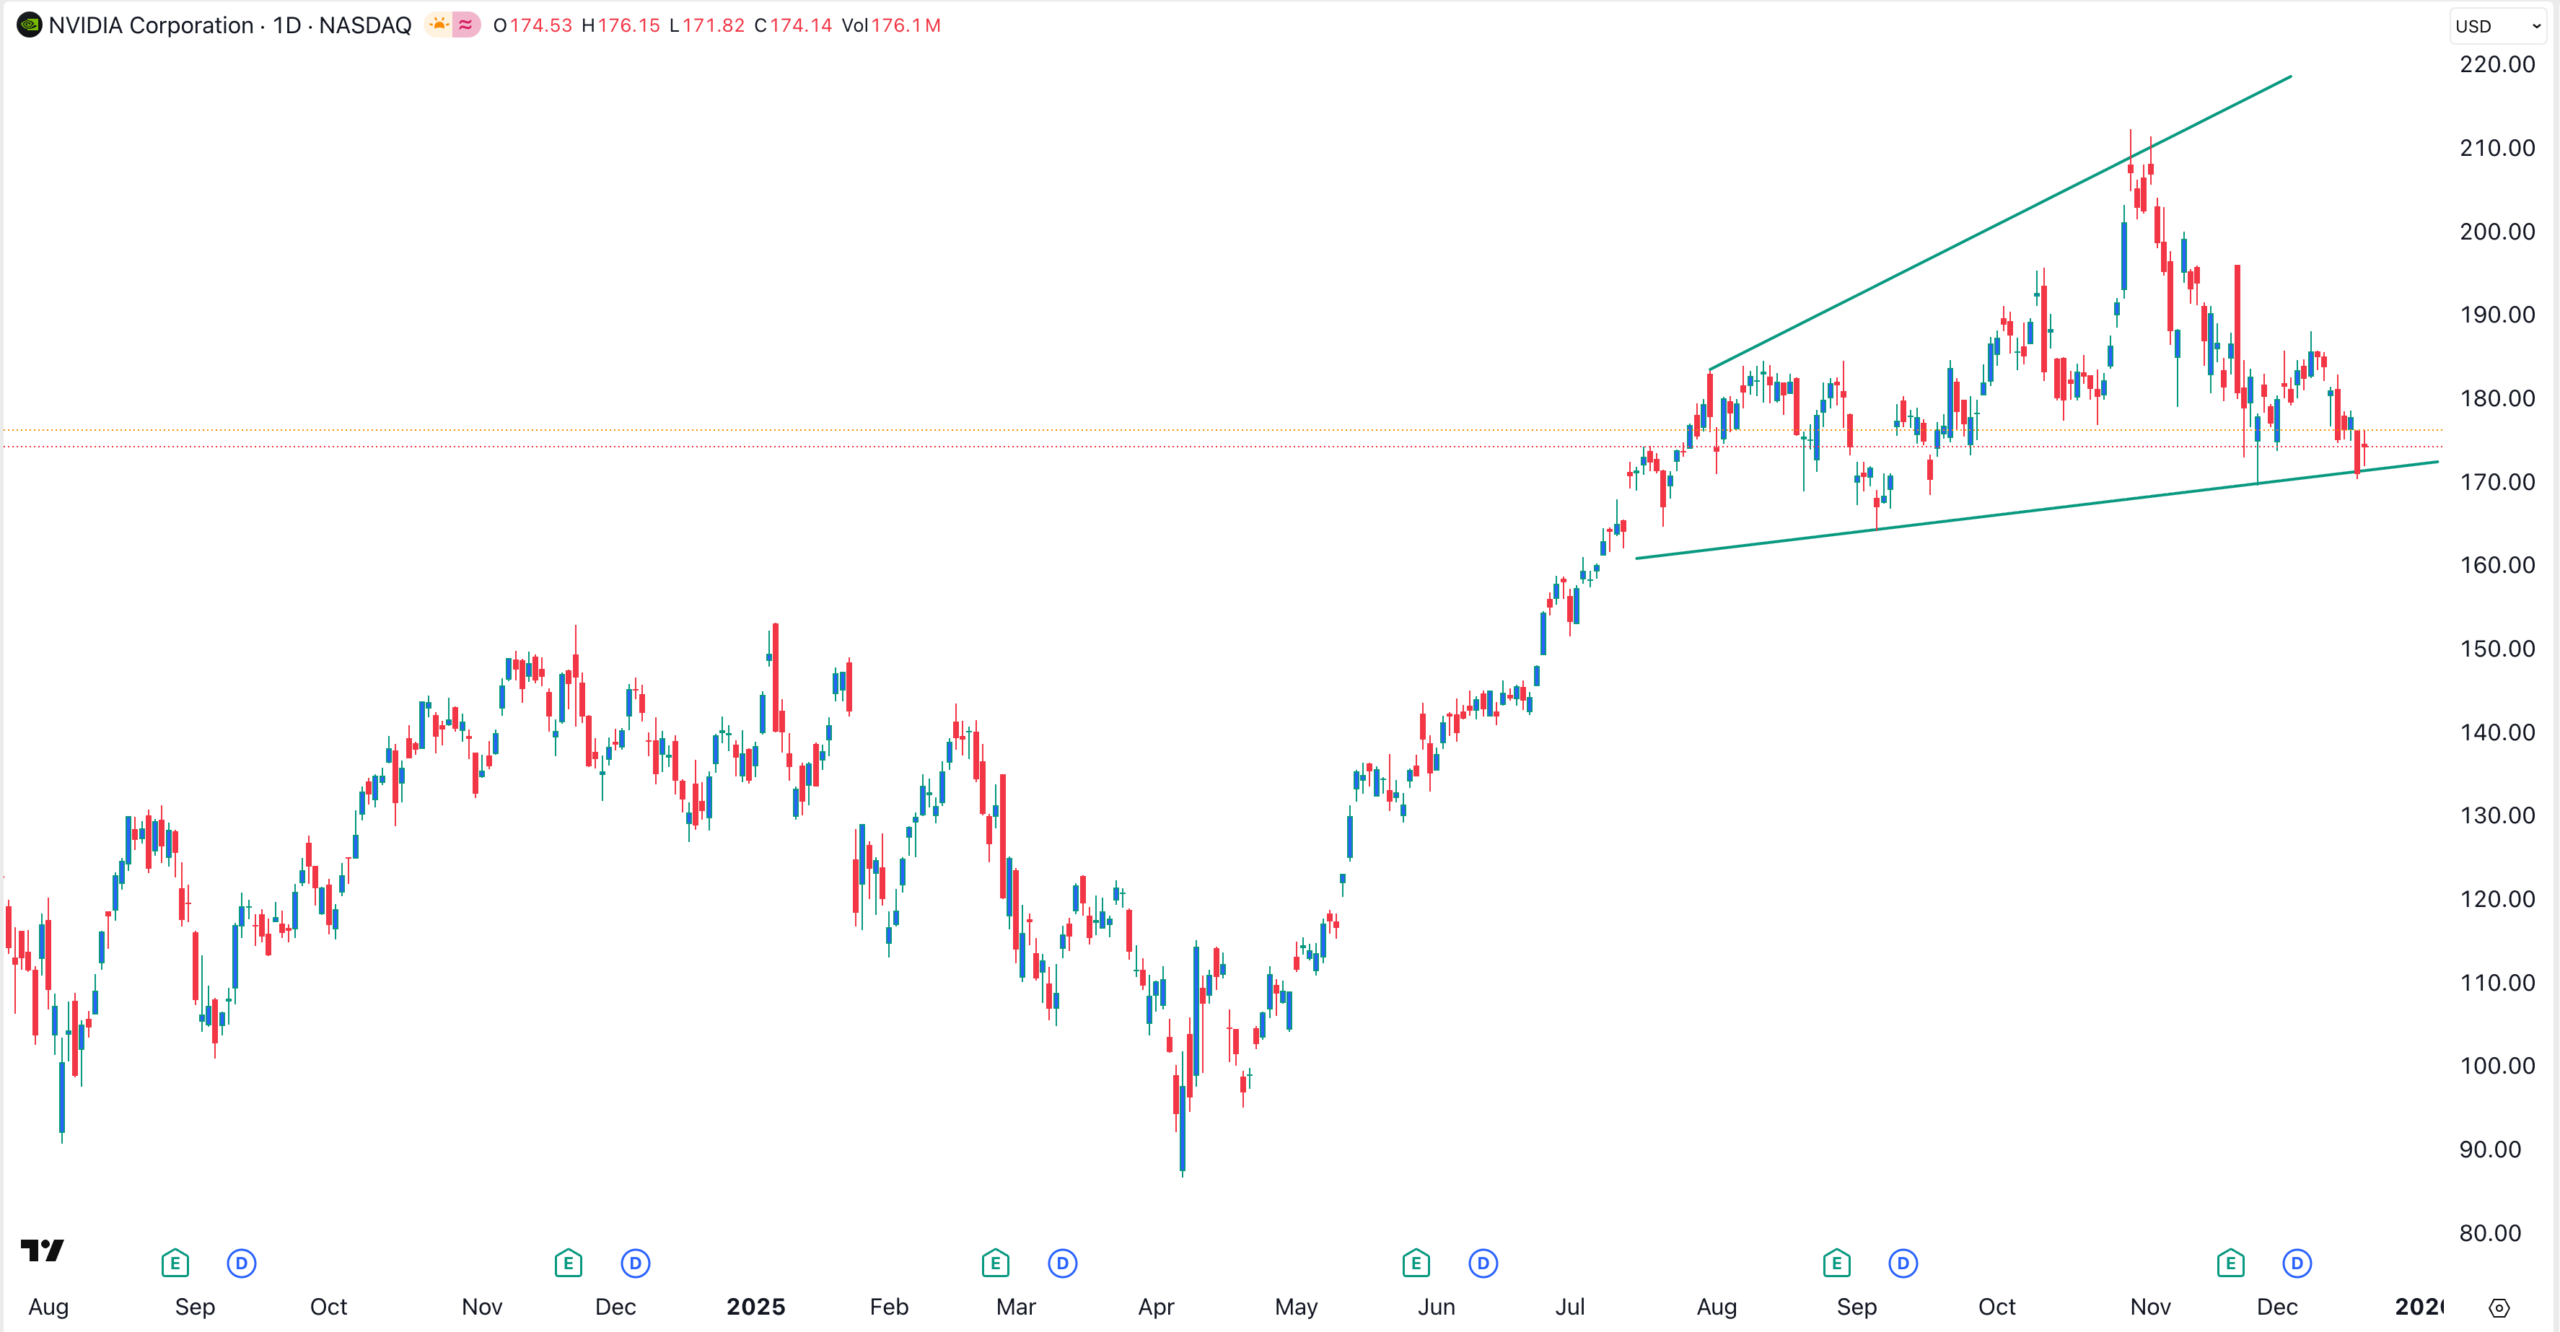
График дневного таймфрейма показывает, что цена акций NVDA имеет больший потенциал роста, поскольку она сформировала гигантский мегафонный паттерн.
Мегафонный паттерн характеризуется наличием двух трендовых линий, которые движутся в расходящемся направлении. В данном случае нижняя сторона мегафона соединяет самые низкие колебания с сентября, а верхняя – самые высокие колебания с июля.
Таким образом, этот паттерн говорит о том, что у цены акций Nvidia есть потенциал роста в ближайший год. Если это произойдет, то акции могут отскочить к следующему ключевому уровню сопротивления на отметке $210.
Аналитики положительно относятся к компании Nvidia
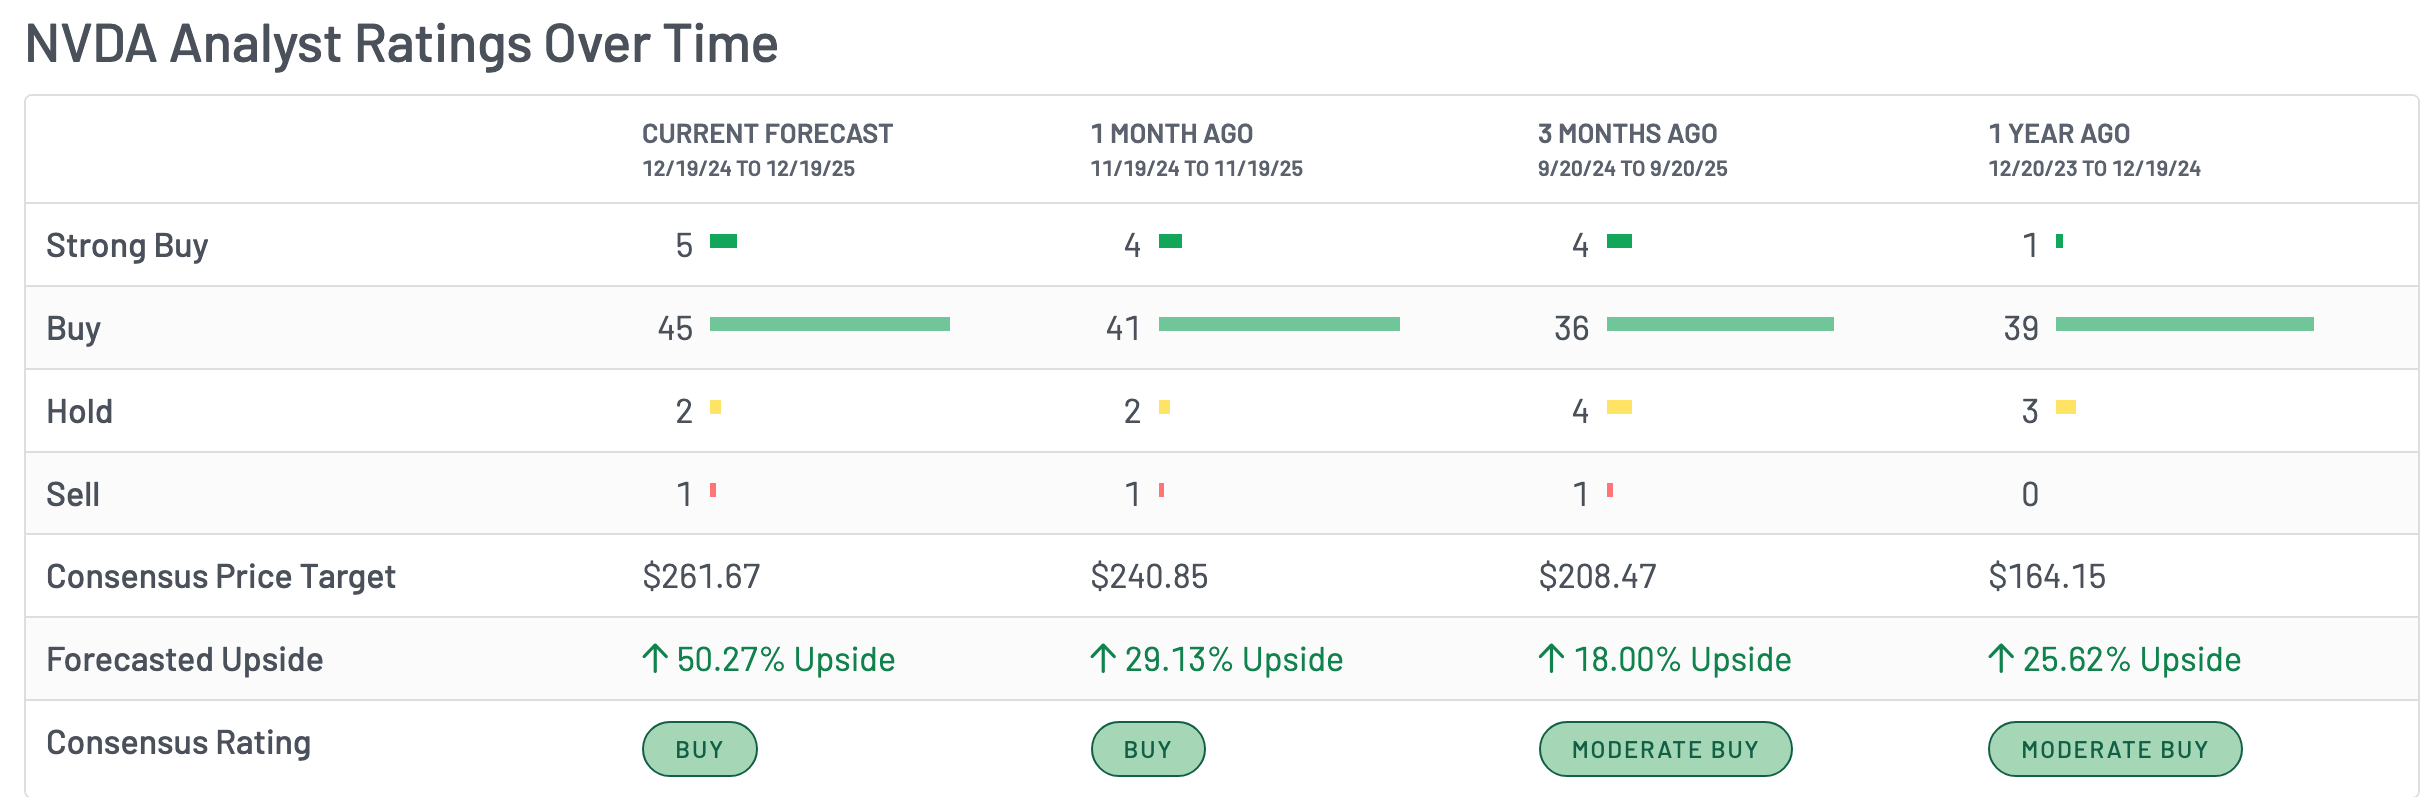
Наконец, аналитики с Уолл-стрит настроены весьма оптимистично по отношению к акциям Nvidia. Данные, собранные MarketBeat, показывают, что консенсус-цель аналитиков составляет $261, что гораздо выше текущего уровня.
В течение последних нескольких месяцев эта оценка росла, увеличившись с $164 в прошлом году до $208 три месяца назад и $240 в предыдущем месяце.
Некоторые из ведущих аналитиков, придерживающихся “бычьих” взглядов, представляют такие компании, как Tigress Capital, Bernstein, UBS и Morgan Stanley.
Аналитики, поддерживающие акции компании, считают, что пузырь ИИ еще не лопнул и что у компании есть еще возможности для развития.