Dacity Coin
 streamoors
 astronaut
 Injective
 Celestia
 Pudgy Penguins
 Sui


Основные сведения
- Объемы Bitcoin Spot сократились, так как ликвидность ушла с бирж.
- Уменьшение доли фьючерсов снизило склонность к риску на всех рынках Биткойна.
- Данные по цепочке показали слабость спроса, а не структурный стресс сети.
В январе спотовый спрос на биткоин ослабел, поскольку ликвидность на основных биржах и рынках деривативов снизилась.
Замедление последовало за месяцами снижения активности после того, как октябрьский шок ликвидаций нарушил позиционирование рисков. Этот сдвиг отражал скорее осторожность инвесторов, чем единый катализатор.
Аналитики CryptoQuant сообщили о сокращении в пятый месяц подряд коррекционной фазы Биткойна. Замедление происходило на централизованных биржах, где участие в точечных торгах сокращалось по мере восстановления кредитного плеча. Эта реакция отражает более широкое неприятие риска в отношении цифровых активов.
Это произошло в тот момент, когда биткойн торговался значительно ниже октябрьского пика в период ограничения глобальной ликвидности. Участники рынка сокращали риски, поскольку макроэкономическая неопределенность ограничивала принятие рисков. Такое поведение поставило спотовый спрос в центр повествования о коррекции.
Рыночная ликвидность стала более жесткой после перезапуска деривативов
Данные CryptoQuant показали, что фьючерсное позиционирование поглотило первоначальный шок, прежде чем спотовые рынки последовали за ним. Октябрьское событие ликвидации уничтожило значительную часть открытого интереса за одну сессию. Этот сброс устранил спекулятивный рычаг, который ранее поддерживал краткосрочную ликвидность.
Развертывание деривативов произошло потому, что агрессивное позиционирование столкнулось с тонкой книгой ордеров во время повышенной волатильности. Как только леверидж прекратился, последующие покупки не появились на спотовых рынках. В результате биржи стали полагаться на органический спрос, который так и не восстановился.
Это давление распространялось не только на фьючерсы на Биткойн. Аналитики наблюдали, как капитал уходит с бирж, поскольку трейдеры снижают риски. Остатки на счетах стабильных монеток сократились в то же время, что свидетельствует о снижении готовности к размещению капитала.
Стресс ликвидности усилился, потому что меньше трейдеров вернули капитал на спотовые рынки. Отсутствие ротационных потоков ослабило глубину торговых пар. В результате ценообразование замедлилось, не вызвав беспорядочной распродажи.
Объемы спот упали на фоне снижения участия инвесторов
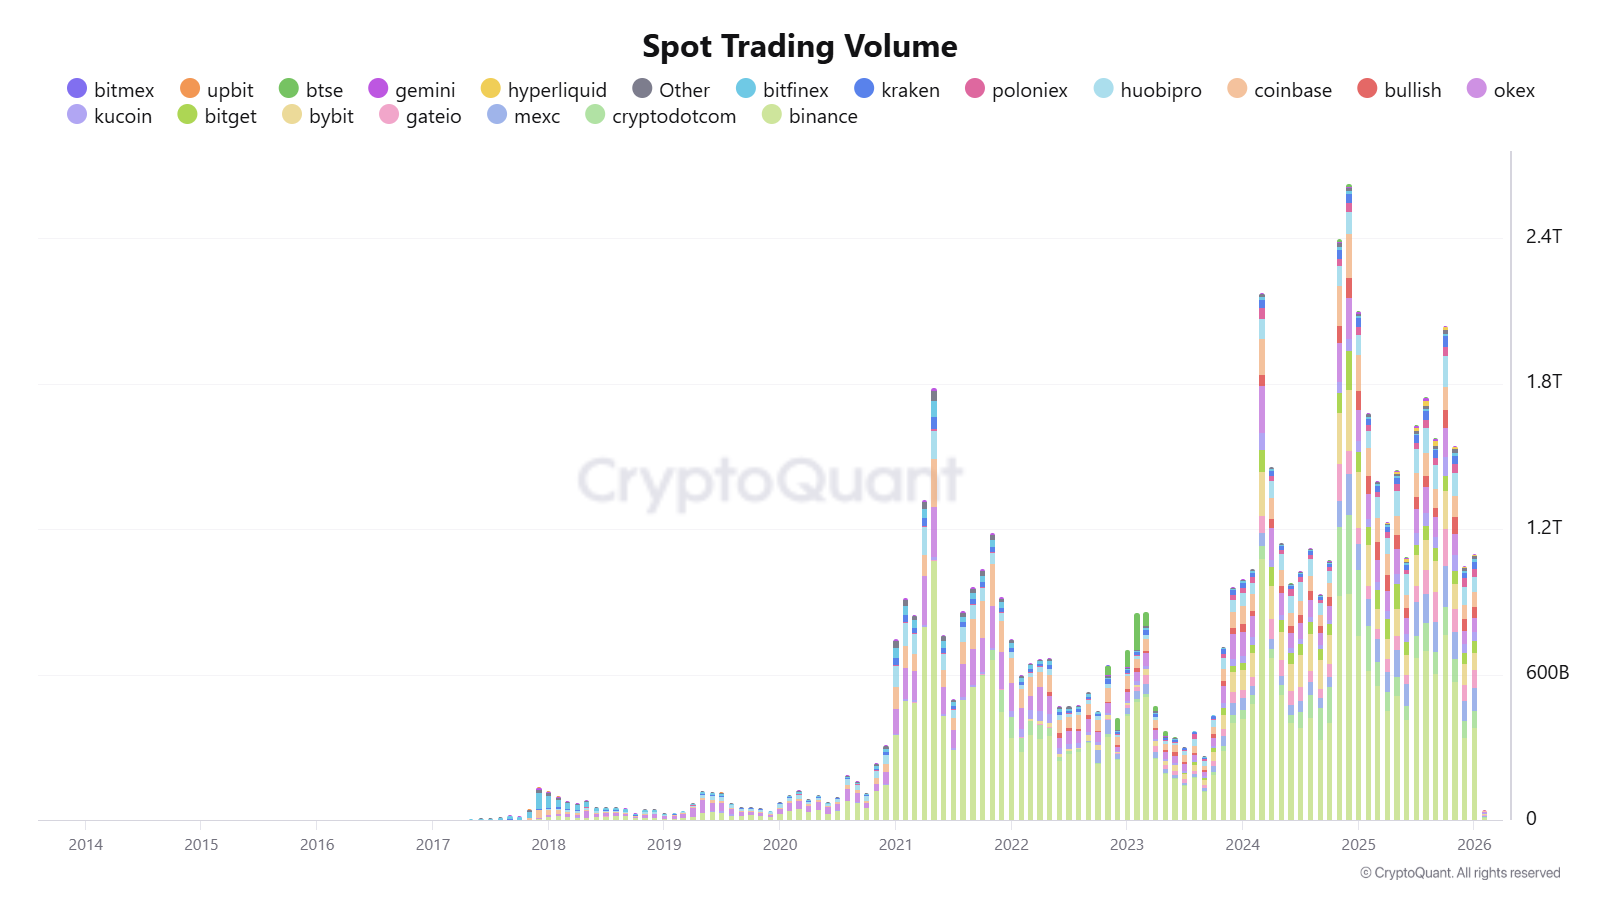
Метрики CryptoQuant показали, что объемы спотовой торговли криптовалютами на основных биржах с октября по конец января сократились вдвое. Это снижение указывает скорее на отказ от участия, чем на принудительные продажи. Активность отступила до уровней, которые в последний раз наблюдались в начале цикла.
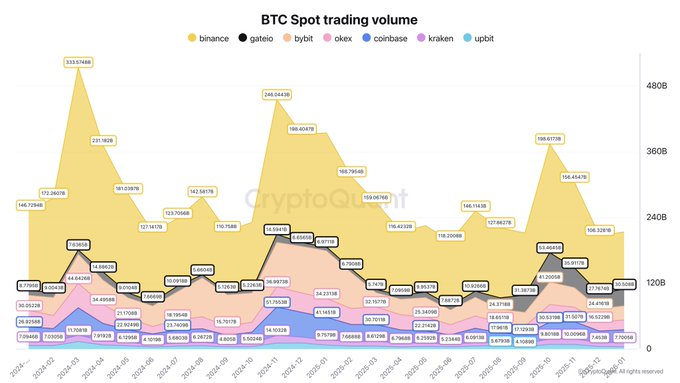
Binance сохранила наибольшую долю спотовой торговли Биткойном во время спада. Объемы торгов на ней резко снизились за тот же период. Это отражает скорее общеотраслевой спад, чем проблемы конкретной площадки. Другие крупные биржи следовали аналогичной схеме.
Это сокращение произошло потому, что меньше участников открыли новые позиции. Розничные трейдеры снизили активность, поскольку волатильность предлагала ограниченный потенциал роста. Институциональные потоки не смогли компенсировать замедление, несмотря на существующие продукты биржевых фондов.
Отсутствие сильного спотового притока имело большее значение, чем направление цены. Рынки требуют постоянного двустороннего участия для поддержания подъема. Без такого участия ралли с трудом набирали обороты.
Такое поведение говорит скорее об усталости, чем о панике. Продавцы не спешили уходить, а покупатели оставались в стороне. Такой дисбаланс сохранял ликвидность и усиливал консолидацию.
Сигналы с цепей показали слабость спроса, а не капитуляцию
Данные Alphractal показали, что краткосрочные держатели уже несли нереализованные убытки во время коррекции. Долгосрочные держатели, однако, не испытали сопоставимого стресса. Это расхождение имеет значение для анализа циклов.
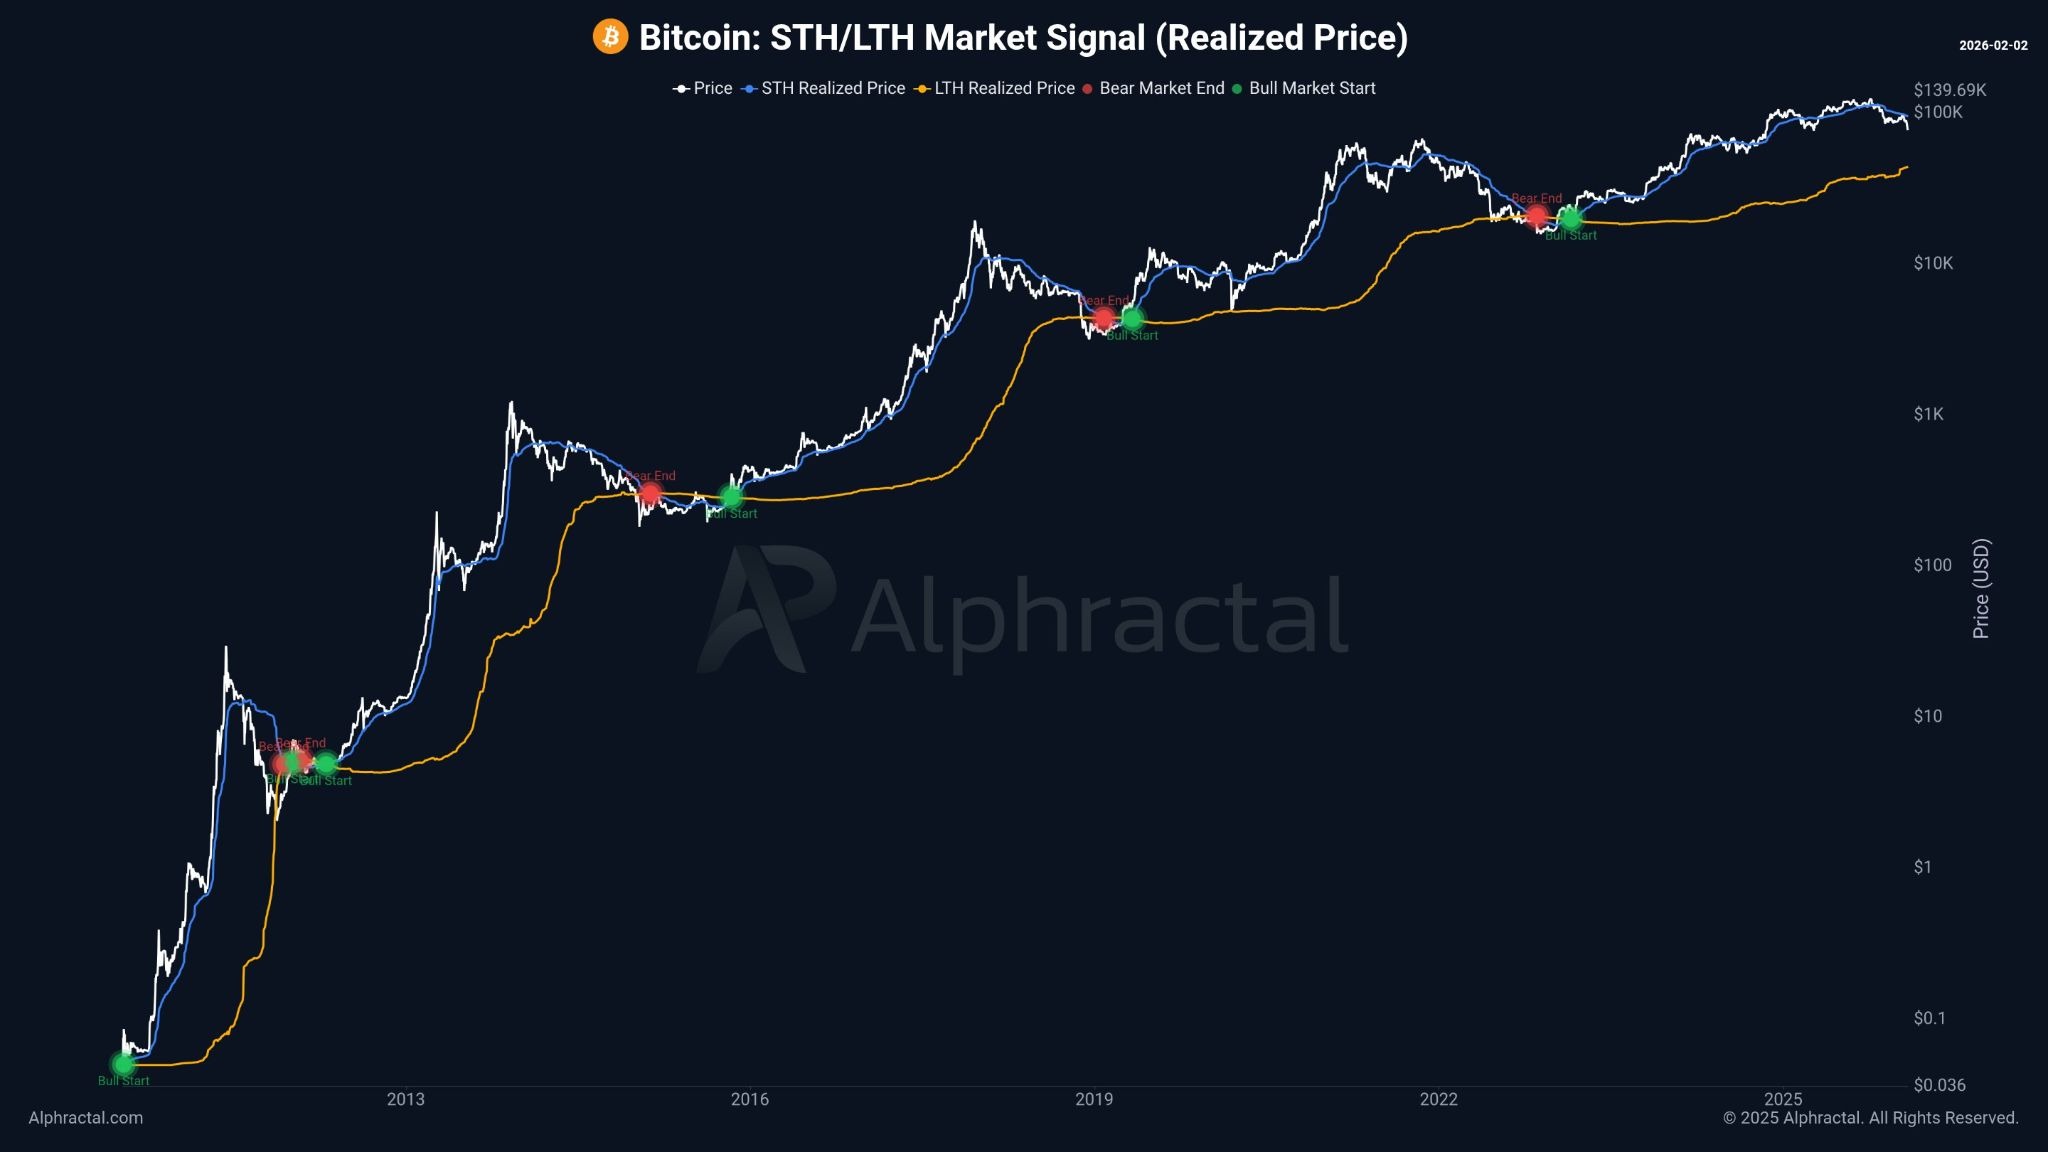
Медвежьи фазы исторически заканчивались, когда долгосрочные держатели несли убытки наряду с краткосрочными участниками. Это условие не наступило. Поэтому модели реализованных цен на цепочке предполагали неполную обработку нисходящего тренда.
Структура отражала скорее терпение, чем капитуляцию. Долгосрочные держатели сохраняли позиции, несмотря на ценовое давление. Такое поведение ограничило вынужденное предложение, но также отсрочило наступление решающего дна.
Такая динамика объясняет приглушенную волатильность, несмотря на снижение объемов. Рынки дрейфовали, а не резко обрывались. Цепные потоки поддерживали медленный процесс корректировки.
Джастин д’Анетан (Justin d’Anethan) из Arctic Digital считает, что сложившаяся ситуация скорее обусловлена макроэкономическими факторами, чем структурными нарушениями. Он указал на ожидания процентных ставок и силу доллара в качестве ближайших ограничений. Эти силы оказывают давление на рисковые активы в целом, а не только на Биткойн.
Структура продукта и рынка снизила краткосрочный потенциал роста
Текущая структура рынка благоприятствует осторожности, поскольку катализаторы не совпали. Приток средств в биржевые фонды замедлился, поскольку сохранялась макроэкономическая неопределенность. В то же время, нормативная ясность в разных юрисдикциях наступала неравномерно.
Долгосрочный тезис о том, что Биткойн – это хедж от обесценивания денег, остался неизменным. Этот тезис зависел от расширенных временных горизонтов, а не от краткосрочных потоков. Вместо этого краткосрочные рынки реагировали на наличие ликвидности.
Коррекция также заставила пересмотреть цены на деривативы. Снижение левереджа уменьшило волатильность, но ограничило импульс к росту. Эта корректировка избавила от излишних спекуляций, но лишила топлива для быстрого отскока.
Трейдеры перестроили свои стратегии на сохранение капитала. Этот сдвиг привел к снижению оттока средств на биржах. Снижение оборота усилило падение спотовых объемов.
Эта фаза больше походила на перезагрузку, чем на пробой. Рынки корректировали позиционирование в ожидании внешних сигналов. Без возобновления ликвидности ценовое действие оставалось сжатым.
Следующий перелом зависел скорее от спотового участия, чем от активности деривативов. Аналитики следили за тем, удержит ли Биткойн поддержку в районе семидесяти четырех тысяч долларов во время продолжающейся консолидации. Устойчивое восстановление потребует восстановления спотовых объемов, прежде чем вернется леверидж.