Dacity Coin
 streamoors
 Celestia
 Injective
 Quantus
 Pudgy Penguins
 Pearl

ข้อมูลเชิงลึกที่สำคัญ
- Coinbase เรียกร้องให้ธนาคารกลางสหรัฐฯ ขยายการเข้าถึงบัญชีชำระเงินและดอกเบี้ยสำหรับยอดเงินคงเหลือ
- ท่าทีดังกล่าวเป็นไปตามข้อเสนอของธนาคารกลางสหรัฐฯ (เฟด) เมื่อเดือนธันวาคมที่ผ่านมา เกี่ยวกับบัญชีหลักแบบ “skinny master accounts”
- สถาบันการเงินของสหรัฐฯ ปฏิเสธข้อเสนอเหล่านี้และเรียกร้องให้มีกฎระเบียบที่เข้มงวดมากขึ้นสำหรับการอนุมัติในลักษณะดังกล่าว
Coinbase เรียกร้องให้มีการแก้ไขกรอบการทำงานบัญชีการชำระเงินที่ธนาคารกลางสหรัฐฯ เสนอไว้สำหรับสถาบันการเงินที่มีคุณสมบัติเหมาะสม
Faryar Shirzad หัวหน้าเจ้าหน้าที่ฝ่ายนโยบายของ Coinbase กล่าวว่า ทางแพลตฟอร์มแลกเปลี่ยนคริปโตได้ส่งความคิดเห็นสนับสนุนกรอบการทำงานดังกล่าว พร้อมทั้งแนะนำการเปลี่ยนแปลงเพื่อให้บัญชีเหล่านั้นมีความคุ้มค่าในเชิงพาณิชย์
ธนาคารกลางสหรัฐ (เฟด) เริ่มขอความคิดเห็นจากสาธารณะเกี่ยวกับต้นแบบบัญชีการชำระเงินครั้งแรกในเดือนธันวาคม 2025 และได้ออกข้อเสนออย่างเป็นทางการในเดือนพฤษภาคม 2026 หลังจากพิจารณาความคิดเห็นเบื้องต้นแล้ว
บัญชีดังกล่าวจะอนุญาตให้สถาบันที่มีคุณสมบัติตามกฎหมายสามารถเคลียร์และชำระเงินผ่านโครงสร้างพื้นฐานของธนาคารกลางสหรัฐได้
อย่างไรก็ตาม บัญชีเหล่านี้จะให้บริการน้อยกว่าบัญชีหลักแบบดั้งเดิม ผู้ถือบัญชีจะไม่ได้รับดอกเบี้ย เครดิตระหว่างวัน หรือสิทธิ์ในการเข้าถึงช่องทางส่วนลด
Coinbase เสนอการเปลี่ยนแปลงกรอบการทำงานบัญชีการชำระเงิน
Coinbase ชื่นชมการดำเนินการของธนาคารกลางสหรัฐฯ ในการขยายการเข้าถึงบัญชีหลักของธนาคารกลางสหรัฐฯ แต่ก็ขอให้มีการแก้ไขข้อเสนอดังกล่าวด้วย Coinbase ระบุว่ากรอบการทำงานนี้มีความจำเป็นเพื่อให้บัญชีการชำระเงิน (Payment Account) สามารถใช้งานได้อย่างมีประสิทธิภาพ
ตลาดหลักทรัพย์ แนะนำว่าควรอนุญาตให้บัญชีชำระเงินได้รับดอกเบี้ยอย่างน้อยในส่วนหนึ่งของยอดเงินคงเหลือ แทนที่จะเป็นศูนย์ดอกเบี้ยอย่างที่เสนอในปัจจุบัน
Coinbase ยังเรียกร้องให้มีการกำหนดวงเงินสูงสุดสำหรับยอดคงเหลือข้ามคืน เพื่อให้สอดคล้องกับความต้องการของสถาบัน โดยระบุว่าควรมีความชัดเจนมากขึ้นเกี่ยวกับวิธีการกำหนดยอดคงเหลือเมื่อปิดบัญชี
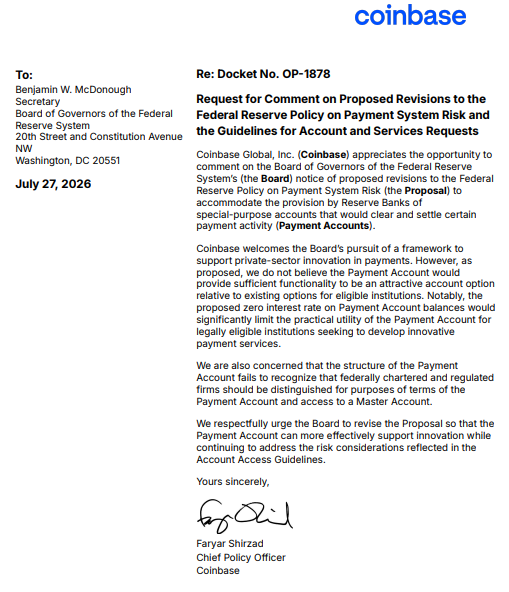
ในขณะเดียวกัน ตลาดหลักทรัพย์ยังแนะนำเพิ่มเติมว่า การกำกับดูแลต้องสอดคล้องกับความเสี่ยงที่แท้จริง โดยเน้นย้ำเป็นพิเศษว่า ธนาคารกลางสหรัฐฯ ไม่ควรบังคับใช้ข้อกำหนดเพิ่มเติมเกี่ยวกับธุรกรรมทางการเงินที่ผิดกฎหมายกับบริษัทที่อยู่ภายใต้การกำกับดูแลของรัฐบาลกลางอยู่แล้ว
เชอร์ซาร์ดเชื่อว่าการทำให้เรื่องนี้ถูกต้องจะช่วยให้บัญชีการชำระเงินบรรลุวัตถุประสงค์ “หากจัดการรายละเอียดเหล่านี้ได้ บัญชีการชำระเงินจะช่วยลดต้นทุน เสริมสร้างการแข่งขัน และทำให้สหรัฐอเมริกายังคงเป็นผู้นำด้านการชำระเงินระดับโลก” เขากล่าว
ธนาคารในสหรัฐฯ คัดค้านบัญชีชำระเงิน และแนะนำให้กำหนดกฎระเบียบที่เข้มงวดมากขึ้น
ในขณะเดียวกัน ธนาคารต่างๆ ยังคงคัดค้านบัญชีชำระเงิน โดยมี ผู้แสดงความคิดเห็นต่อสาธารณะมากกว่า 16,000 ราย และกลุ่มสนับสนุนด้านการธนาคารที่สำคัญส่วนใหญ่ได้เสนอข้อกำหนดที่เข้มงวดกว่าเดิม
สมาคมธนาคารแห่งอเมริกา (ABA) ได้ให้ความเห็นไว้เมื่อเดือนกุมภาพันธ์ว่า บัญชีหลัก ควรสงวนไว้สำหรับสถาบันที่อยู่ภายใต้การกำกับดูแลของรัฐบาลกลางและมีเงินฝากที่ได้รับการประกัน
นอกเหนือจากการสนับสนุนข้อจำกัดที่เสนอสำหรับบัญชีการชำระเงินแล้ว ABA ยังแนะนำข้อจำกัดใหม่ ๆ อีกด้วย ซึ่งรวมถึงวงเงินธุรกรรมเริ่มต้น ข้อกำหนดเกี่ยวกับหลักประกัน การห้ามการซ้อนบัญชี และบริการที่คล้ายกับตัวแทน และอื่นๆ
ไม่น่าแปลกใจที่กลุ่มสนับสนุนด้านการธนาคารอื่นๆ ก็มีความเห็นคล้ายกัน สถาบันนโยบายธนาคาร (Bank Policy Institute) และเดอะเคลียริ่งเฮาส์ (The Clearing House) ได้เผยแพร่เอกสารความยาว 50 หน้า โดยระบุว่าบัญชีชำระเงิน (Payment Account) มีความเสี่ยงและอาจบ่อนทำลายระบบการชำระเงินได้
พวกเขาระบุว่า “นโยบายนี้จะเปิดโอกาสให้สถาบันที่ไม่ได้รับการประกันภัย ซึ่งอยู่ภายใต้การกำกับดูแลและกฎระเบียบที่เข้มงวดน้อยกว่า สามารถเข้าถึงระบบการชำระเงินได้โดยตรง ซึ่งอาจบั่นทอนความน่าเชื่อถือของระบบการชำระเงินและก่อให้เกิดความเสี่ยงต่อเสถียรภาพทางการเงิน”
อย่างไรก็ตาม โอมิด มาเลกัน นักสนับสนุนคริปโตเคอร์เรนซีและอาจารย์พิเศษประจำวิทยาลัยบริหารธุรกิจโคลัมเบีย ได้วิจารณ์บทความดังกล่าว โดยกล่าวว่าธนาคารเองก็ยังบกพร่องในเรื่องความเสี่ยงและข้อวิจารณ์ส่วนใหญ่ที่เน้นไว้ในบทความเช่นกัน
มาเลกันกล่าวเพิ่มเติมว่า ธนาคารกลางส่วนใหญ่ทั่วโลกอนุญาตให้สถาบันที่ไม่ใช่ธนาคารที่มีคุณสมบัติเหมาะสมเข้าถึงโครงสร้างพื้นฐานของตนได้ และสหรัฐอเมริกาเป็นข้อยกเว้น เขาอ้างถึงบราซิลและอินเดีย โดยระบุว่าข้อจำกัดของสหรัฐฯ เป็นสาเหตุที่ทำให้การชำระเงินในสหรัฐฯ ไม่ได้ประสิทธิภาพสูงสุด