Dacity Coin
 astronaut
 streamoors
 Celestia
 NeoSoul
 Sui
 Injective

ข้อมูลเชิงลึกที่สำคัญ
- บริษัทบริหารจัดการเงินทุนของ Ethereum พึ่งพาผลตอบแทนจากการ Staking มากขึ้นเรื่อยๆ
- ในปี 2025 การวางเดิมพัน (Staking) สร้างรายได้ถึง 60% ให้กับบริษัทบริหารจัดการเงินทุน ETH
- การลดลงอย่างต่อเนื่องของมูลค่า ETH ส่งผลให้บริษัทที่ดูแลเงินทุนของ Ethereum ประสบกับความสูญเสียอย่างมหาศาล
บริษัท Everstake ผู้ให้บริการการวางเดิมพัน Ethereum กล่าวว่า ปัจจุบันผลตอบแทนจากการวางเดิมพันคิดเป็นสัดส่วนส่วนใหญ่ของรายได้ที่เปิดเผยโดยบริษัทบริหารจัดการคลัง Ethereum บริษัทได้ตรวจสอบเอกสารที่เกี่ยวข้องกับบริษัทบริหารจัดการคลัง ETH จำนวน 15 แห่ง และพบว่ากลยุทธ์การสร้างผลตอบแทนกำลังกลายเป็นหัวใจสำคัญของรูปแบบธุรกิจของบริษัทเหล่านั้น
รายงานยังเน้นย้ำถึงแรงกดดันที่เพิ่มขึ้นต่อบริษัทบริหารจัดการสินทรัพย์ดิจิทัล เนื่องจากกองทุน ETF คริปโตเคอร์เรนซีแบบสปอตดึงดูดความสนใจของนักลงทุนให้หันเหออกจากโครงสร้างการถือครองแบบพาสซีฟ
การฝากเงินเพื่อขาย (Staking) ช่วยเพิ่มรายได้ให้กับบริษัทบริหารจัดการเงินทุน ETH
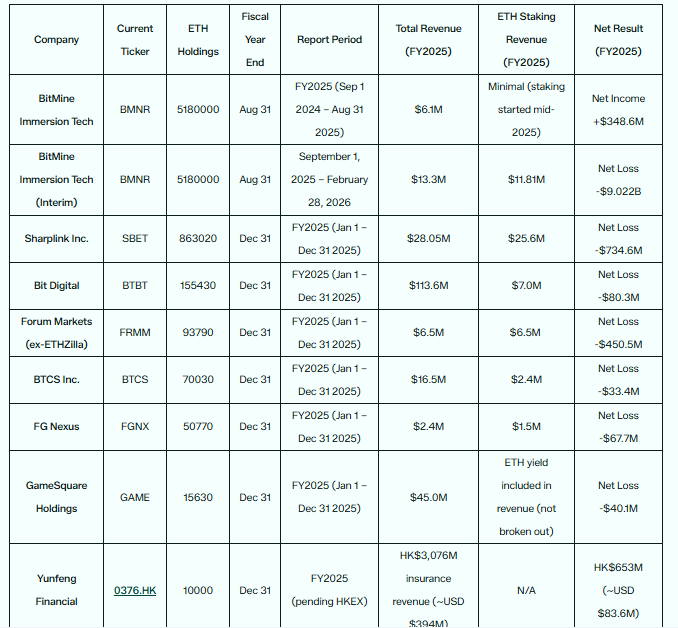
รายงาน ระบุว่า การวางเดิมพัน (staking) ยังคงเป็นแหล่งรายได้ที่สม่ำเสมอเพียงอย่างเดียวสำหรับบริษัท ETH Treasury ทั้ง 6 แห่งที่เปิดเผยข้อมูลการวางเดิมพันของตน โดย Everstake ระบุว่า การวางเดิมพันคิดเป็น 60% ของรายได้รวมทั้งหมดที่บริษัทเหล่านี้รายงานในปี 2025
บริษัทอย่าง Sharplink มีสัดส่วนรายได้จากการ Staking มากขึ้น โดยมีรายได้รวม 28.05 ล้านดอลลาร์ ซึ่ง 25.6 ล้านดอลลาร์มาจากการ Staking Forum ซึ่งเดิมชื่อ Ethzilla ก็รายงานว่ารายได้ทั้งหมด 6.5 ล้านดอลลาร์มาจากการ Staking เช่นกัน
อย่างไรก็ตาม Bit Digital ทำรายได้จากการวางเดิมพัน (staking) เพียง 7 ล้านดอลลาร์ จากรายได้รวมทั้งหมด 113.6 ล้านดอลลาร์ในปีที่ผ่านมา แต่ถึงกระนั้นก็ยังถือเป็นการเติบโตถึง 287% เมื่อเทียบกับปี 2024
BitMine บริษัทจัดการคลัง Ethereum ที่ใหญ่ที่สุด รายงานรายได้จากการวางเดิมพัน (staking) จำนวน 11.81 ล้านดอลลาร์สหรัฐ ในช่วงเดือนกันยายน 2025 ถึงกุมภาพันธ์ 2026 ซึ่งคิดเป็นกว่า 80% ของรายได้ทั้งหมด 13.3 ล้านดอลลาร์สหรัฐ ที่บริษัททำได้ในช่วงเวลาดังกล่าว เนื่องจากบริษัทเริ่มทำการวางเดิมพันในช่วงกลางปี 2025 เท่านั้น
สัดส่วนรายได้ที่สูงจากการวางเดิมพัน (staking) บ่งชี้ว่าบริษัทในคลังของ Ethereum กำลังมุ่งเน้นไปที่การนำ ETH ที่สะสมไว้ไปใช้เพื่อรักษารูปแบบการดำเนินงาน Bohdan Opryshko ประธานเจ้าหน้าที่ฝ่ายปฏิบัติการของ Everstake กล่าวว่า บริษัทที่ยึดติดกับการลงทุนแบบไม่เชิงรุกมีความเสี่ยงต่อการปรับราคาเชิงโครงสร้าง ซึ่งเป็นเหตุผลที่บริษัทกำลังเปลี่ยนไปใช้การลงทุนเชิงรุกมากขึ้น
รายงานระบุว่า บริษัทบริหารจัดการเงินทุนเหล่านี้ไม่ได้เพียงแค่ทำการ Stake Ethereum บนโปรโตคอลเท่านั้น แต่บางบริษัทยังกำลังสำรวจการ Stake ที่มีสภาพคล่องสูง การบูรณาการกับโปรโตคอลการให้กู้ยืม DeFi และกลยุทธ์ระดับ Validator ขั้นสูงอีกด้วย
การขาดทุนมหาศาลผลักดันให้บริษัทบริหารจัดการคลัง ETH หันมาใช้กลยุทธ์ Staking
ในขณะเดียวกัน การมุ่งเน้นไปที่การวางเดิมพันและการสร้างผลตอบแทน แสดงให้เห็นว่าบริษัทบริหารจัดการคลังของ Ethereum กำลังรับมือกับแรงกดดันจากตลาดที่กำลังถดถอยอย่างไร เพื่อให้ยังคงมีความสำคัญและอยู่รอดได้
เนื่องจาก ราคา ETH อยู่ในช่วงขาลง ส่งผลให้ขาดทุนนับตั้งแต่ต้นปี บริษัทบริหารจัดการเงินทุนหลายแห่งจึงประสบกับผลขาดทุนในปีที่ผ่านมา และยังคงมีแนวโน้มที่จะขาดทุนมากขึ้นในปี 2026 การเกิดขึ้นของกองทุน ETF ที่ใช้ ETH ยังทำให้บริษัทที่ถือครองสินทรัพย์แบบพาสซีฟมีความน่าสนใจน้อยลงสำหรับนักลงทุนอีกด้วย
Everstake ตั้งข้อสังเกตว่า ในปีงบประมาณ 2025 บริษัทในเครือ ETH Treasury ทั้งหมดที่รายงานผลประกอบการมีผลขาดทุนสุทธิรวมกัน 1.41 พันล้านดอลลาร์ ซึ่งเมื่อเทียบกับผลขาดทุนสุทธิ 9.02 พันล้านดอลลาร์ของ BitMine ในช่วงหกเดือนสิ้นสุดวันที่ 28 กุมภาพันธ์ 2026 แล้ว ผลขาดทุนเหล่านี้ยังน้อยมาก
อย่างไรก็ตาม การขาดทุนของ BitMine ส่วนใหญ่เป็นเพียงการขาดทุนทางบัญชี เนื่องจากการลดลงของมูลค่า ETH กว่า 5.29 ล้านเหรียญที่บริษัทถือครองอยู่ BitMine ยังคงสะสม ETH ต่อไปแม้ว่าราคาจะผันผวน โดยบริษัทมุ่งเน้นที่จะถือครอง ETH 5% ของปริมาณ ETH ทั้งหมด
บริษัทดังกล่าวเน้นย้ำว่าราคา ETH ในปัจจุบันเป็นจุดเริ่มต้นที่น่าสนใจ และเมื่อเร็ว ๆ นี้ได้ซื้อ ETH เพิ่มอีก 111,942 ETH ในราคามากกว่า 235 ล้านดอลลาร์สหรัฐ ประธานบริษัท ทอม ลี มองว่า Ethereum กำลังอยู่ในช่วงขาขึ้น โดยระบุว่าการแปลงสินทรัพย์เป็นโทเค็นในวอลล์สตรีทและปัญญาประดิษฐ์แบบเอเจนต์จะเป็นตัวขับเคลื่อนสำคัญ
ที่น่าสนใจคือ BitMine มีกำหนดจะถูกเพิ่มเข้าไปในดัชนี Russell 1000 ภายในวันที่ 26 มิถุนายน โดยมีมูลค่าตลาดอยู่ที่ประมาณ 11 พันล้านดอลลาร์ ซึ่งสูงกว่าเกณฑ์ 5.7 พันล้านดอลลาร์ที่กำหนดไว้สำหรับการอยู่ในดัชนี ลี ได้กล่าวเป็นนัยว่านี่อาจดึงดูดความต้องการซื้อหุ้นมากขึ้น เนื่องจาก “ผู้จัดการกองทุนหลายรายซื้อเฉพาะหุ้นในดัชนี Russell 1000 เท่านั้น”