Bitcoin
 Pearl
 Starknet
 Zerebro
 NEAR Protocol
 Solana
 Quantus
Aperçu des principaux éléments
- Tether a émis plus de 12 milliards de dollars de nouveaux USDT cette année, dont la plupart sont envoyés directement aux bourses, ce qui témoigne d’une domination croissante.
- L’USDC affiche des sorties de devises constantes malgré des réserves stables, ce qui indique un affaiblissement de l’utilité et de la préférence des investisseurs.
- Le déséquilibre dans l’accès aux liquidités a un impact sur la dynamique des altcoins, car les capitaux restent de plus en plus sur les marchés dominés par l’USDT.
La domination de Tether sur le marché des stablecoins s’accélère. Sa frappe de 2025 – déjà supérieure à 12 milliards de dollars – a envoyé la plupart des USDT nouvellement émis directement sur les bourses. Cette présence croissante modifie la dynamique des liquidités et favorise les actifs associés à Tether, tandis que le concurrent des stablecoins, USD Coin (USDC), souffre de flux sortants persistants et d’une demande stagnante.
Ce changement marque une tendance structurelle plus profonde. Alors que les capitaux se concentrent sur l’USDT, les altcoins reposant sur des paires basées sur l’USDC affichent une activité de marché réduite.
L’augmentation de l’offre de Tether envoie des milliards sur les bourses d’échange
La stratégie de frappe agressive de Tether a permis d « émettre plus de 12 milliards de dollars de nouveaux USDT depuis janvier 2025. Selon CryptoQuant, la majeure partie de cette offre se trouve maintenant dans les portefeuilles d » échange plutôt que dans la trésorerie de Tether.
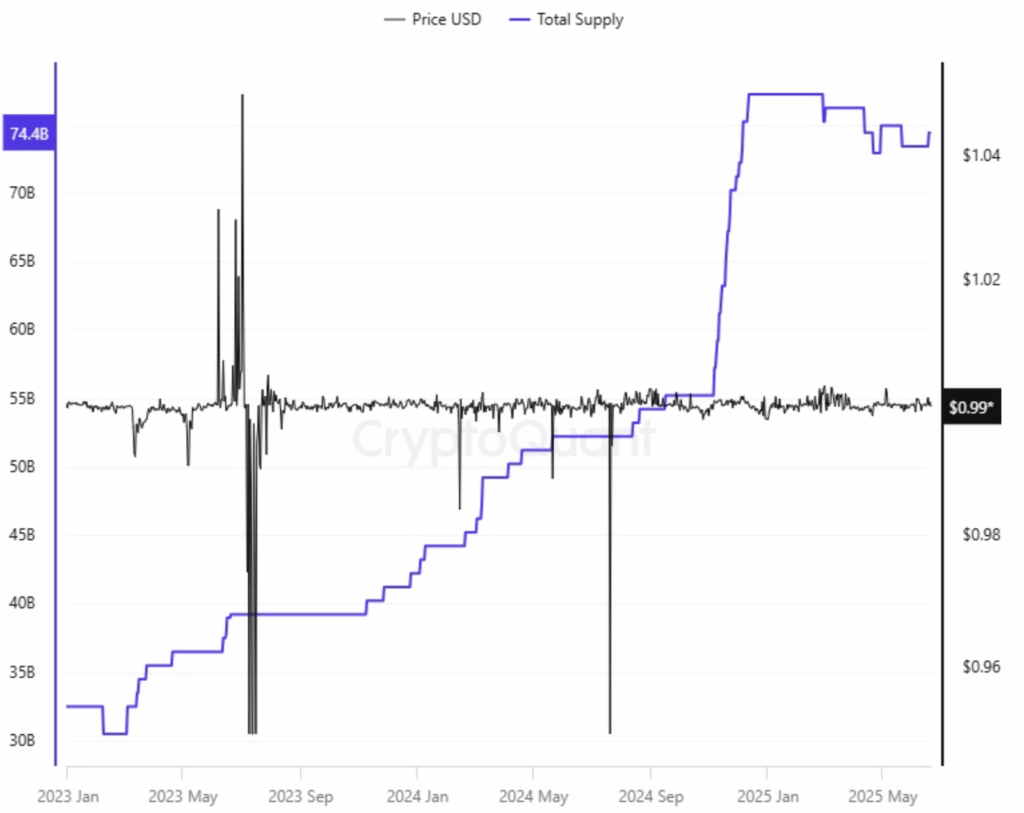
L’offre totale en circulation de l’USDT a dépassé les 74 milliards de dollars, avec plus de 8,8 milliards de dollars de réserves d « échange. Le stablecoin s » échange régulièrement près de son niveau de 1 $ (actuellement 0,999 $), ce qui témoigne d’une confiance et d’une utilisation active.
Plutôt que de servir de couverture passive, l’USDT semble alimenter le volume des échanges, la spéculation à effet de levier et la rotation des capitaux. Ce soutien à la liquidité a fait de Tether une couche de plus en plus dominante dans la structure du marché.
Comme le volume passe par Tether plutôt que par d’autres stablecoins, son influence sur le sentiment, la volatilité et l’évolution des prix continue de croître.
L’USDC est confronté à des sorties de devises persistantes
Alors que l’USDT progresse, l’USD Coin prend le chemin inverse. Même si le prix de l’USDC est resté proche de son niveau de référence, les flux nets de change donnent une image plus inquiétante.
Les flux quotidiens ont été négatifs pendant la majeure partie des années 2024 et 2025, et les retraits ont largement dépassé les dépôts dans les grandes plateformes de négociation.
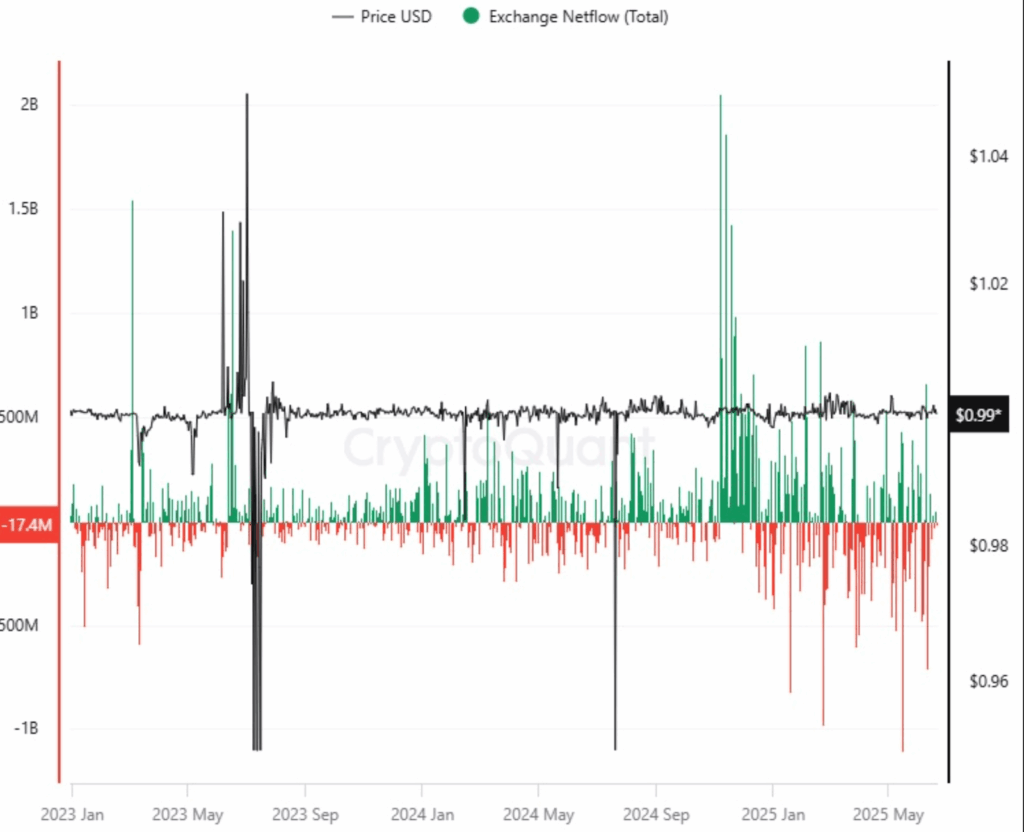
Par conséquent, la couverture globale de l’USDC n’a pas augmenté et sa capitalisation boursière est restée stagnante dans le sillage de l’expansion des crypto-monnaies.
Cette tendance actuelle à l’exode compromet la capacité de l’USDC à rivaliser pour dominer l’appariement des altcoins, les plates-formes DeFi et les rails de règlement institutionnels. Les traders semblent préférer le Tether en raison de sa plus grande couverture et de l’acheminement plus rapide des transactions.
Ce décalage a entraîné un déséquilibre des liquidités qui est dangereux. Avec la diminution des réserves de l’USDC et de son activité sur le marché, les altcoins qui sont largement indexés sur les paires basées sur l’USDC perdent du volume d’échange. Ainsi, la préférence pour les stablecoins n’est pas seulement un indicateur de backend, c’est une force du marché.
Les altcoins sont en difficulté alors que la liquidité se concentre sur le Tether USDT
Alors que l’USDT prend le dessus et que l’USDC est en fuite, les effets de ce changement de liquidité commencent à se faire sentir sur les altcoins. L’activité de nombreux altcoins dépend de l’activité équilibrée des stablecoins pour maintenir des carnets d’ordres sains, et l’activité récente indique que l’argent se concentre sur les actifs couplés au Tether. Cette tendance limite la rotation des capitaux vers des actifs à plus petite capitalisation.
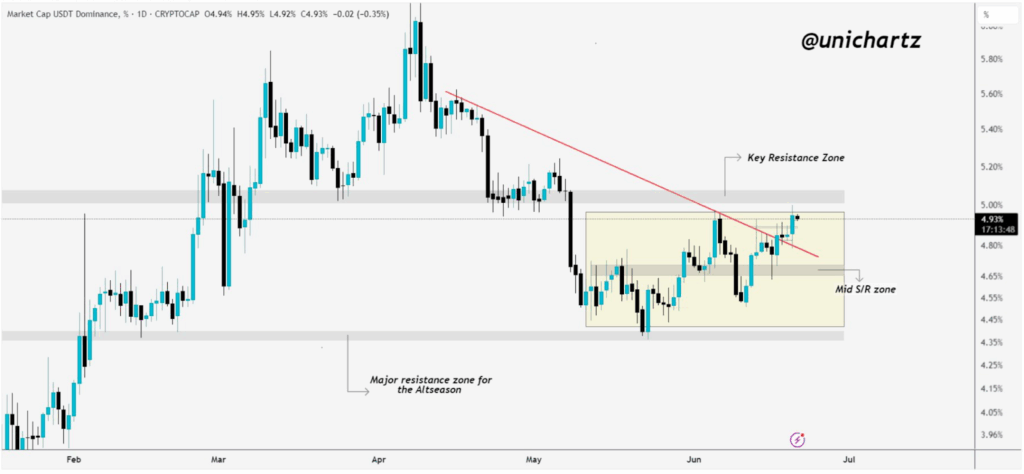
De plus, selon les données fournies par UniChartz, la dominance de l’USDT s’approche d’une résistance majeure à 5 %. En cas de dépassement de cette résistance, les traders pourraient préférer placer leur capital dans des stablecoins plutôt que de risquer de s’aventurer dans des altcoins volatiles.
Néanmoins, si elle est rejetée, elle peut ouvrir la voie à une reprise à court terme des altcoins, mais la question de la liquidité reste préoccupante.
L’USDC n’est pas le seul projet à être évincé par le Tether, mais il réduit également l « éventail des possibilités offertes aux développeurs, aux investisseurs et aux projets. Le reste de l » écosystème peut être plus instable et centralisé, car de plus en plus de plateformes et de routes commerciales s’appuient sur l’USDT pour assurer la profondeur.
Le risque structurel s’accroît à mesure que l’influence de l’instrument d’ancrage s’intensifie
Le rôle de Tether est devenu d’une importance systémique pour le marché des crypto-monnaies. Tether a une valeur circulante de plus de 110 milliards de dollars et une trésorerie croissante, ce qui en fait bien plus qu’un simple émetteur de stablecoins.
Son PDG estime que l’entreprise pourrait être valorisée à plus de 500 milliards de dollars, soit plus que certains des géants financiers du monde.
Cette évaluation est un indicateur de la confiance dans le soutien financier de Tether, de l’exposition de la trésorerie et de la force croissante de la réglementation. Elle s’accompagne toutefois d’un risque de concentration, puisqu’une partie est désormais essentiellement le point d’ancrage de la liquidité mondiale dans les échanges de crypto-monnaies.
Un problème dans Tether entraînerait le déséquilibre de milliers d’actifs, de protocoles et d’applications décentralisées d’un seul coup.
En attendant, le déclin de la dynamique de l’USDC indique que l’alignement réglementaire et l’image de marque institutionnelle pourraient ne pas suffire. Les stablecoins sont condamnés à une mort brutale en l’absence d’utilité à long terme et de demande sur la chaîne, indépendamment des régimes de conformité. À l’inverse, l’USDT continue de gagner en popularité sur les marchés de détail et institutionnels.