streamoors
 Celestia
 Injective
 Pudgy Penguins
 NEAR Protocol
 Pearl
 Starknet

ข้อมูลเชิงลึกที่สำคัญ
- ดัชนีค่าเงินดอลลาร์สหรัฐ (DXY) ปรับตัวลดลงประมาณ 9.6% ในปี 2025 (โดย Barchart รายงานว่าลดลง 9.37%) ปิดที่ 98.28 ซึ่งนับเป็นการปรับตัวลดลงมากที่สุดในรอบปีนับตั้งแต่ลดลงประมาณ 10% ในปี 2017
- การลดลงดังกล่าวมีสาเหตุมาจากการปรับลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐ (เฟด) สามครั้ง ทำให้อัตราดอกเบี้ยเงินทุนลดลงเหลือ 3.50%-3.75% การปรับลดอัตราดอกเบี้ยครั้งนี้ทำให้ส่วนต่างของผลตอบแทนพันธบัตรแคบลง ประกอบกับภาษีการค้าและความไม่แน่นอนทางนโยบายภายใต้รัฐบาลของทรัมป์
- ค่าเงินดอลลาร์ที่อ่อนลงช่วยเพิ่มขีดความสามารถในการแข่งขันด้านการส่งออกของสหรัฐฯ และทำให้ค่าเงินของคู่แข่งแข็งค่าขึ้น ในขณะเดียวกันก็เพิ่มต้นทุนการนำเข้า นักวิเคราะห์มองว่านี่เป็นการเปลี่ยนแปลงตามวัฏจักรมากกว่าการสูญเสียสถานะเงินสำรองในเชิงโครงสร้าง
ดัชนีค่าเงินดอลลาร์สหรัฐ (DXY) ปิดปี 2025 ที่ 98.28 เมื่อวันที่ 31 ธันวาคม ซึ่งลดลงอย่างมากถึงประมาณ 9.6% เมื่อเทียบกับปีก่อน นับเป็นการลดลงมากที่สุดนับตั้งแต่ปี 2017 ที่ดัชนีลดลงประมาณ 10%
ข้อมูลจาก Trading Economics, Reuters และ Yahoo Finance ยืนยันถึงการลดลงดังกล่าว ในขณะเดียวกัน รายงานสรุปของ Barchart ณ วันที่ 1 มกราคม 2026 ระบุว่าราคาลดลง 9.37% นับตั้งแต่ต้นปี
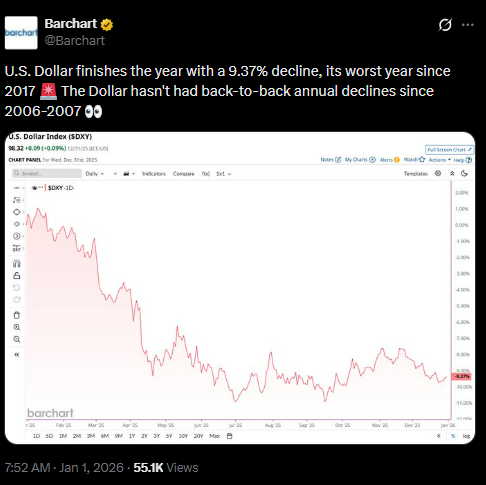
ความแตกต่างเล็กน้อยสะท้อนให้เห็นถึงการคำนวณพื้นฐานที่แตกต่างกัน แต่โดยรวมแล้วเห็นพ้องกันว่าดอลลาร์อ่อนค่าลง การอ่อนค่านี้เน้นให้เห็นถึงผลกระทบของนโยบายการเงิน ความขัดแย้งทางการค้า และแรงกดดันทางการคลัง
นโยบายการเงินและส่วนต่างอัตราผลตอบแทน
ดัชนีค่าเงินดอลลาร์สหรัฐ (DXY) วัดค่าเงินดอลลาร์เทียบกับสกุลเงินหลัก 6 สกุล โดยเงินยูโรมีน้ำหนักมากที่สุดที่ 57.6% ดัชนีเริ่มต้นในปี 2025 ที่ 109.39 เมื่อวันที่ 2 มกราคม จากนั้นก็ลดลงอย่างต่อเนื่องตลอดทั้งปี
ธนาคารกลางสหรัฐ (Federal Reserve) ปรับลดอัตราดอกเบี้ย 3 ครั้งในปี 2025 โดยแต่ละครั้งลดลง 25 จุดพื้นฐาน การปรับลดอัตราดอกเบี้ยเกิดขึ้นในเดือนกันยายน ตุลาคม และธันวาคม ตามลำดับ ส่งผลให้อัตราดอกเบี้ยเงินกู้ระหว่างธนาคาร (federal funds rate) อยู่ที่ 3.50% ถึง 3.75% เมื่อสิ้นปี
การดำเนินการเหล่านี้ทำให้ส่วนต่างผลตอบแทนระหว่างสหรัฐอเมริกาและประเทศอื่นๆ แคบลง ดอลลาร์สูญเสียความได้เปรียบในการซื้อขายแบบเก็งกำไร นักลงทุนหันไปหาสกุลเงินที่ให้ผลตอบแทนสูงกว่า
การเปลี่ยนแปลงนโยบายทำให้ความต้องการดอลลาร์ลดลง การลดลงอย่างต่อเนื่องของดัชนีสะท้อนให้เห็นถึงการเปลี่ยนแปลงนี้ การผ่อนคลายนโยบายการเงินเป็นปัจจัยสำคัญที่อยู่เบื้องหลังความอ่อนแอของดอลลาร์ในปี 2025 ซึ่งตอกย้ำแนวโน้มขาลงที่เห็นได้ในตลาดโลก
แรงกดดันทางการค้าและการคลัง
นโยบายการค้าภายใต้รัฐบาลทรัมป์ยิ่งสร้างความตึงเครียดมากขึ้นไปอีก มีการเรียกเก็บภาษีนำเข้าจากจีน ยุโรป และภูมิภาคอื่นๆ มาตรการเหล่านี้ทำให้ห่วงโซ่อุปทานหยุดชะงัก เพิ่มความเสี่ยงด้านเงินเฟ้อ และสร้างความไม่แน่นอน
สภาวะทางการคลังเอื้ออำนวยต่อการพัฒนาอย่างจำกัด งบประมาณขาดดุลในปีงบประมาณ 2025 รวม 1.8 ล้านล้านดอลลาร์สหรัฐ ซึ่งต่ำกว่าปีก่อนหน้าเล็กน้อย รายได้จากภาษีศุลกากรช่วยชดเชยค่าใช้จ่ายบางส่วน แต่การขาดดุลยังคงอยู่ในระดับสูง
ความขัดแย้งทางการค้าและความไม่สมดุลทางการคลังส่งผลกระทบต่อความเชื่อมั่น การอ่อนค่าของดอลลาร์สะท้อนให้เห็นถึงแรงกดดันทั้งจากภายนอกและภายในประเทศ
บริบททางประวัติศาสตร์และผลกระทบระดับโลก
การลดลงในปี 2025 สะท้อนให้เห็นถึงรูปแบบที่เห็นในปี 2017 ในปีนั้น ดอลลาร์อ่อนค่าลงเนื่องจากเฟดชะลอการขึ้นอัตราดอกเบี้ย และการฟื้นตัวของเศรษฐกิจโลกแข็งแกร่งขึ้น ที่สำคัญคือไม่มีการลดลงติดต่อกันหลายปีนับตั้งแต่ปี 2006-2007
ค่าเงินดอลลาร์ที่อ่อนลงช่วยเพิ่มขีดความสามารถในการแข่งขันด้านการส่งออกของสหรัฐฯ สินค้าอเมริกันมีราคาถูกลงในต่างประเทศ อย่างไรก็ตาม ต้นทุนการนำเข้าสูงขึ้น ซึ่งเพิ่มแรงกดดันให้ต้องเฝ้าระวังอัตราเงินเฟ้อ
ในระดับโลก สกุลเงินคู่แข่งแข็งค่าขึ้น โดยเงินยูโรแข็งค่าขึ้นประมาณ 13-14% เมื่อเทียบกับดอลลาร์ในปี 2025 สกุลเงินหลักอื่นๆ ก็แข็งค่าขึ้นเช่นกัน
นักวิเคราะห์ระบุว่า การอ่อนค่าของดอลลาร์ส่วนใหญ่เกิดจากการบรรจบกันของอัตราดอกเบี้ย ความตึงเครียดทางการค้า และความไม่แน่นอนด้านนโยบาย พวกเขาย้ำว่าสถานะสกุลเงินสำรองของโลกยังคงไม่เปลี่ยนแปลง
การคาดการณ์สำหรับปี 2026 ชี้ให้เห็นถึงความเป็นไปได้ที่จะทรงตัว บางคนคาดการณ์ว่าอาจมีการลดลงเพิ่มเติมเพียงเล็กน้อย ทั้งนี้ขึ้นอยู่กับข้อมูลทางเศรษฐกิจและแนวทางการดำเนินนโยบายของธนาคารกลางสหรัฐฯ เป็นอย่างมาก
ดัชนีค่าเงินดอลลาร์สหรัฐฯ ที่ลดลง 9.6% ในปี 2025 ซึ่งได้รับการยืนยันจากหลายแหล่งข้อมูล ถือเป็นการลดลงรายปีที่มากที่สุดนับตั้งแต่ปี 2017 ตัวเลข 9.37% จาก Barchart สอดคล้องกับความเห็นส่วนใหญ่เป็นอย่างดี
การลดลงดังกล่าวสะท้อนให้เห็นถึงการผ่อนคลายทางการเงิน ข้อพิพาททางการค้า และความไม่สมดุลทางการคลัง ผลลัพธ์นี้เน้นย้ำให้เห็นว่าการตัดสินใจเชิงนโยบายมีอิทธิพลต่อประสิทธิภาพของสกุลเงินอย่างไร
เมื่อปี 2026 เริ่มต้นขึ้น ดอลลาร์จะเผชิญกับบททดสอบว่าจะสามารถทรงตัวหรือจะยังคงอ่อนค่าลงต่อไปได้หรือไม่