streamoors
 IGNITION
 Injective
 NEAR Protocol
 Pearl
 LayerZero
 Hyperliquid

ข้อมูลเชิงลึกที่สำคัญ
- ราคาหุ้น Nvidia ปรับตัวลดลงเล็กน้อยในเดือนนี้
- สาเหตุหลักของการลดลงนั้นมาจากความอ่อนแอในภาคเทคโนโลยี
- บริษัทอาจได้รับประโยชน์จากรายงานยอดขายล่าสุดของ TSMC
ราคาหุ้น Nvidia ยังคงอยู่ภายใต้แรงกดดันในสัปดาห์นี้ เนื่องจากภาวะหลีกเลี่ยงความเสี่ยง (risk-off sentiment) ครอบงำตลาดในสัปดาห์นี้ NVDA ร่วงลงมาที่ระดับแนวรับสำคัญที่ 200 ดอลลาร์ ลดลง 13% จากจุดสูงสุดในปีนี้ การปรับตัวลงนี้อาจเป็นจุดเข้าซื้อที่ดี หลังจากที่ TSMC ประกาศว่ายอดขายยังคงพุ่งสูงขึ้นอย่างต่อเนื่องในเดือนพฤษภาคม
หุ้น Nvidia อาจได้รับประโยชน์จากความเฟื่องฟูอย่างต่อเนื่องของ TSMC
Nvidia บริษัทผลิตเซมิคอนดักเตอร์ที่ใหญ่ที่สุดในโลก ไม่ได้ผลิตชิปเอง แต่ใช้วิธีออกแบบแล้วส่งต่อให้ Taiwan Semiconductor ซึ่งเป็นบริษัทผลิตชิปที่ใหญ่ที่สุดในโลก
ดังนั้น การติดตามรายงานทางการเงินของ TSMC จึงสามารถให้เบาะแสได้ว่าธุรกิจของบริษัทดำเนินไปได้ดีหรือไม่ ในแถลงการณ์เมื่อวันที่ 10 มิถุนายน TSMC กล่าวว่ารายได้ของบริษัทเพิ่มขึ้น 30% ในเดือนพฤษภาคม เป็นมากกว่า 416 พันล้านดอลลาร์ไต้หวัน ซึ่งเทียบเท่ากับ 13.10 พันล้านดอลลาร์สหรัฐ
บริษัทกล่าวว่าธุรกิจของตนกำลังเติบโตอย่างรวดเร็วท่ามกลาง ความต้องการปัญญาประดิษฐ์ (AI) ที่เพิ่มสูงขึ้น ในสหรัฐอเมริกาและประเทศอื่นๆ ส่งผลให้มีความเป็นไปได้ว่าผลประกอบการของ Nvidia ที่กำลังจะประกาศในเร็วๆ นี้ จะแสดงให้เห็นว่าการเติบโตของรายได้กำลังเร่งตัวขึ้น
รายงานผลประกอบการล่าสุดแสดงให้เห็นว่าธุรกิจของบริษัทยังคงเติบโตอย่างต่อเนื่อง ตัวอย่างเช่น รายได้เพิ่มขึ้นถึง 85% ในไตรมาสแรกเป็น 81 พันล้านดอลลาร์ ซึ่งสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้มาก และยังสูงกว่าที่บริษัทได้ให้แนวทางไว้ก่อนหน้านี้ด้วย
บริษัทคาดการณ์รายได้ในไตรมาสที่สองจะอยู่ที่ 91 พันล้านดอลลาร์ ซึ่งเราเชื่อว่าเป็นตัวเลขที่ค่อนข้างต่ำ ด้วยเหตุนี้ นักวิเคราะห์จึงเชื่อว่าบริษัทจะมีรายได้มากกว่า 400 พันล้านดอลลาร์ในปีนี้ และมากกว่า 558 พันล้านดอลลาร์ในปีหน้า
หุ้น NVDA มีมูลค่าต่ำกว่าความเป็นจริงอย่างมาก
ปัจจัยสำคัญประการหนึ่งเกี่ยวกับ NVIDIA คือธุรกิจของบริษัทมีมูลค่าต่ำกว่าความเป็นจริงมาก แม้ว่ารายได้และผลกำไรจะเติบโตอย่างต่อเนื่องก็ตาม
มีหลายวิธีในการพิจารณา ประเด็นการประเมินมูลค่า นี้ หนึ่งในนั้นคือการพิจารณาการเติบโตของรายได้และอัตรากำไร บริษัทมีอัตราการเติบโตของรายได้ล่วงหน้าต่อปีที่ 81% ตามด้วย 40% ในปีถัดไป และมีอัตรากำไรสุทธิ 54%
ดังนั้น เมื่อใช้ตัวเลขของปีนี้ ค่า Rule-of-40 ของบริษัทจะอยู่ที่ 135% และเมื่อใช้ตัวเลขของปีหน้า ค่า multiples จะอยู่ที่ 94% ตัวเลขทั้งหมดนี้สูงกว่า 40 ซึ่งหมายความว่าบริษัทนี้มีมูลค่าต่ำกว่าความเป็นจริงมาก
อีกวิธีหนึ่งในการพิจารณามูลค่าของบริษัทคือการเปรียบเทียบอัตราส่วนราคาต่อกำไร (PE) ล่วงหน้ากับคู่แข่งและดัชนี S&P 500 เนื่องจากรายได้และผลกำไรที่เติบโตอย่างแข็งแกร่ง บริษัทจึงควรมีมูลค่าสูงกว่าสินทรัพย์เหล่านั้นทั้งหมด
จากข้อมูลของ FactSet ดัชนี S&P 500 มีอัตราส่วนราคาต่อกำไรล่วงหน้า (Forward PE Ratio) อยู่ที่ 21 และอัตราการเติบโตของกำไรอยู่ที่ 28% ในทางตรงกันข้าม แม้ว่าบริษัทจะมีรายได้และผลกำไรเติบโตแข็งแกร่งกว่า แต่มีอัตราส่วนราคาต่อกำไรล่วงหน้าอยู่ที่ 23 ในแบบที่ไม่เป็นไปตามมาตรฐาน GAAP และ 22 ในแบบที่เป็นไปตามมาตรฐาน GAAP
ตัวชี้วัดการประเมินมูลค่าอีกประการหนึ่งที่ควรพิจารณาคือ PEG ซึ่งเปรียบเทียบการเติบโตของบริษัทกับกำไรและการเติบโต โดยมีค่า PEG เพียง 0.52 ซึ่งต่ำกว่าค่ามัธยฐานของภาคอุตสาหกรรมที่ 1.40 มาก
การวิเคราะห์ทางเทคนิคราคาหุ้น Nvidia
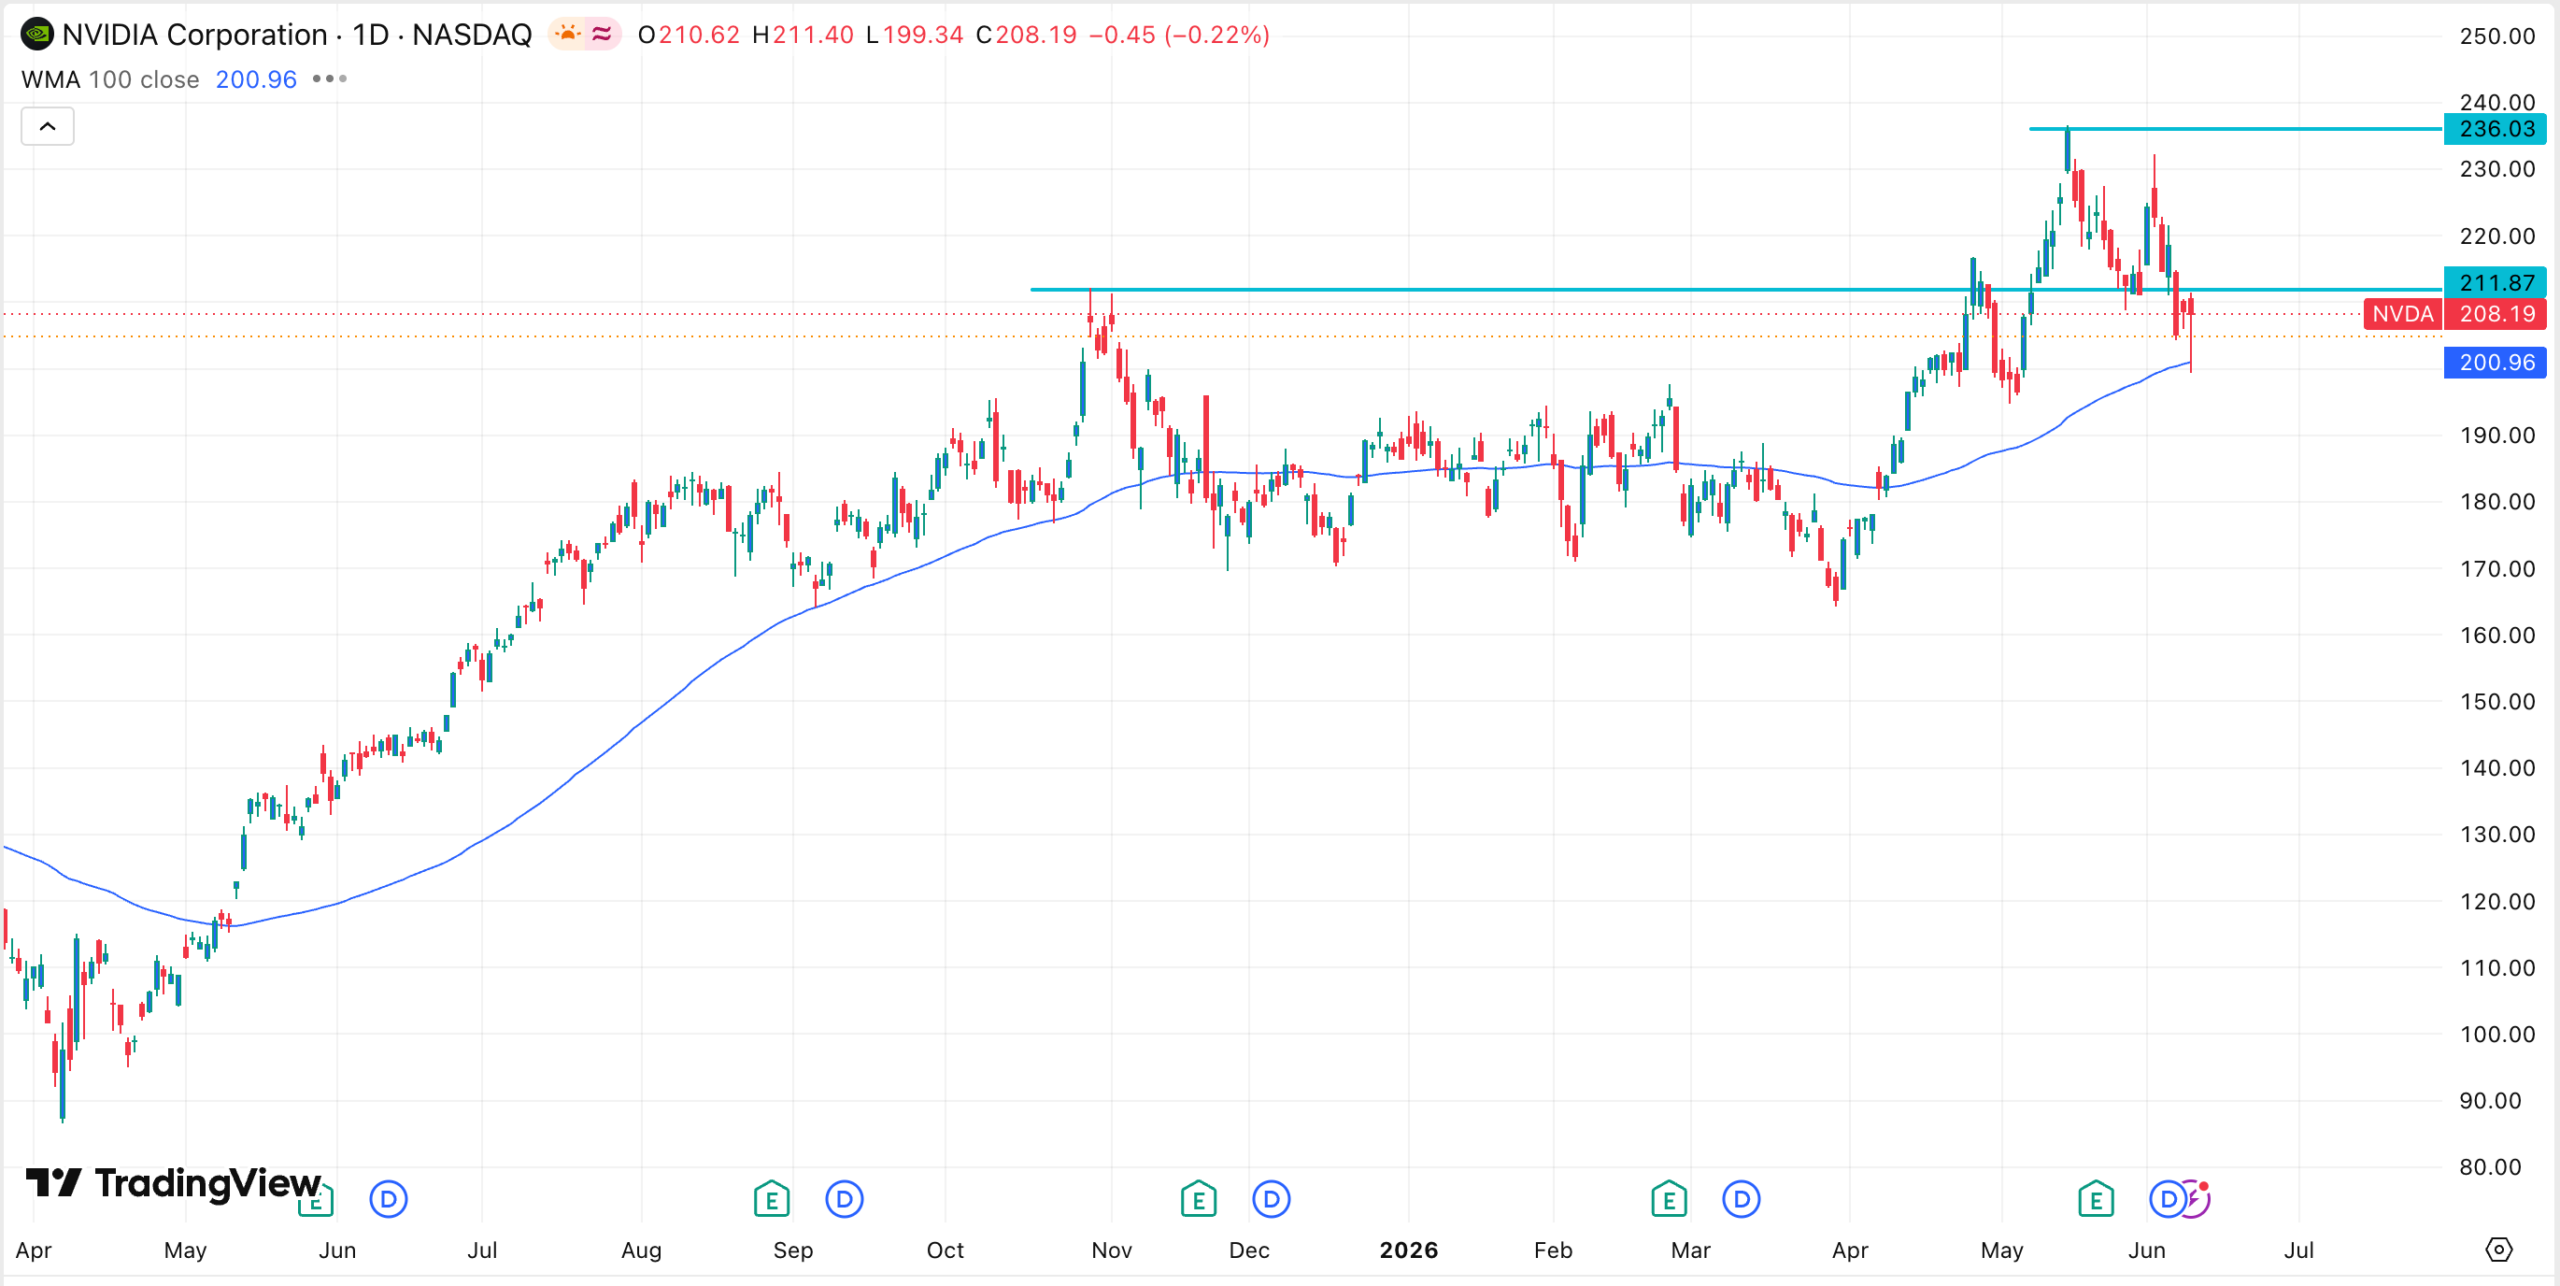
กราฟรายวันแสดงให้เห็นว่าราคาหุ้น NVDA ประสบกับการพลิกผันครั้งใหญ่และเข้าสู่ช่วงปรับฐาน โดยร่วงลงกว่า 13% จากจุดสูงสุดในปีนี้ และลดลงต่ำกว่าระดับแนวรับสำคัญที่ 212 ดอลลาร์
มีสัญญาณบ่งชี้ว่าหุ้นได้ก่อตัวเป็นรูปแบบยอดคู่ขนาดเล็ก ซึ่งเป็นสัญญาณการกลับตัวขาลงที่พบได้ทั่วไปในการวิเคราะห์ทางเทคนิค หมายความว่าหุ้นอาจเผชิญกับความผันผวนในระยะสั้น
อย่างไรก็ตาม ในระยะยาว ราคาหุ้นมีแนวโน้มที่จะดีดตัวกลับ และอาจทดสอบระดับสูงสุดของปีที่ 235 ดอลลาร์อีกครั้ง การทะลุระดับนั้นจะบ่งชี้ถึงกำไรที่มากขึ้นในระยะยาว โดยระดับสำคัญถัดไปที่ต้องจับตาดูคือ 250 ดอลลาร์ ในอนาคต ราคาอาจพุ่งขึ้นไปถึง 300 ดอลลาร์ เนื่องจากนักลงทุนประเมินมูลค่าปัจจัยพื้นฐานที่แข็งแกร่งของบริษัทแล้ว