Pearl
 Walrus
 Starknet
 Quantus
 Bitway
 Sui
 Zylo Ecosystem


Wichtige Einblicke
- Der Kurs der NVIDIA-Aktie bewegt sich in diesem Monat in einer engen Spanne.
- Das Unternehmen ist im Vorfeld seiner Gewinne ein Schnäppchen geworden.
- Die technische Analyse deutet darauf hin, dass die Aktie zurückgehen wird.
Der Aktienkurs von NVIDIA wird in den kommenden Tagen im Rampenlicht stehen, wenn das Unternehmen seine Finanzergebnisse veröffentlicht, die inmitten des anhaltenden KI-Booms mehr Licht auf sein Geschäft werfen werden. NVDA hat sich in den letzten Monaten in einer engen Spanne bewegt und den breiteren Markt unterdurchschnittlich geschlagen. Dieser Artikel geht der Frage nach, ob NVDA im Vorfeld der Veröffentlichung der Ergebnisse ein Schnäppchen oder eine Wertfalle ist.
Wall Street Analysten erwarten starke Finanzergebnisse von NVIDIA
Die meisten Analysten, die NVIDIA verfolgen, sind der Meinung, dass das Geschäft des Unternehmens im letzten Quartal aufgrund der gestiegenen Nachfrage nach seinen Produkten weiterhin auf allen Zylindern brannte.
So haben die meisten Unternehmen, auf die ein großer Teil der Einnahmen entfällt, bestätigt, dass sie ihre Ausgaben im letzten Quartal fortgesetzt haben. Diese Firmen, darunter bekannte Namen wie Meta Platforms, Microsoft, Google und Amazon, haben außerdem zugesagt, in diesem Jahr über 650 Milliarden Dollar auszugeben.
Die von Yahoo Finance zusammengestellten Daten schätzen, dass das Geschäft von NVIDIA im letzten Quartal des Jahres weiter florierte. Die durchschnittliche Schätzung geht davon aus, dass der Umsatz auf 65,7 Milliarden Dollar gestiegen ist, was mit der Prognose des Managements übereinstimmt.
Allerdings hat das Unternehmen immer besser abgeschnitten als die Schätzungen. Das bedeutet, dass die tatsächlichen Einnahmen viel höher ausfallen werden. In der Vergangenheit lagen die Einnahmen immer um 1 bis 2 Milliarden Dollar über den Erwartungen.
Das gleiche Wachstum wird für das Gewinnwachstum erwartet. Analysten erwarten einen Gewinn pro Aktie (EPS) von $1,53, der über den 89 Cents liegt, die das Unternehmen im gleichen Zeitraum des Jahres 2024 gemeldet hat. Diese Schätzung wird das jährliche EPS auf über $4,69 bringen, höher als die $2,9 des Vorjahres.
Ist NVIDIA ein Schnäppchen oder zu teuer?
Es gibt einige Kriterien, mit denen Sie feststellen können, ob ein Unternehmen ein Schnäppchen oder eine teure Wette ist. Ein Ansatz ist der Vergleich des Kurs-Gewinn-Verhältnisses (KGV) mit dem breiteren Markt.
Die von FactSet zusammengestellten Daten zeigen, dass das voraussichtliche Kurs-Gewinn-Verhältnis des S&P 500 Index 22 beträgt. Daher benötigt NVIDIA aufgrund seines schnelleren Wachstums und seines Burggrabens in der GPU-Branche einen viel höheren Multiplikator als diesen. Zum einen liegt das durchschnittliche Gewinnwachstum des S&P 500 Index bei 13%.
Die von Seeking Alpha zusammengestellten Daten zeigen, dass das Unternehmen ein zukünftiges Kurs-Gewinn-Verhältnis von 40 hat. Dieser Wert liegt weit über dem Median des Sektors von 22.
Der Nachteil des KGV ist, dass es das Wachstum eines Unternehmens nicht berücksichtigt. Ein wichtiger Ansatz ist daher die Verwendung des PEG-Verhältnisses. In diesem Fall liegt das PEG-Verhältnis von NVIDIA bei 1,06 und damit viel niedriger als der Median des Sektors von 1,4. Es ist auch niedriger als der Fünfjahresdurchschnitt von 1,5777.
Diese Kennzahlen bedeuten, dass NVIDIA gar nicht so teuer ist, vor allem wenn Sie das Wachstum und die Margen berücksichtigen.
Ein anderer Ansatz ist die Anwendung der 40er-Regel, bei der das Umsatzwachstum eines Unternehmens mit seinen Gewinnmargen verglichen wird. Im Idealfall gilt ein Unternehmen als Schnäppchen, wenn der Multiplikator über 40 liegt, da dies bedeutet, dass es ein Gleichgewicht zwischen Wachstum und Margen aufweist.
In diesem Fall hat NVIDIA für 2025 ein Umsatzwachstum von 63%. Das geschätzte Wachstum für 2026 beträgt 53%. Das Unternehmen hat eine Nettogewinnmarge von 53%. Das bedeutet, dass sein Multiplikator nach der 40er-Regel 116 und 106 beträgt, was bedeutet, dass es ein Schnäppchen ist.
Technische Analyse des NVIDIA-Aktienkurses
Während die Fundamentaldaten darauf hindeuten, dass die NVIDIA-Aktie ein Schnäppchen ist, deuten die technischen Daten darauf hin, dass die Aktie kurz vor einem Rückgang steht, da die Gewinne näher rücken. Wie wir bereits geschrieben haben, hat die Aktie ein Kopf-Schulter-Chartmuster ausgebildet, ein übliches Zeichen für eine rückläufige Entwicklung in der technischen Analyse.
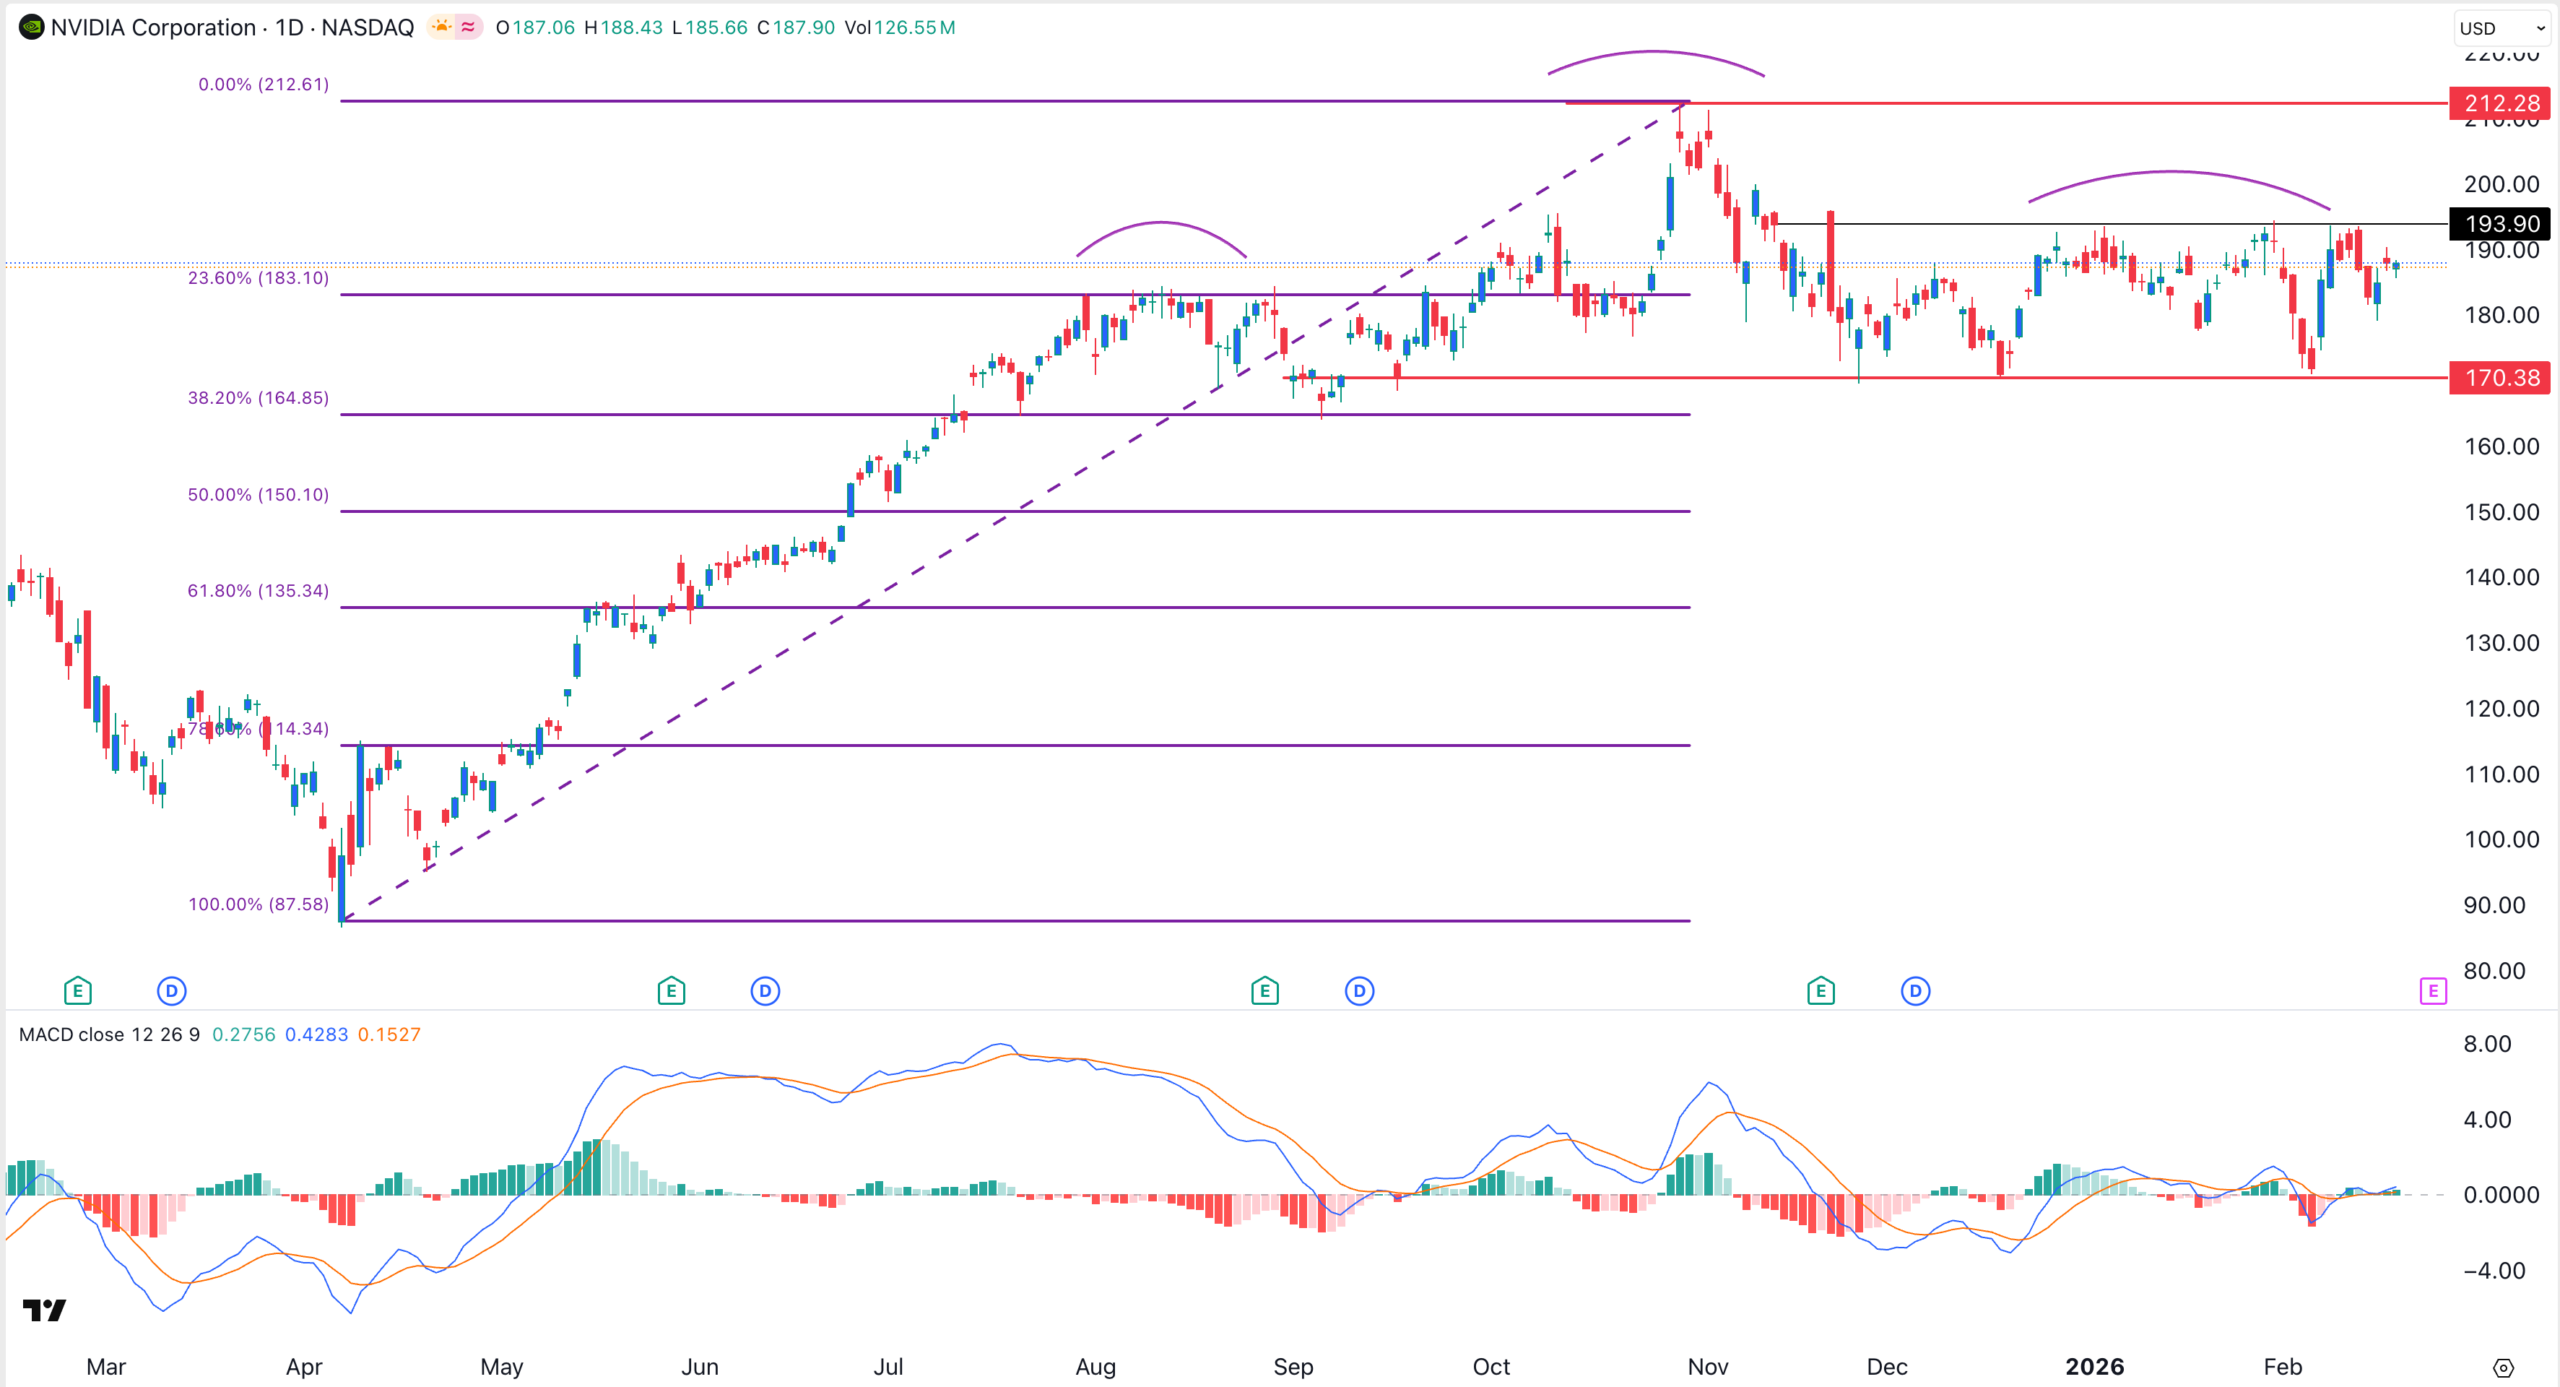
Daher besteht die Wahrscheinlichkeit, dass die Aktie einen bärischen Ausbruch erlebt, der sie billiger macht. Das erste Ziel liegt bei $170, der Nackenlinie, gefolgt von $150, dem 50%-Retracement-Level.