Celestia
 Starknet
 Quantus
 NEAR Protocol
 Pump.fun
 Hyperliquid
 LayerZero
Ideas clave:
- El precio de las acciones de Nvidia se ha estancado en los últimos días.
- Preocupa que el negocio de la empresa se esté ralentizando.
- El negocio de la empresa depende sobre todo de un puñado de clientes.
El precio de las acciones de Nvidia ha oscilado desde mediados del mes pasado, ya que los inversores se centran en el crecimiento de sus ingresos y en los problemas emergentes de su negocio, como los riesgos de China. Un examen más detallado de sus datos técnicos y de los riesgos de concentración de clientes indica que las acciones de NVDA pueden haber tocado techo.
Las acciones de Nvidia en peligro por los riesgos de concentración empresarial
El negocio de Nvidia ha experimentado un crecimiento incesante en los últimos años, y sus ingresos anuales han pasado de 16.000 millones de dólares en 2021 a 165.000 millones en los últimos doce meses. Sus ingresos netos se han disparado de 4.300 millones de dólares a 85.000 millones en el mismo periodo.
Aunque la empresa puede tener más margen de maniobra, hay dos riesgos que podrían afectar a su crecimiento y al rendimiento de sus acciones. El primero es que el segmento de los centros de datos impulsó el reciente crecimiento debido a la popularidad de sus GPU.
Los resultados trimestrales más recientes mostraron que sus resultados del segundo trimestre ascendieron a 46.700 millones de dólares, un 56% más que en el mismo periodo del año anterior. Una inmersión más profunda reveló que 41.000 millones de dólares de estos ingresos correspondían a su negocio de centros de datos.
Los ingresos por PC de juegos e IA aumentaron un 49%, hasta 4.300 millones de dólares, mientras que los de visualización profesional y automoción fueron de 601 y 586 millones de dólares, respectivamente.
Como tal, estas cifras significan que el crecimiento de la empresa estará en peligro si el sector de la IA experimenta una desaceleración. Un buen ejemplo de ello es la desaceleración de la minería de Bitcoin y del metaverso hace unos años.
NVDA tiene un riesgo de concentración de clientes
El otro riesgo es que los ingresos de Nvidia dependen sólo de un puñado de empresas. En una declaración reciente, la empresa afirmó que más del 40% de sus ingresos procedían de 2 empresas. La mayoría de los analistas creen que Microsoft representa el ~20% de sus ingresos. Los otros clientes principales son empresas como Amazon, Google y Meta Platforms.
Todas estas empresas se han comprometido a seguir gastando miles de millones de dólares en el sector de los centros de datos. Aunque esto es bueno, existe la posibilidad de que su gasto se ralentice con el tiempo, ya que se centran en rentabilizar sus inversiones.
Este movimiento afectará al crecimiento de Nvidia porque no tiene la próxima gran cosa que compense la escala del segmento de la IA. Por ejemplo, aunque los chips robóticos lanzados recientemente impulsarán su crecimiento, la división de automoción y robótica es muy pequeña, ya que generó sólo 586 millones de dólares en ingresos el último trimestre.
El riesgo de concentración de clientes también es notable porque la empresa ha perdido en gran medida su negocio chino debido a las restricciones de Donald Trump y a la innovación continua de empresas como Alibaba y Cambricon.
Análisis técnico del precio de las acciones de Nvidia
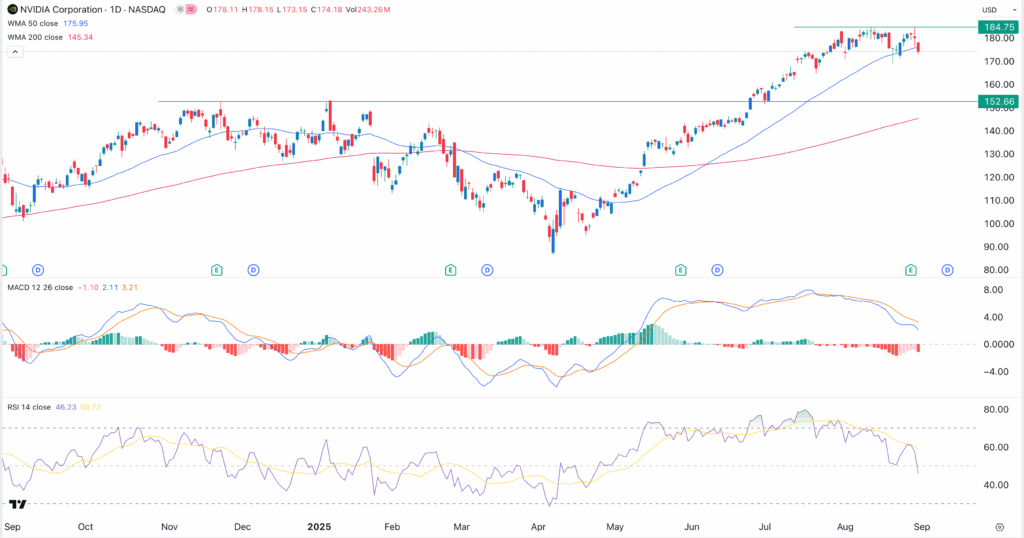
El gráfico diario muestra que la cotización de NVDA se ha movido lateralmente en las últimas semanas. Alcanzó un máximo de 184,75 $ en agosto y luego retrocedió hasta los 174,18 $ actuales.
La acción ya se ha movido por debajo de la Media Móvil Ponderada (WMA) de 50 días. Al mismo tiempo, las dos líneas del indicador MACD han formado un cruce bajista y apuntan hacia abajo.
El Índice de Fuerza Relativa (RSI) ha seguido bajando y se ha movido a la baja hasta 46. Si esto ocurre, el siguiente soporte clave a vigilar estará en 152 $, el máximo oscilante en noviembre del año pasado y enero. Un movimiento por encima de la importante resistencia de 184 $ invalidará la visión bajista.
Resumen
El precio de las acciones de Nvidia se ha movido lateralmente en las últimas semanas a medida que se suaviza la trayectoria de crecimiento. También ha formado un patrón de divergencia bajista, lo que indica más caídas en los próximos días. Si esto ocurre, el siguiente nivel a vigilar estará en 152 $, un movimiento que borrará miles de millones de dólares de valor.
Tal caída supondría una divergencia respecto a lo que esperan los analistas. Según TipRanks, la estimación media entre los analistas es de 212 $, y los de Wolfe Research, Bank of America y Bernstein esperan que suba a 220 $.