Dacity Coin
 Zcash
 Celestia
 Bitcoin
 Pearl
 Injective
 Pons

Ideas clave:
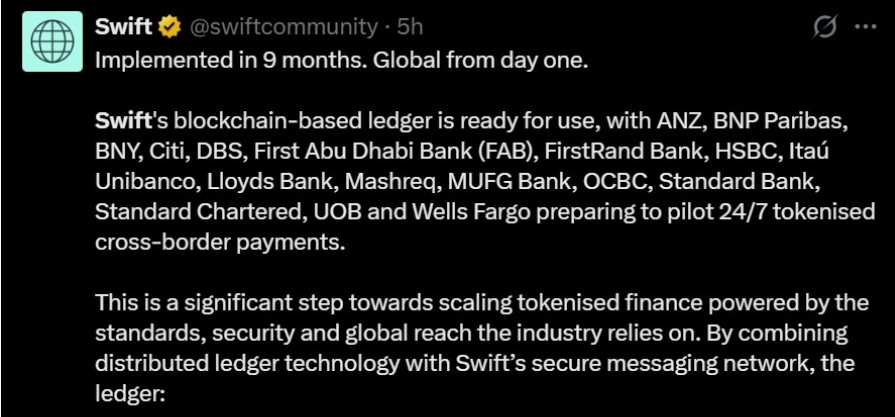
- El libro mayor de blockchain de Swift ya está listo para su uso inicial tras nueve meses de desarrollo en colaboración con bancos de todo el mundo.
- Diecisiete bancos de seis continentes van a poner a prueba los pagos de depósitos tokenizados en el libro mayor de SWIFT.
- El libro mayor permite realizar pagos transfronterizos las 24 horas del día, los 7 días de la semana, mientras que la liquidación sigue vinculada a los sistemas actuales.
Swift ha puesto en marcha su libro mayor basado en blockchain tras nueve meses de desarrollo. Diecisiete bancos de todo el mundo van a preparar pruebas piloto reales utilizando depósitos tokenizados para pagos transfronterizos. Esta novedad relacionada con la blockchain tiene como objetivo permitir movimientos de dinero las 24 horas del día, los 7 días de la semana, incluso por la noche y los fines de semana. Además, mantiene los controles bancarios que se usan en los sistemas de pago actuales.
Swift lleva el libro mayor de blockchain del concepto a la práctica
Swift ha dicho que el libro mayor servirá como una capa compartida para los depósitos tokenizados emitidos por los bancos. Los bancos seguirán emitiendo y gestionando los depósitos en sus propios libros mayores. Sin embargo, el sistema de Swift ayudará a organizar el movimiento de valor entre las instituciones participantes.
El primer caso de uso se centra en los pagos transfronterizos. Los bancos pueden transferir fondos para sus clientes antes de que se produzca la liquidación definitiva a través de los sistemas actuales. Esta novedad relacionada con la cadena de bloques permite agilizar los pagos sin prescindir de los controles actuales de cumplimiento normativo, crédito, riesgo y supervisión.
El sistema también ofrece a los bancos una forma de probar el valor digital en un entorno regulado. Esto es importante porque muchas entidades financieras quieren vías de pago más rápidas sin abandonar las estructuras bancarias de confianza. SWIFT pretende apoyar ese cambio a través de su red global ya existente.
Noticias sobre blockchain: Diecisiete bancos se suman a las primeras pruebas piloto en entorno real
El primer grupo incluye a ANZ, FirstRand Bank, OCBC, BNP Paribas, HSBC, Standard Chartered, BNY, Itaú Unibanco, UBS, Citi, Lloyds Bank, UOB, DBS, Mashreq, Wells Fargo, First Abu Dhabi Bank y MUFG Bank. Estos bancos proceden de seis continentes y reflejan la amplia demanda de herramientas de pago digitales reguladas.
Swift ha dicho que los bancos probarán transacciones reales en una fase controlada. Las pruebas piloto demostrarán cómo los depósitos tokenizados pueden facilitar los pagos transfronterizos las 24 horas del día. También servirán para comprobar cómo los bancos pueden gestionar la liquidez durante las horas en las que los sistemas tradicionales podrían no estar operativos.
Varios bancos relacionaron el proyecto con una liquidación más rápida y una mayor visibilidad del flujo de caja. HSBC afirmó que el modelo puede ayudar a los clientes corporativos que operan en diferentes zonas horarias. DBS también señaló la necesidad de interoperabilidad entre los nuevos libros de contabilidad y los canales de pago actuales.
Los depósitos tokenizados apuntan a agilizar los pagos transfronterizos
Los depósitos tokenizados son depósitos bancarios comerciales en formato digital. Se diferencian de muchas stablecoins porque los bancos los emiten siguiendo la normativa financiera vigente. Esa estructura puede resultar atractiva para las instituciones que necesitan rapidez, pero que también exigen una supervisión estricta.
El libro mayor de Swift no va a sustituir a todos los sistemas de pago actuales por ahora. En cambio, funcionará en paralelo a ellos durante la primera fase. Los bancos podrán transferir valor tokenizado a través del libro mayor, mientras que la liquidación final seguirá realizándose a través de los canales habituales.
Los bancos pueden utilizar este método para gestionar la liquidez de forma más eficiente. Los pagos pueden realizarse fuera del horario bancario habitual, lo que reduce los posibles retrasos para las empresas.
Swift se basa en la red de pagos global ya existente
Swift ya permite las comunicaciones de pago en más de 200 mercados. La cooperativa ha dicho que el 75 % de los pagos de su red llegan a los bancos beneficiarios en menos de 10 minutos. Muchos pagos ya llegan en cuestión de segundos, pero los bancos siguen teniendo limitaciones debido a los plazos de liquidación.
El nuevo libro mayor añade otra capa a esas mejoras ya existentes. Swift también está trabajando con su comunidad en mejoras para los pagos minoristas. Las novedades sobre la cadena de bloques tienen como objetivo mejorar la transparencia de las comisiones, garantizar que los consumidores reciban el valor íntegro y aumentar la rapidez.
Swift dijo que el libro mayor podría dar soporte a futuros casos de uso, como el dinero programable y el comercio autónomo.