Dacity Coin
 Zcash
 Sui
 Injective
 Quantus
 Pearl
 NEAR Protocol

Основные сведения
- Артур Хейс связал военные расходы со смягчением политики ФРС.
- Хейс спрогнозировал $575 000 биткойнов на агрессивную печать.
- Фьючерсы и нефть показали сдержанную реакцию.
Артур Хейз предупредил, что длительное военное вмешательство США в дела Ирана может подтолкнуть Федеральную резервную систему к возобновлению монетарного смягчения, что, по его мнению, приведет к росту Биткойна до $575,000. Он опубликовал это мнение в понедельник в своем блоге, связав геополитическую эскалацию с расширением ликвидности. Его тезис появился на фоне сообщений о том, что Федеральная резервная система в 9:00 утра по восточному времени введет 8,01 миллиарда долларов в рамках более широких мер по количественному смягчению на сумму 53 миллиарда долларов.
Цена Биткойна часто реагирует на изменение ликвидности, особенно в периоды фискального напряжения, связанного с конфликтами. Хейс опирался на исторический прецедент, утверждая, что денежная экспансия следовала за предыдущими интервенциями на Ближнем Востоке. Поэтому рынки взвешивали, может ли нынешняя напряженность спровоцировать еще один поворот в политике – сценарий, который изменит склонность к риску криптоактивов.
Непосредственная реакция рынка оставалась умеренной
The Kobeissi Letter сообщает, что фьючерсы на фондовые индексы США открылись с небольшим понижением после того, как Израиль и США нанесли авиаудары по Ирану в выходные. Нефть сначала взлетела, но в течение нескольких часов стерла почти половину своего начального разрыва. Индекс S&P 500 снизился менее чем на 1% на ранних торгах, что говорит о том, что инвесторы не ожидали затяжной региональной войны.
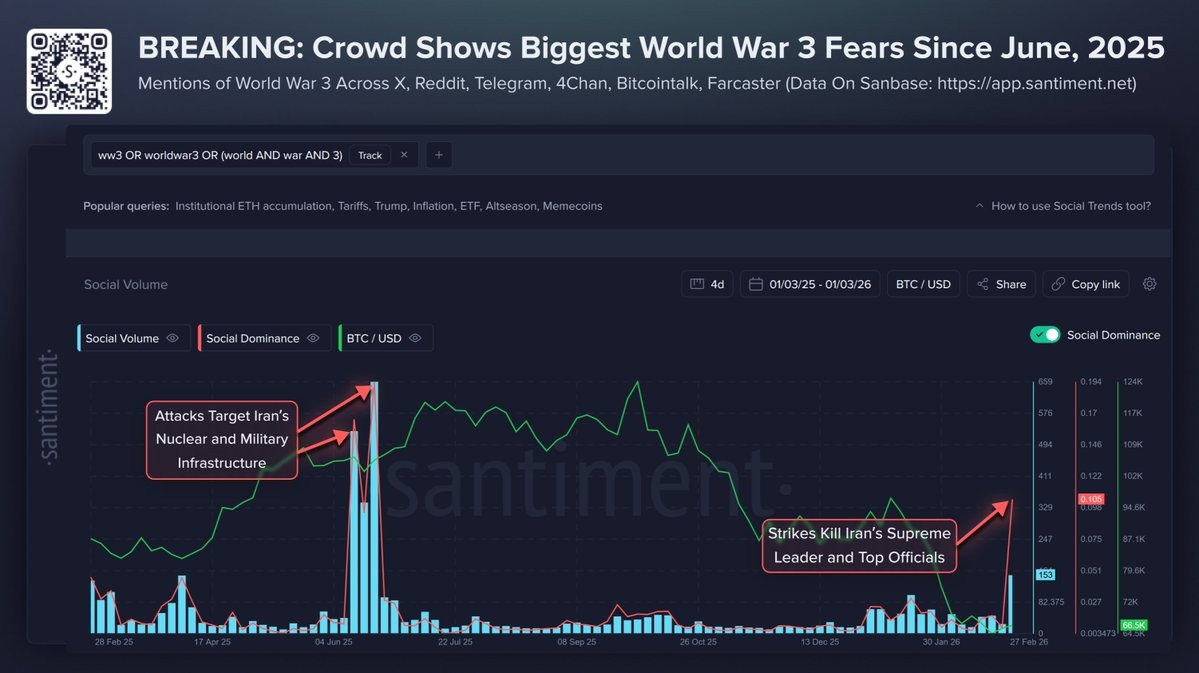
Данные Santiment показали всплеск упоминаний в социальных сетях о “третьей мировой войне”, хотя активность оставалась ниже уровня, зафиксированного во время предыдущего двенадцатидневного противостояния в июне 2025 года. Такая реакция отражает типичное поведение розничной торговли во время геополитических потрясений, когда дискуссии в Интернете опережают институциональное перепозиционирование. Хотя волатильность ненадолго возросла, рынки деривативов избежали беспорядочных каскадов ликвидаций.
Такая приглушенная реакция имела значение, потому что тезис Хейса зависел от продолжительного фискального напряжения, а не от кратковременного конфликта. Если бы эскалация затухала, Федеральный резерв столкнулся бы с меньшим политическим давлением, чтобы скорректировать политику. В результате криптовалютные трейдеры следили за доходностью казначейских обязательств и ликвидностью более внимательно, чем за событиями на поле боя.
Исторический паттерн, закрепляющий вызов цены биткойна
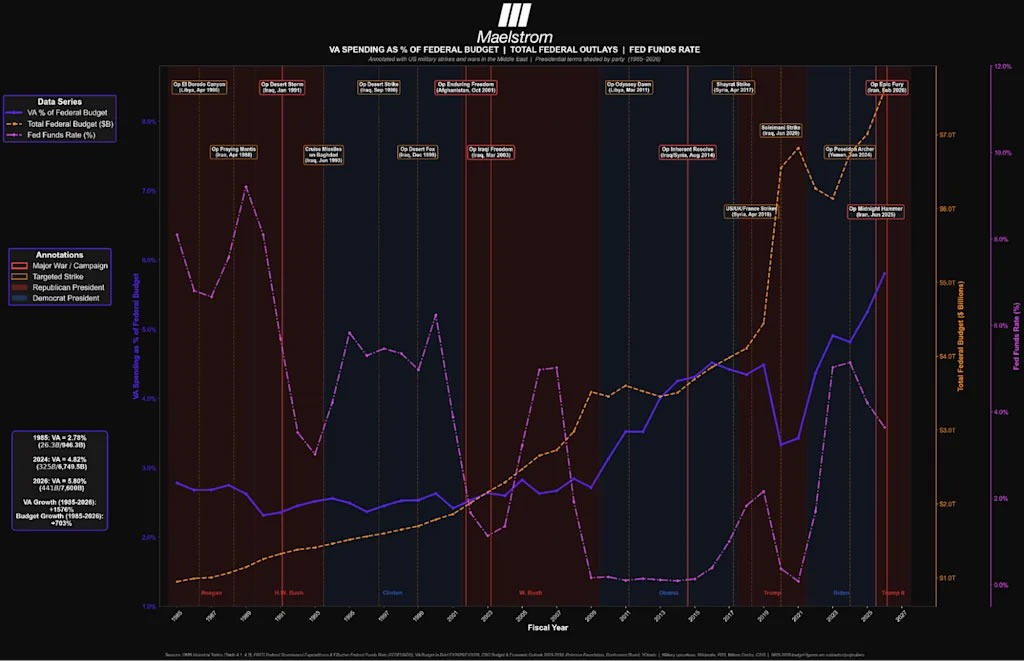
В своем блоге Хейс утверждает, что каждый президент США с 1985 года инициировал военные действия на Ближнем Востоке, и каждый эпизод совпадал с облегчением денежно-кредитных условий. Он привел войну в Персидском заливе в 1990 году, кампанию после 11 сентября 2001 года и ввод войск в Афганистан в 2009 году в качестве примеров, когда ставки падали или ликвидность расширялась. Эти исторические данные легли в основу его прогноза цены Биткойна.
Он утверждал, что длительное государственное строительство Ирана повысит вероятность снижения стоимости заимствований и роста денежной массы. Хейс написал, что разумная стратегия заключается в том, чтобы дождаться подтверждения снижения ставок или расширения баланса, прежде чем накапливать Биткойн и другие альткоины. Логика основывалась на чувствительности активов к долларовой ликвидности, а не к результатам боевых действий.
В своих последних комментариях Хейс также ссылался на альтернативные катализаторы смягчения политики, такие как стресс на японских рынках облигаций и риски сокращения внутреннего кредитования. Эти темы подкрепляют его мнение о том, что у Федеральной резервной системы есть множество стимулов для смягчения политики. Тем не менее, на момент публикации ни один из этих стимулов не материализовался в официальное снижение ставки.
Инструменты ликвидности и политические сигналы под пристальным вниманием
Сообщения Федеральной резервной системы в последние месяцы сохраняли ястребиный тон на фоне застойной инфляции. Однако трейдеры следили за операциями РЕПО и покупками резервных средств в поисках первых сигналов о сдвигах в балансе. Любое ускорение в использовании этих инструментов означало бы спокойное смягчение перед снижением ставок.
Заявленное вливание 8,01 млрд. долларов и более широкая программа количественного смягчения на 53 млрд. долларов, если они будут подтверждены, станут существенным событием в сфере ликвидности. Тем не менее, официальные заявления политиков не рассматривали эту операцию как структурный поворот. Поэтому участники рынка отнеслись к этому событию как к тактической поддержке, а не как к смене режима.
Аргументы Хейса предполагают, что фискальная экспансия, связанная с конфликтом, потребует постоянной денежной аккомодации. Такой сценарий увеличит предложение доллара и потенциально ослабит реальную доходность – условия, которые исторически благоприятствуют цене Биткойна. Тем не менее, Федеральная резервная система балансирует между контролем инфляции и финансовой стабильностью, и этот компромисс остается нерешенным.
Перспективы теперь зависят от формулировок политики на следующем заседании Федерального комитета по открытым рынкам и последующих релизов данных по ликвидности. Если официальные лица просигнализируют о терпимости к росту баланса, трейдеры, вероятно, быстро переоценят степень риска. В отсутствие такого сигнала цена биткойна может продолжать следить за макропоказателями и заголовками геополитических новостей, а не за спекулятивными прогнозами.