Dacity Coin
 NEAR Protocol
 Quantus
 Bitcoin
 Celestia
 Pearl
 Pudgy Penguins

ข้อมูลเชิงลึกที่สำคัญ
- สเปนจะเริ่มบังคับใช้กฎระเบียบเกี่ยวกับคริปโตเคอร์เรนซีอย่างเต็มรูปแบบ ได้แก่ MiCA และ DAC8 ในปี 2026
- DAC8 กำหนดให้ตลาดแลกเปลี่ยนต้องรายงานธุรกรรมของผู้ใช้งานทั้งหมดต่อหน่วยงานด้านภาษี
- ระยะเวลาเปลี่ยนผ่านสำหรับบริษัทที่มีอยู่เดิมจะสิ้นสุดในวันที่ 1 กรกฎาคม 2569
สเปนจะเริ่มบังคับใช้กฎระเบียบสำคัญสองข้อเกี่ยวกับคริปโตเคอร์เรนซีอย่างเต็มรูปแบบในปี 2026 การบังคับใช้กฎระเบียบนี้จะเปลี่ยนแปลงวิธีการซื้อขายและเก็บภาษีสินทรัพย์ดิจิทัลในประเทศ
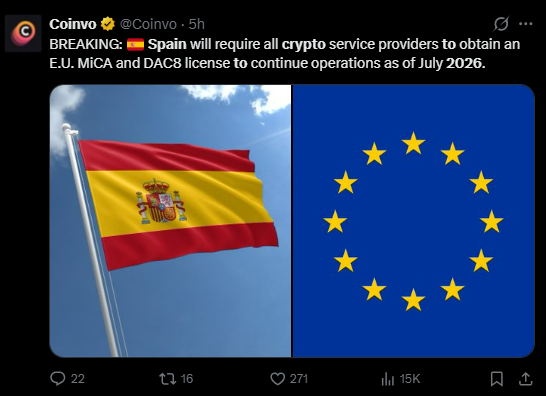
กฎระเบียบ MiCA จะเริ่มใช้งานอย่างเต็มรูปแบบภายในกลางปี 2026 ในขณะเดียวกัน คำสั่ง DAC8 จะมีผลบังคับใช้ในวันที่ 1 มกราคม
กรอบการทำงานใหม่นี้จะกำหนดให้บริษัทต่างๆ ต้องขออนุญาต และยังกำหนดให้มีการรายงานธุรกรรมสกุลเงินดิจิทัลต่อหน่วยงานด้านภาษีโดยอัตโนมัติด้วย
ระเบียบข้อบังคับ MiCA กำหนดเส้นตายไว้ที่เดือนกรกฎาคม 2569
กฎระเบียบ MiCA จะเริ่มบังคับใช้เต็มรูปแบบในสเปนภายในวันที่ 1 กรกฎาคม 2569 และมีผลบังคับใช้ทั่วยุโรปตั้งแต่วันที่ 30 ธันวาคม 2567
กฎระเบียบเกี่ยวกับคริปโตเคอร์เรนซีได้กำหนดมาตรฐานสำหรับกฎเกณฑ์ในการออกและการทำการตลาดคริปโตเคอร์เรนซีทั่วสหภาพยุโรป โดยแบ่งสินทรัพย์ดิจิทัลออกเป็นสามประเภทหลัก ได้แก่ โทเค็นยูทิลิตี้ โทเค็นหลักทรัพย์ และสเตเบิลคอยน์
หน่วยงานกำกับดูแลตลาดหลักทรัพย์แห่งชาติของสเปน (CNMV) เป็นผู้กำกับดูแลการดำเนินการ โดยหน่วยงานดังกล่าวได้จดทะเบียนบริษัทกว่า 60 แห่งเพื่อดำเนินธุรกิจเกี่ยวกับสินทรัพย์ดิจิทัลในประเทศ
หน่วยงานที่จดทะเบียน ได้แก่ ธนาคารต่างๆ เช่น Cecabank, Banco Bilbao Vizcaya Argentaria และ Renta 4 Banco รวมถึงตลาดซื้อขายสกุลเงินดิจิทัล
รัฐบาลสเปนได้เริ่มใช้ช่วงเปลี่ยนผ่านอย่างเต็มรูปแบบในต้นเดือนธันวาคม โดยขยายระยะเวลาออกไปจนถึงวันที่ 1 กรกฎาคม 2569 ระบอบนี้เป็นประโยชน์ต่อบริษัทที่ให้บริการด้านสกุลเงินดิจิทัลภายใต้กรอบกฎหมายเดิมก่อนการอนุมัติ MiCA
การขยายเวลาดังกล่าวทำให้บริษัทเหล่านี้สามารถดำเนินงานต่อไปได้ภายใต้กฎระเบียบระดับชาติเดิม พวกเขาไม่จำเป็นต้องขออนุญาตทันทีภายใต้ข้อกำหนดใหม่
ตั้งแต่วันที่ 1 กรกฎาคม 2569 เป็นต้นไป เฉพาะบริษัทที่ได้รับอนุญาตจาก MiCA อย่างเต็มรูปแบบเท่านั้นที่จะได้รับอนุญาตให้ดำเนินกิจการได้ บริษัทเหล่านั้นต้องปฏิบัติตามมาตรฐานยุโรปอย่างครบถ้วน มิเช่นนั้นจะถูกปิดกิจการ
คำสั่ง DAC8 อนุญาตให้ยึดทรัพย์สินโดยตรง
คำสั่งว่าด้วยความร่วมมือด้านการบริหาร (DAC8) กล่าวถึงมิติทางการคลังของกฎระเบียบเกี่ยวกับคริปโตเคอร์เรนซี รัฐสภาได้อนุมัติคำสั่งนี้ในเดือนตุลาคม 2568
คำสั่งนี้จะมีผลบังคับใช้ในวันที่ 1 มกราคม 2569 ตลาดหลักทรัพย์และผู้ให้บริการจะต้องรายงานธุรกรรม ยอดคงเหลือ และการเคลื่อนไหวของผู้ใช้ไปยังหน่วยงานภาษีของสหภาพยุโรปโดยอัตโนมัติ
ข้อกำหนดด้านการรายงานครอบคลุมการขาย การแลกเปลี่ยน และการโอน ทำให้การทำธุรกรรมที่อยู่ภายใต้การกำกับดูแลนั้นไม่สามารถปกปิดตัวตนได้ แพลตฟอร์มต่างๆ ต้องส่งรายงานเกี่ยวกับธุรกรรมในปี 2026 ระหว่างวันที่ 1 มกราคม ถึง 30 กันยายน 2027
โฮเซ่ อันโตนิโอ บราโว มาเตอู ผู้เชี่ยวชาญด้านภาษีสินทรัพย์ดิจิทัล กล่าวว่า DAC8 ขยายขอบเขตข้อมูลที่มีให้แก่กรมสรรพากร โดยระบุว่าตั้งแต่ปี 2027 เป็นต้นไป หน่วยงานจะมีข้อมูลเกี่ยวกับการทำธุรกรรมทั้งหมดที่เกิดขึ้นในปี 2026
กฎหมายดังกล่าวให้อำนาจกระทรวงการคลังในการยึดสกุลเงินดิจิทัลเพื่อชำระหนี้ภาษี บราโวเตือนว่า ตั้งแต่วันที่ 1 มกราคม 2026 เป็นต้นไป สินทรัพย์ในตลาดแลกเปลี่ยนในสเปนสามารถถูกยึดได้โดยตรง โดยไม่ต้องมีขั้นตอนยุ่งยากใดๆ ก่อน
ข้อกำหนดการรายงานภาษีแตกต่างกันไปตามสถานที่ตั้งของแพลตฟอร์ม
กฎระเบียบเกี่ยวกับคริปโตเคอร์เรนซีภายใต้ DAC8 กำหนดกลไกการรายงานที่แตกต่างกันไปตามที่ตั้งของแพลตฟอร์ม
บริษัทที่ปรึกษาด้านกฎระเบียบ Cero Uno ชี้แจงว่า สกุลเงินดิจิทัลที่ถือครองโดยนิติบุคคลที่มีถิ่นที่อยู่ทางภาษีในสเปนจะต้องรายงานโดยตรงต่อหน่วยงานภาษีของสเปน บริษัทต่างๆ เช่น Binance Spain SL ต้องใช้แบบฟอร์ม 172 และ 173 สำหรับการรายงานนี้
แบบฟอร์ม 172 แสดงยอดคงเหลือ ณ วันที่ 31 ธันวาคม ขณะที่แบบฟอร์ม 173 รายงานธุรกรรมที่เกิดขึ้นระหว่างปี ทั้งสองแบบฟอร์มเป็นข้อมูลที่ต้องยื่นต่อหน่วยงานที่เกี่ยวข้อง
สำหรับศูนย์แลกเปลี่ยนข้อมูลระหว่างประเทศภายในสหภาพยุโรป เช่น Kraken ในไอร์แลนด์ แบบฟอร์มระดับประเทศเหล่านี้จะไม่ต้องส่งให้หน่วยงานของสเปน
การเก็บรักษาด้วยตนเองยังคงไม่รวมอยู่ในระบบการรายงาน สกุลเงินดิจิทัลที่เก็บไว้ในกระเป๋าเงินส่วนบุคคลไม่ถือว่าตั้งอยู่ในสเปนหรือต่างประเทศสำหรับวัตถุประสงค์ทางภาษี
ไม่มีผู้ให้บริการบุคคลที่สามรายใดรายงานสินทรัพย์ดังกล่าวในแบบฟอร์มที่กล่าวถึงข้างต้นหรือในแบบฟอร์ม 721 แบบฟอร์มนี้ครอบคลุมสกุลเงินดิจิทัลที่ถือครองโดยหน่วยงานดูแลสินทรัพย์ที่ตั้งอยู่ในต่างประเทศ