Dacity Coin
 Pudgy Penguins
 Pearl
 Pump.fun
 Bitcoin
 Monad
 Injective

ข้อมูลเชิงลึกที่สำคัญ
- หุ้น Tesla เกิดรูปแบบ “เดธครอส” (Death Cross) บนกราฟรายวัน
- บริษัทรายงานรายได้ที่แข็งแกร่ง แต่กำไรและกระแสเงินสดอิสระกลับอ่อนแอลง
- มูลค่าหุ้นของเทสลาที่สูงเกินจริงยังคงมีความเสี่ยงต่อการเติบโตของกำไรที่ชะลอตัวลง
หุ้นเทสลาร่วงลงต่อเนื่องในสัปดาห์นี้ โดยแตะระดับต่ำสุดนับตั้งแต่เดือนสิงหาคม 2025
หุ้น TSLA ซื้อขายอยู่ที่ประมาณ 303 ดอลลาร์ในวันพุธ หลังจากร่วงลงติดต่อกัน 5 วันทำการ โดยราคาหุ้นลดลงเกือบ 40% จากราคาสูงสุดเป็นประวัติการณ์ที่ 498.83 ดอลลาร์
เทสลา ยังคงเป็นหนึ่งในหุ้นกลุ่ม “เจ็ดหุ้นเด่น” ที่มีผลการดำเนินงานอ่อนแอที่สุดในปีนี้
กราฟรายวันยังแสดงให้เห็นรูปแบบ “เดธครอส” (Death Cross) ซึ่งตอกย้ำโครงสร้างทางเทคนิคที่เป็นขาลง อย่างไรก็ตาม เทสลาได้เข้าสู่ภาวะขายมากเกินไปแล้ว ซึ่งอาจสนับสนุนการดีดตัวขึ้นชั่วคราวได้
หุ้น Tesla เกิดรูปแบบ Death Cross
หุ้น TSLA อยู่ในช่วงขาลงอย่างรุนแรงหลังจากแตะระดับสูงสุดตลอดกาลที่ 498 ดอลลาร์เมื่อต้นปีนี้ การปรับตัวลงนี้ยังคงดำเนินต่อไปในสัปดาห์ที่ผ่านมาหลังจากที่บริษัทเผยแพร่ ผลประกอบการทางการเงิน ซึ่งแสดงให้เห็นว่าอัตรากำไรขั้นต้นลดลงในไตรมาสที่สอง
ขณะนี้ราคาหุ้นได้ร่วงลงต่ำกว่าระดับแนวรับสำคัญที่ 337 ดอลลาร์ ซึ่งเป็นระดับต่ำสุดเมื่อวันที่ 9 เมษายนปีนี้ การที่ราคาหุ้นร่วงลงต่ำกว่าระดับดังกล่าวเป็นการยืนยันว่าฝ่ายขายได้มีชัยแล้ว
ที่แย่ไปกว่านั้น ราคาหุ้นได้เกิดรูปแบบ “จุดตัดมรณะ” (Death Cross) ซึ่งมีลักษณะเป็นการตัดกันของค่าเฉลี่ยเคลื่อนที่แบบเอ็กซ์โปเนนเชียล (EMA) 50 วันและ 200 วัน โดยการตัดกันนี้เกิดขึ้นเมื่อวันที่ 23 กรกฎาคม
โดยส่วนใหญ่แล้ว รูปแบบนี้มักนำไปสู่การลดลงมากขึ้นในระยะยาว ซึ่งโดยปกติแล้วจะยืนยันว่าแนวโน้มขาลงยังคงดำเนินต่อไป ซึ่งเป็นสัญญาณที่เสี่ยง
ในขณะเดียวกัน ดัชนีทิศทางเฉลี่ย (ADX) ก็ปรับตัวสูงขึ้นอย่างต่อเนื่องและอยู่ที่ระดับ 24 ซึ่งเป็นระดับสูงสุดนับตั้งแต่วันที่ 16 พฤษภาคมปีนี้ โดยปกติแล้ว การเพิ่มขึ้นของดัชนี ADX บ่งชี้ว่าแนวโน้มกำลังแข็งแกร่งขึ้นเรื่อยๆ
ดังนั้น ตัวชี้วัดทางเทคนิคเหล่านี้บ่งชี้ว่าหุ้นเทสลาอาจจะยังคงลดลงต่อไปในระยะสั้น หากเป็นเช่นนั้น ระดับสำคัญถัดไปที่ต้องจับตาดูคือระดับทางจิตวิทยาที่ 250 ดอลลาร์ ซึ่งต่ำกว่าระดับปัจจุบันประมาณ 18.25%
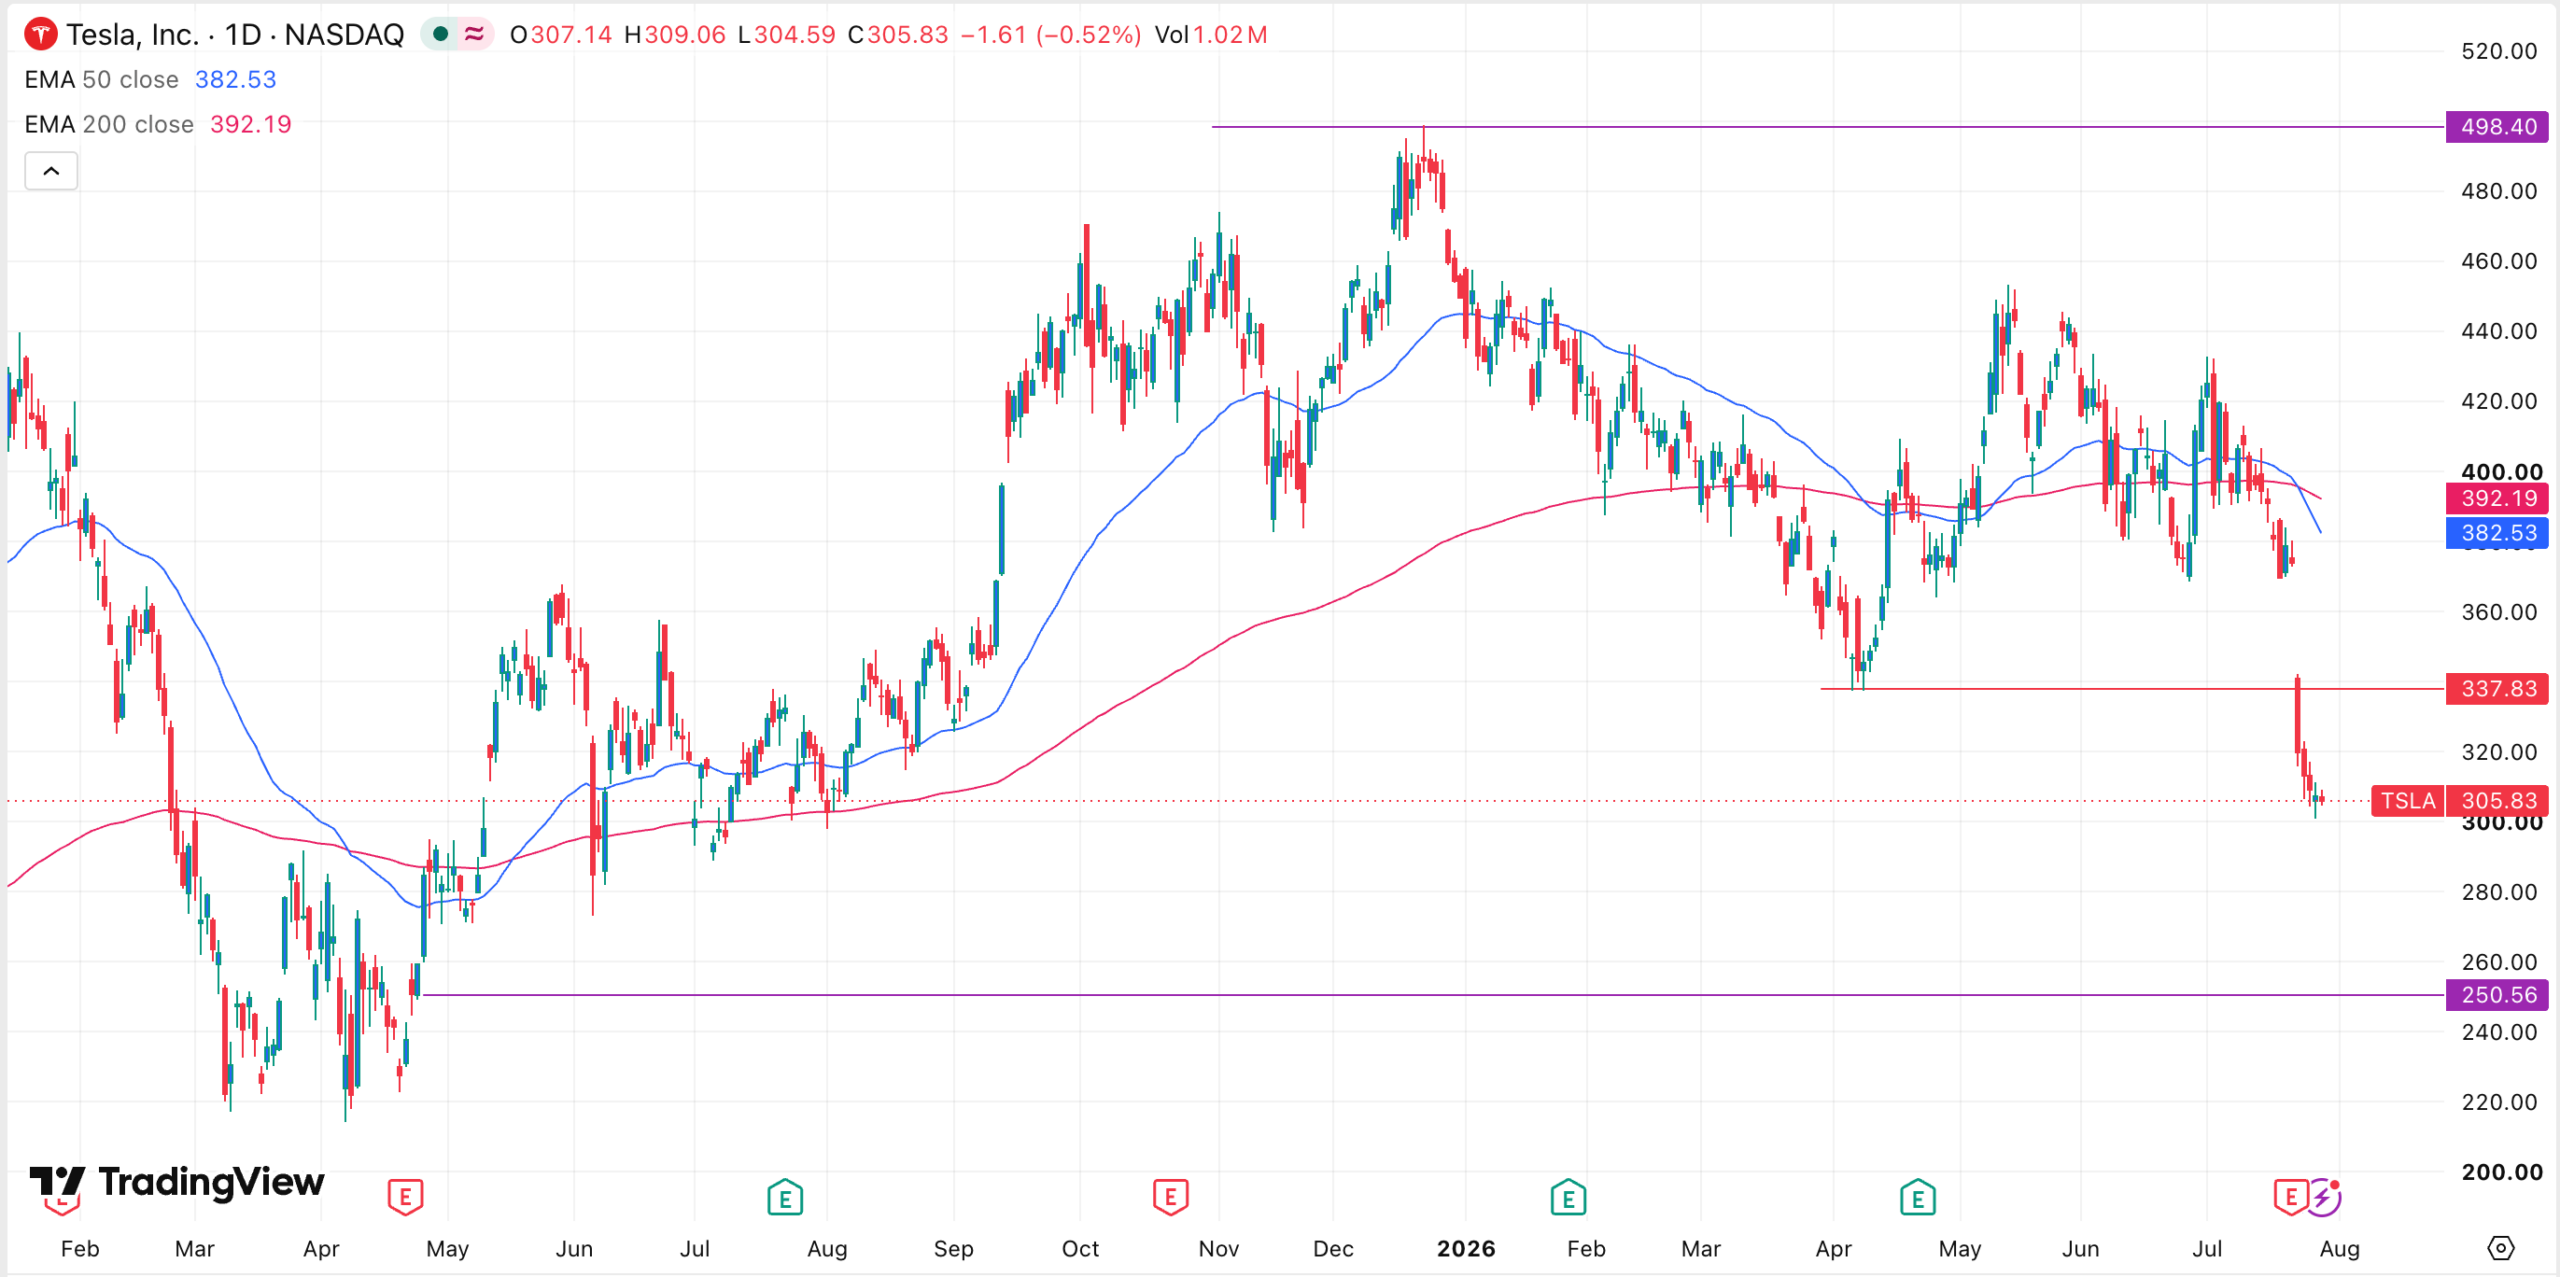
เทสลาเผชิญกับความเสี่ยงครั้งใหญ่หลายประการในปีนี้
ในระดับหนึ่ง ผลประกอบการล่าสุดของเทสลาแสดงให้เห็นว่าบริษัทกำลังไปได้ดี โดยรายได้เพิ่มขึ้นเป็นตัวเลขสองหลัก การเติบโตนี้เกิดจากการฟื้นตัวของธุรกิจพลังงานในช่วงไตรมาสที่ผ่านมา
ในขณะเดียวกัน ยอดส่งมอบรถยนต์ของบริษัทก็เพิ่มขึ้นอย่างมากในไตรมาสที่สอง การเพิ่มขึ้นนี้อาจเป็นผลมาจากราคาน้ำมันเบนซินที่สูงขึ้น ซึ่งกระตุ้นให้ลูกค้าหันมาใช้รถยนต์ไฟฟ้ามากขึ้น
รายงานล่าสุดยังบ่งชี้ว่าธุรกิจในยุโรป ของบริษัท กำลังไปได้ดี โดยฝ่ายบริหารได้เพิ่มกำลังการผลิตในเยอรมนี
ถึงแม้จะมีความก้าวหน้าดังกล่าว บริษัทก็ยังเผชิญกับความท้าทายสำคัญหลายประการ ประการแรกคืออัตรากำไรลดลง ซึ่งเป็นสัญญาณบ่งชี้ว่าบริษัทขายรถยนต์ในราคาที่ต่ำลง
ความเสี่ยงอีกประการหนึ่งคือ การใช้จ่ายด้านการลงทุนของเทสลาอาจเพิ่มขึ้นอย่างต่อเนื่อง เนื่องจากบริษัทลงทุนในปัญญาประดิษฐ์ (AI) บริษัทมีกระแสเงินสดอิสระติดลบในไตรมาสที่สอง และอีลอน มัสก์ได้เตือนว่าแนวโน้มนี้จะยังคงดำเนินต่อไป ผลประกอบการนี้ส่วนใหญ่เกิดจากแผนการของบริษัทที่จะใช้เงิน 25 พันล้านดอลลาร์ในการพัฒนา Terafab โรงงานผลิตชิปขนาดใหญ่ในรัฐเท็กซัส
การแข่งขันที่เพิ่มสูงขึ้นและความกังวลเกี่ยวกับการประเมินมูลค่า
ในขณะเดียวกัน เทสลาเผชิญกับการแข่งขันที่เพิ่มขึ้นจากบริษัทผู้ผลิตรถยนต์ไฟฟ้าและรถยนต์เครื่องยนต์สันดาปภายใน โดยส่วนใหญ่มาจากประเทศจีน ซึ่งหลายบริษัท เช่น XPeng, Nio, BYD และ Li Auto กำลังแย่งชิงส่วนแบ่งการตลาดเพิ่มขึ้น ข้อมูลล่าสุดแสดงให้เห็นว่าบริษัทรถยนต์ไฟฟ้าของจีนส่งออกรถยนต์มากกว่า 1 ล้านคันในเดือนกรกฎาคมเพียงเดือนเดียว
ทั้งหมดนี้เกิดขึ้นในช่วงเวลาที่ความกังวลเกี่ยวกับมูลค่าของบริษัทยังคงมีอยู่ เทสลามีอัตราส่วน ราคาต่อกำไร ล่วงหน้าอยู่ที่ 172 ซึ่งสูงกว่าบริษัทส่วนใหญ่ ในทางทฤษฎีแล้ว บริษัทที่เติบโตช้าอย่างเทสลาไม่ควรมีราคาซื้อขายที่สูงเกินไป และหากมีราคาที่สูงเกินไปจริง ก็ไม่ควรสูงขนาดนี้ ตัวอย่างเช่น โนวิดดี ซึ่งเป็นผู้เล่นหลักในด้านปัญญาประดิษฐ์ มี อัตราส่วนราคาต่อกำไรล่วงหน้าเพียง 21 เท่านั้น
ตัวชี้วัดการประเมินมูลค่าเพิ่มเติมบ่งชี้ว่าบริษัทมีมูลค่าสูงเกินจริง อัตราส่วน PEG ล่วงหน้าอยู่ที่ 6 ซึ่งสูงกว่าค่ามัธยฐานของภาคอุตสาหกรรมที่ 1.55 มาก และยังสูงกว่าค่าเฉลี่ยห้าปีที่ 5.3 อีกด้วย